El Puerto de Algeciras se mantiene como sexto puerto europeo en conectividad marítima pese a caer un 6,2% en el tercer trimestre
El puerto de Algeciras suma 486,52 puntos en el índice de la UNCTAD, su valor más bajo desde 2023, y es el segundo de España y el 36º del mundo, a 89 puntos de Tánger Med
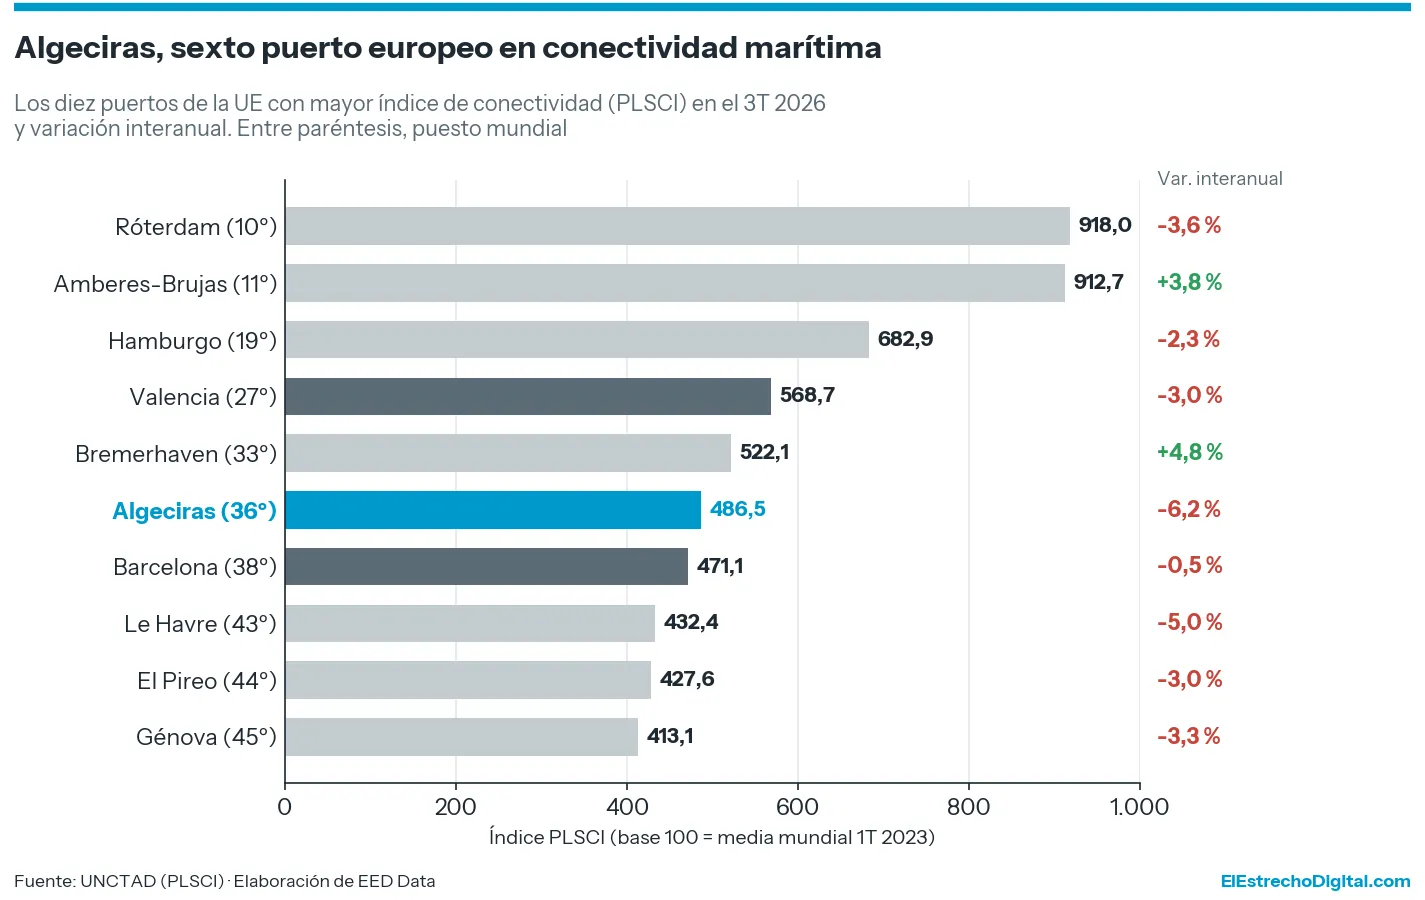
El Puerto de Algeciras ocupa la sexta posición entre los puertos europeos mejor conectados a la red mundial de líneas regulares de contenedores en el tercer trimestre de 2026, según el Port Liner Shipping Connectivity Index (PLSCI) de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD). Su índice se sitúa en 486,52 puntos, un 6,2 % menos que un año antes y un 6,3 % por debajo del segundo trimestre, y le coloca en el puesto 36 del mundo.
El primer puerto europeo es Róterdam, con 918,02 puntos (-3,6 %) y el puesto 10 del mundo. Muy cerca está Amberes-Brujas, con 912,74 puntos (+3,8 %) y el puesto 11, de modo que la diferencia entre los dos grandes puertos del norte se reduce a poco más de cinco puntos. Después aparecen Hamburgo, con 682,9 (-2,3 %); Valencia, con 568,73 (-3,0 %); Bremerhaven, con 522,07 (+4,8 %), y Algeciras, con 486,52 (-6,2 %). Más abajo figuran Barcelona, con 471,08 (-0,5 %) y el puesto 38 del mundo; Le Havre, con 432,39 (-5,0 %); El Pireo, con 427,6 (-3,0 %), y Génova, con 413,1 (-3,3 %). Algeciras y Valencia son los dos únicos puertos del sur de Europa entre los seis primeros del continente, y los otros cuatro son puertos del norte. El dato muestra el peso que conservan la fachada mediterránea española y el Estrecho en la red europea de contenedores.
La lectura del conjunto es, sin embargo, menos favorable. De los diez puertos de la Unión Europea que figuran entre los 45 mejor conectados del mundo, ocho bajan en el último año, y la caída de Algeciras es la mayor de todas. Solo Amberes-Brujas y Bremerhaven mejoran su índice, y ambos están en el norte de Europa, donde se concentran los grandes puertos de destino final de la carga asiática. En el sur retroceden a la vez los principales puertos de transbordo y de entrada al Mediterráneo. Ese patrón apunta más a un problema común de la fachada sur europea que a una circunstancia particular de un solo puerto. La distancia entre Algeciras y Bremerhaven, quinto puerto europeo, llega a 35,55 puntos.
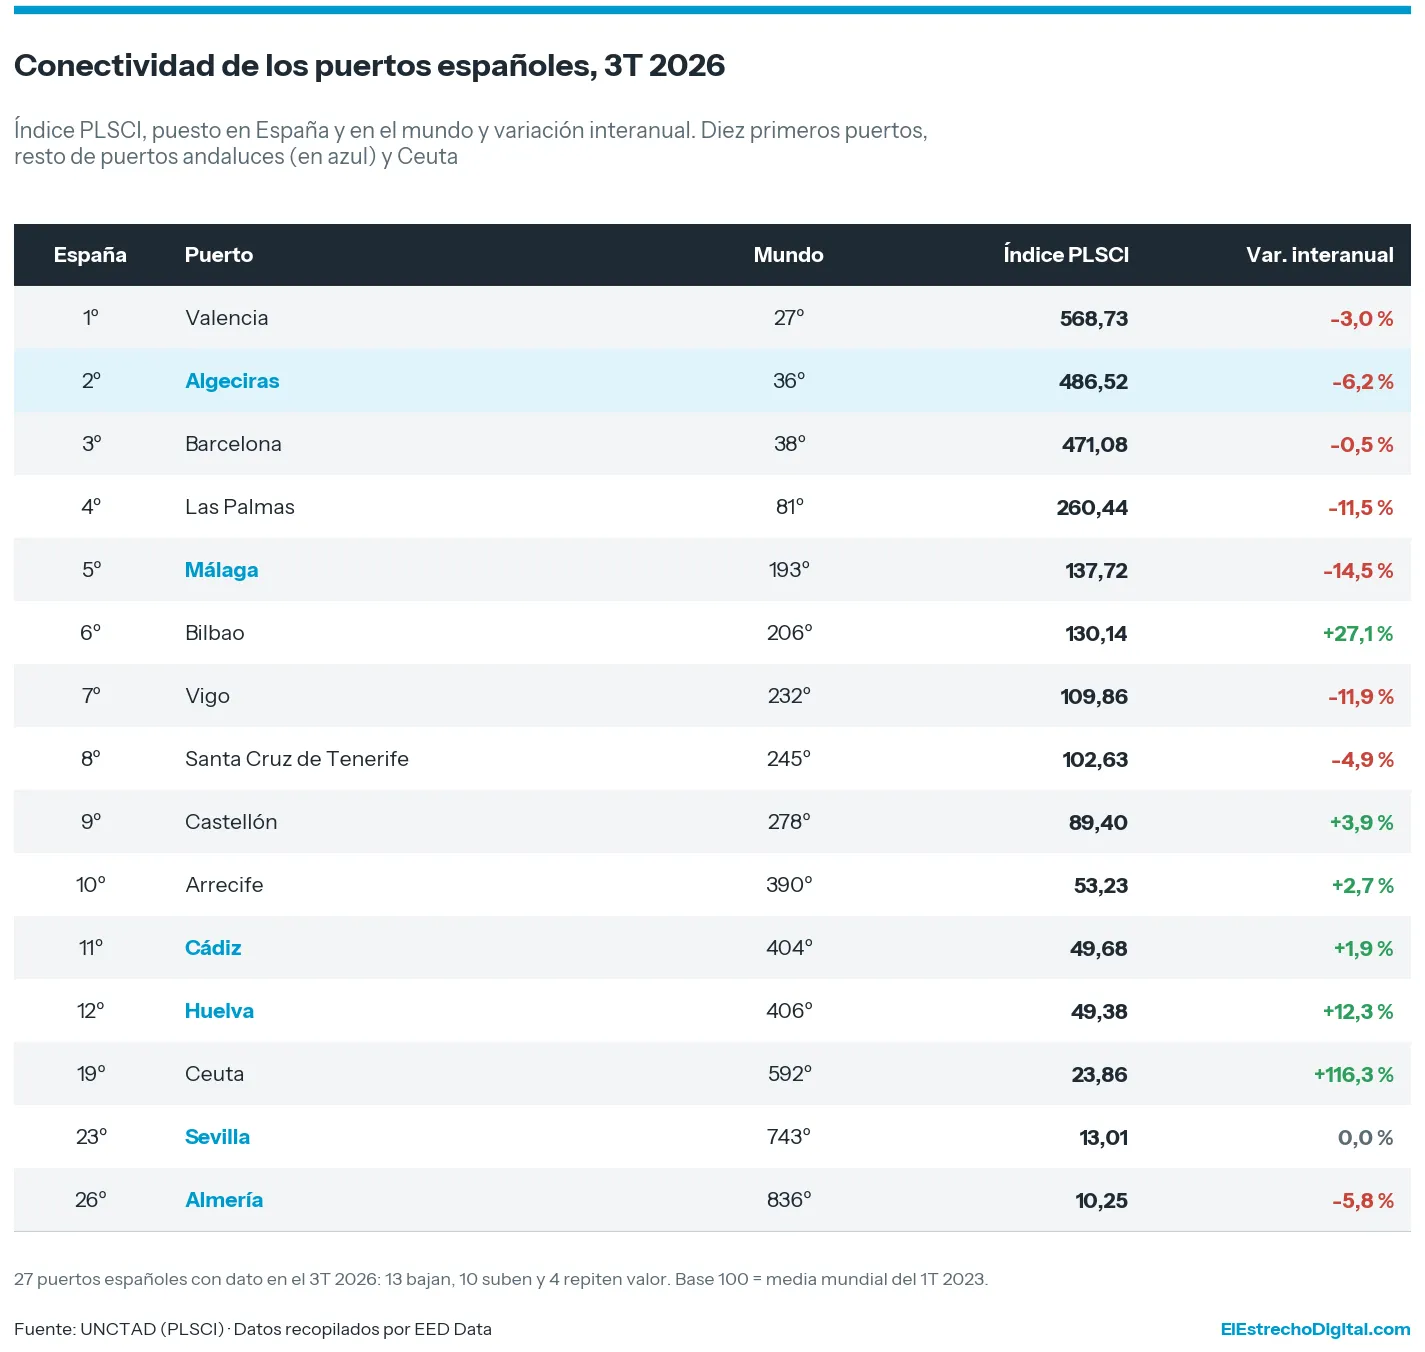
En el ámbito nacional, Algeciras sigue siendo el segundo puerto español. El primero es Valencia, que suma 568,73 puntos, ocupa el puesto 27 del mundo y cae un 3,0 % interanual, aunque crece un 0,4 % respecto al segundo trimestre. Barcelona es el tercero, con 471,08 puntos y un descenso interanual de solo el 0,5 %.
La comparación entre los tres ayuda a entender el dato de Algeciras. Valencia y Barcelona son, sobre todo, puertos de importación y exportación, con una carga ligada a su hinterland. La actividad de Algeciras, en cambio, depende en gran medida del transbordo, es decir, de que las navieras lo elijan como punto de intercambio de contenedores entre rutas oceánicas. Los dos primeros resisten mejor. La distancia entre Algeciras y Barcelona se reduce a 15,4 puntos, frente a cerca de 45 un año antes, y ese acercamiento se explica casi por completo por el retroceso de Algeciras.
La serie histórica permite medir el alcance del descenso. El índice de Algeciras registra su valor más bajo desde el primer trimestre de 2023, cuando la UNCTAD le asignó 485,52 puntos. Su máximo corresponde al segundo trimestre de 2024, con 558,43 puntos, el valor más alto de toda la serie desde 2006, y desde entonces acumula una caída del 12,9 %. Entre el tercer trimestre de 2025 y el segundo de 2026 el valor se había estabilizado en una franja estrecha, entre 511,86 y 519,21 puntos. El retroceso del tercer trimestre rompe esa estabilidad y sitúa al puerto por debajo de los niveles que tenía en la segunda mitad de 2023, antes de la crisis del mar Rojo. La conectividad adicional que ganó en 2024 se ha perdido por completo. Para un puerto de transbordo, cuyo negocio depende de figurar en las rotaciones de las grandes navieras, el índice funciona como termómetro de ese atractivo, porque recoge el número de servicios, la capacidad desplegada y los destinos con conexión directa.
Entre las posibles causas del retroceso, la más documentada es el efecto del régimen europeo de comercio de derechos de emisión (EU-ETS) sobre el transbordo. El segundo informe del Observatorio EU-ETS de Puertos del Estado confirma que los puertos de la UE pierden conectividad en los servicios de contenedores de larga distancia frente a los de países vecinos no sujetos a la normativa ambiental europea. El mismo estudio precisa que los flujos de importación y exportación de los puertos comunitarios se mantienen y que la pérdida se concentra en el intercambio de carga de terceros países entre rutas oceánicas, como recogió El Estrecho Digital en su información sobre el caso de Algeciras. Los datos de la UNCTAD coinciden con ese diagnóstico. Los puertos españoles orientados a la importación y la exportación apenas se mueven, mientras el principal puerto de transbordo baja un 6,2 %. En la otra orilla, Tánger Med, fuera del ámbito del EU-ETS, sube un 3,3 %.
Un segundo factor posible es la reordenación de las rutas entre Asia y Europa. El máximo de Algeciras, en el segundo trimestre de 2024, coincidió con el desvío de gran parte de los servicios por el cabo de Buena Esperanza a raíz de los ataques en el mar Rojo, que convirtió el Estrecho en la puerta de entrada al Mediterráneo para esas rutas. La vuelta de servicios al Canal de Suez altera de nuevo ese esquema, porque parte de la carga vuelve a entrar en el Mediterráneo por el este. La cooperación Gemini ha devuelto a Suez tres servicios con escala en Algeciras. Sus nuevas rotaciones reparten las escalas entre las dos orillas del Estrecho: unos servicios incluyen Algeciras, otros incorporan Tánger Med y alguno usa uno u otro puerto según el sentido de la ruta. En sentido contrario, las nuevas líneas de ONE y CMA CGM hacia África occidental enlazan Algeciras y Tánger Med. Es el tipo de servicio que puede sostener parte de la conectividad del puerto en los próximos trimestres, aunque su peso en el índice es menor que el de las grandes rutas entre Asia y Europa.
La comparación con la otra orilla es la que mejor refleja el cambio. Tánger Med alcanza 575,61 puntos (+3,3 %) y ocupa el puesto 26 del mundo, el más alto entre los puertos africanos, con 6,88 puntos más que Valencia. Hace un año, el índice de Valencia era superior al del puerto marroquí; El Estrecho Digital ya analizó la evolución de ambos en la pieza del trimestre anterior. La distancia entre Tánger Med y Algeciras es ahora de 89,09 puntos, más del doble de los cerca de 39 que las separaban en el tercer trimestre de 2025. En solo un año, la diferencia entre dos puertos con una posición geográfica prácticamente equivalente ha pasado de ser moderada a situar a Tánger Med en otra escala de conectividad.
El resto de puertos marroquíes con dato son Casablanca, con 220,84 puntos y el puesto 104; Agadir, con 63,81 puntos y una subida del 71,1 %, y Nador, con 11,25 puntos y sin variación. En Nador está pendiente la entrada en servicio de la Terminal Este de Nador West Med, que ya ha completado sus pruebas y añadirá una nueva opción de transbordo en la costa mediterránea marroquí. Marruecos suma como país 262,44 puntos, un 4,1 % más, y es la 22ª economía del índice. Gibraltar, como economía, suma 6,84 puntos, un 8,3 % menos.
El resto de puertos andaluces ofrece un balance dispar, con una característica común: en puertos de menor tamaño, la entrada o salida de uno o dos servicios basta para mover el índice con fuerza, por lo que sus variaciones deben leerse con más cautela.
Málaga, quinto puerto español, registra 137,72 puntos y el puesto 193 del mundo. Su índice cae un 14,5 % interanual, pero sube un 5,0 % respecto al segundo trimestre y casi cuadruplica el de hace dos años, cuando era de 34,48 puntos. El salto que dio a finales de 2024 lo sacó de la posición marginal que ocupaba en la red. Aunque ha perdido parte de lo ganado, el puerto sigue en un nivel muy superior al de su trayectoria anterior.
Huelva vive el mejor momento de su serie. Sus 49,38 puntos, un 12,3 % más que un año antes, son el segundo valor más alto desde 2006, solo superado por los 50,32 del trimestre anterior. Dos trimestres seguidos en máximos apuntan a una mejora sostenida de su oferta de servicios de contenedores.
Cádiz suma 49,68 puntos (+1,9 %) y prácticamente iguala a Huelva; Sevilla repite con 13,01, y Almería baja un 5,8 %, hasta 10,25. Andalucía reúne seis de los 27 puertos españoles con dato, y el índice de Algeciras multiplica por 3,5 el de Málaga, el segundo de la comunidad. Esa distancia refleja hasta qué punto la conectividad andaluza depende de un único gran puerto.
En el conjunto de España, 13 puertos bajan, 10 suben y 4 repiten valor. Las mayores subidas corresponden a Ceuta, que crece un 116,3 %, hasta 23,86 puntos; Bilbao, que sube un 27,1 %, hasta 130,14, y Huelva. El porcentaje de Ceuta se explica en buena medida por su escasa base de partida. El de Bilbao tiene más peso, porque se produce en un puerto que ya figuraba entre los seis primeros de España.
Las mayores caídas se registran en Ferrol (-40,8 %), Marín (-37,6 %), Gijón (-15,7 %) y Málaga (-14,5 %). Las Palmas, cuarto puerto español, retrocede un 11,5 %, hasta 260,44 puntos; Vigo, un 11,9 %, y Santa Cruz de Tenerife, un 4,9 %. El descenso simultáneo de los dos grandes puertos canarios y de los gallegos contrasta con la estabilidad de Barcelona y Valencia. Castellón sube un 3,9 % y el Puerto de Tarragona, un 6,9 %.
A escala mundial, los mayores movimientos de puertos se concentran en torno al golfo Pérsico. Las caídas más acusadas son las de Khalifa (-77,5 %) y Yebel Ali (-73,7 %), en Emiratos Árabes Unidos; Hamad (-71,3 %), en Catar; Dammam (-70,9 %), en Arabia Saudí, y el puerto de Baréin (-56,7 %). Yebel Ali, uno de los grandes nodos de transbordo del mundo, baja hasta 204 puntos y el puesto 121. Las mayores subidas corresponden a Duqm (+293,4 %), en Omán; Zhapu (+230,6 %), en China; Khor Fakkan (+191,5 %), en la costa oriental de Emiratos, que pasa a ser el primer puerto del país en el índice; Lamu (+110,8 %), en Kenia, y Latakia (+88,6 %), en Siria.
El reparto responde a la geografía: caen los puertos situados dentro del Golfo y suben los que quedan fuera del estrecho de Ormuz, en un año marcado por las restricciones al paso de portacontenedores por ese estrecho. Maersk comunicó en abril que Ormuz seguía cerrado y que no podía garantizar el paso seguro de su personal, sus buques y la carga de sus clientes. Parte de la carga con destino a Dubái se desvía por carretera desde Khor Fakkan y Fujairah, en la costa oriental de Emiratos. El índice de la UNCTAD recoge con precisión ese desplazamiento: Khor Fakkan casi triplica su conectividad y se sitúa por encima de Yebel Ali. Omán, pese a la subida de Duqm, baja un 10,6 % como país, lo que indica que la reorganización no ha compensado la pérdida de servicios en el conjunto de la región. En la parte alta de la clasificación mundial no hay cambios de fondo: Shanghái suma 2.439,09 puntos, y le siguen Ningbo, Singapur, Busan y Qingdao.
Por países, el Liner Shipping Connectivity Index (LSCI) sitúa a España en 407 puntos en el tercer trimestre, un 3,4 % menos que un año antes. Es la octava economía del mundo, un puesto menos que en el segundo trimestre, cuando sumaba 416,6 puntos, y la primera de la Unión Europea. Países Bajos suma 374,91 puntos; Bélgica, 346,97; Alemania, 326,58; Italia, 287,1, y Francia, 263,35. Reino Unido registra 382,85 y Portugal cae un 12,4 %, hasta 159,85. China ocupa el primer puesto con 1.341,97 puntos, y le siguen Corea del Sur, Singapur, Estados Unidos, Malasia, Vietnam y Japón, que con 412,45 puntos suma 5,45 más que España.
Entre las diez primeras economías se aprecia una división clara. Suben China (+3,2 %), Corea del Sur (+2,0 %), Singapur (+0,9 %) y Vietnam (+5,4 %). Bajan Estados Unidos (-3,1 %), Malasia (-2,9 %), Japón (-3,9 %), España (-3,4 %), India (-3,8 %) y Reino Unido (-3,4 %). Indonesia, en el puesto 23, crece un 8,2 %. La conectividad crece en los grandes centros de producción del este y el sudeste de Asia y se debilita en Estados Unidos, Japón, India y Reino Unido, así como en nodos de transbordo como Malasia y España.
Entre las economías con un índice superior a 20 puntos, las mayores caídas interanuales del trimestre corresponden a Catar (-65,3 %), Baréin (-60,6 %), Irak (-56,0 %) y Emiratos Árabes Unidos (-39,1 %), cuatro economías con sus principales puertos dentro del golfo Pérsico. Kuwait baja un 16,5 % e Irán, un 12,6 %. Fuera de esa región, las mayores caídas son las de Reunión (-24,0 %) y Túnez (-23,3 %). Las mayores subidas son las de Venezuela (+91,4 %), Siria (+79,7 %), Yibuti (+34,7 %), Chipre (+32,9 %) y Líbano (+27,4 %).
El caso de Venezuela no puede leerse al margen de la intervención de Estados Unidos y del petróleo. El 3 de enero de 2026, una operación militar estadounidense en Caracas terminó con la captura de Nicolás Maduro, trasladado al país norteamericano para ser juzgado por narcoterrorismo, narcotráfico y armas, cargos que él rechaza. El secretario general de Naciones Unidas, António Guterres, se declaró profundamente preocupado porque no se respetaron las normas del derecho internacional y advirtió del peligroso precedente que sienta la operación. Varios expertos en derecho internacional sostienen que la acción vulneró la Carta de la ONU. Washington la justificó por la legítima defensa frente al narcotráfico y por la falta de legitimidad de Maduro tras las elecciones de 2024, cuyo resultado rechazaron más de 50 países, entre ellos Estados Unidos y la Unión Europea.
El petróleo ha ocupado el centro de la estrategia estadounidense desde el primer día. Pocas horas después de la captura, Trump anunció que Venezuela se abriría a las grandes petroleras de su país. Días más tarde afirmó que Estados Unidos podría controlar Venezuela y explotar sus reservas durante años. Su Gobierno anunció la transferencia de hasta 50 millones de barriles de crudo venezolano, y el secretario de Energía, Chris Wright, explicó que Washington supervisaría su venta y controlaría los ingresos. El 29 de enero, la Asamblea Nacional aprobó una reforma de la Ley de Hidrocarburos que abre la industria a empresas extranjeras, un cambio que la Administración estadounidense esperaba. Ese mismo día, el Departamento del Tesoro autorizó a compañías estadounidenses a exportar, comprar, vender y transportar petróleo venezolano. La secuencia muestra que la flexibilización de las sanciones, que es la que ha devuelto a Venezuela a las rutas de las navieras, ha ido acompasada con la apertura del principal recurso del país a los intereses de Estados Unidos.
La reapertura comercial ha llegado también a los puertos. A finales de mayo, el portacontenedores CMA CGM Bali, un buque de servicios transpacíficos, hizo escala en la terminal de contenedores de La Guaira. El viceministro de Transporte Acuático, David Quintana, atribuyó la incorporación de Venezuela a los itinerarios de las navieras al aumento de los volúmenes de carga. El índice de la UNCTAD recoge ese cambio: Venezuela casi duplica su conectividad en un año, hasta 65,06 puntos, y ocupa el puesto 79 del mundo. La cifra sigue siendo modesta. Además, el regreso del país a la red de líneas regulares se produce en un contexto en el que la gestión de su principal recurso depende en buena medida de las decisiones que se toman en Washington, lo que hace de esta recuperación de la conectividad un proceso condicionado desde el exterior.
Siria sigue una trayectoria parecida. Tras la caída del anterior régimen y el levantamiento progresivo de las sanciones occidentales, CMA CGM firmó en mayo de 2025 un acuerdo de 30 años para operar el puerto de Latakia, con una inversión de 230 millones de euros. En mayo de 2026 amplió su presencia con la gestión de centros logísticos interiores en Adra, cerca de Damasco, y en Alepo. La subida del 88,6 % de Latakia y del 79,7 % del país reflejan esa reapertura. La mejora de Yibuti, a la entrada del mar Rojo, y la de Chipre y Líbano, en el Mediterráneo oriental, es compatible con la vuelta de servicios a la ruta de Suez, aunque el índice no permite atribuirla a un servicio concreto. Egipto baja un 6,2 % en el trimestre, hasta 264,08 puntos.
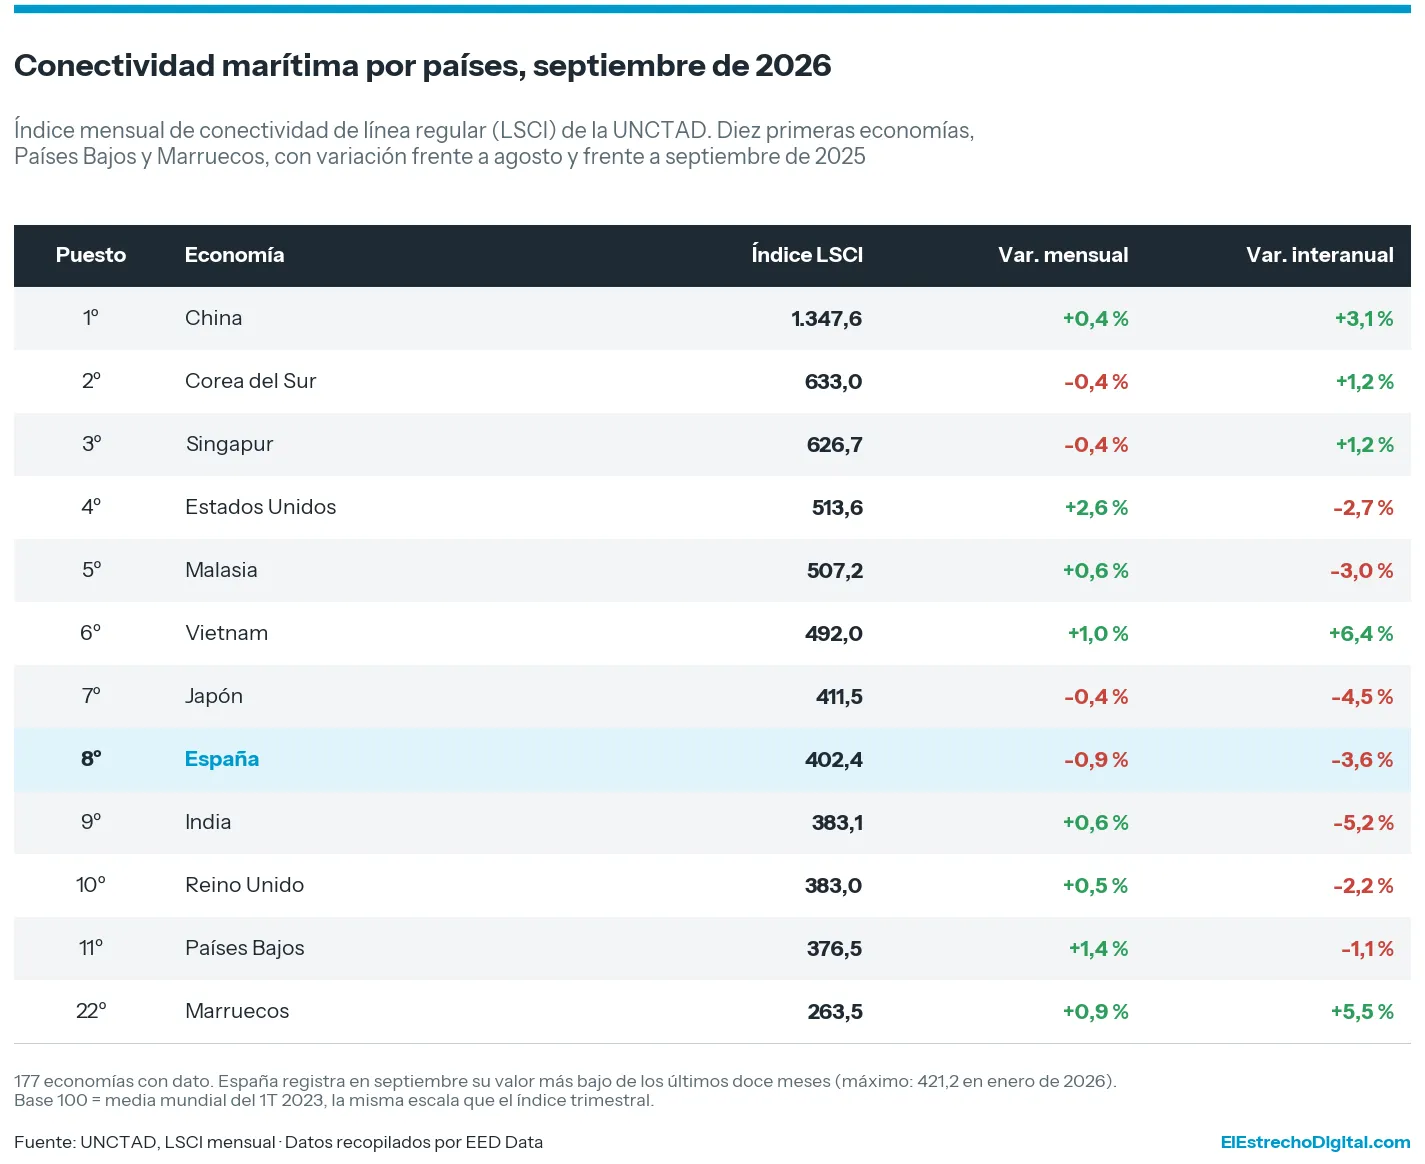
La principal novedad de esta edición es el índice mensual de conectividad por países, que la UNCTAD introdujo en 2025 junto a la serie trimestral. Se calcula en la misma escala, recoge antes los cambios de rutas y escalas y tiene dato mensual desde enero de 2023. No existe una versión mensual por puerto, pero el dato por país permite seguir casi en tiempo real la evolución de España.
Según este indicador, España registra 402,4 puntos en septiembre de 2026, un 0,9 % menos que en agosto y un 3,6 % menos que un año antes, y ocupa el octavo puesto entre 177 economías. Es el valor más bajo de los últimos doce meses. El máximo de ese periodo se alcanzó en enero de 2026, con 421,2 puntos, lo que supone un descenso del 4,5 % en ocho meses. La serie mensual confirma que la pérdida de conectividad de España ha sido continua a lo largo del año y que no se ha frenado al cierre del trimestre, porque el valor de septiembre queda por debajo de la media trimestral. Japón, séptimo, suma 411,5 puntos en septiembre, 9,1 más que España, frente a los 5,45 de diferencia en la media del trimestre. India, novena, se sitúa en 383,1, y Marruecos alcanza 263,5 puntos, un 5,5 % más que un año antes.
La serie mensual repite el patrón del Golfo, con caídas interanuales en septiembre del 68,8 % en Catar, el 60,9 % en Baréin, el 54,9 % en Irak y el 38,3 % en Emiratos Árabes Unidos. Entre las subidas figuran Venezuela (+110,9 %), Siria (+107,5 %), Yibuti (+33,4 %), Mauritania (+31,1 %) y Chipre (+29,4 %). El índice de Venezuela crece además un 96,7 % respecto a agosto, una variación que muestra lo sensible que es el indicador mensual a escalas concretas en países con una red de servicios reducida. Respecto al mes anterior, el índice de Mauritania crece un 22,9 % y el de Arabia Saudí, un 16,7 %. Egipto, que cae en el conjunto del trimestre, sube un 3,3 % en septiembre frente a agosto, un movimiento que coincide con el regreso de servicios a Suez.
Los datos proceden de la UNCTAD y los ha recopilado EED Data, la plataforma de datos de El Estrecho Digital. La sección de Conectividad de EED Data permite consultar el ranking completo de puertos y países, la serie de cada puerto desde 2006 y el detalle de España, Europa y Andalucía.
Newsletter
El briefing del sector, cada mañana a las 8:00
Las claves de puertos, logística y transporte marítimo en tu correo, de lunes a viernes, antes de empezar el día.