La entrada en vigor en 2027 de las nuevas obligaciones españolas para la descarbonización de los combustibles utilizados en la navegación de cabotaje ha abierto un debate sobre sus posibles efectos en el mercado del búnker. La compañía especializada en datos de emisiones portuarias PortXchange ha advertido de la posibilidad de que las diferencias regulatorias entre países provoquen desplazamientos de los suministros hacia puertos sujetos a menores obligaciones, tomando como referencia la evolución registrada este año en Rotterdam.
El nuevo marco español está recogido en el Real Decreto 611/2026, de 22 de julio, de impulso a la descarbonización del sector del transporte y fomento de los combustibles renovables. El texto consolidado establece su entrada en vigor el 1 de enero de 2027 e incorpora objetivos específicos para la navegación de cabotaje.
La norma fija que los sujetos obligados deberán reducir progresivamente la intensidad de las emisiones de gases de efecto invernadero asociadas a los combustibles destinados al cabotaje. La senda comienza con una reducción del 6,5% en 2027, que aumenta al 7% en 2028, el 8% en 2029 y el 9% en 2030. Los porcentajes continúan incrementándose durante la siguiente década hasta alcanzar el 33% en 2040.
Las obligaciones recaen, entre otros agentes, sobre los operadores al por mayor de productos petrolíferos por sus ventas nacionales anuales destinadas a la navegación de cabotaje, los distribuidores minoristas por los suministros no procedentes de mayoristas y determinados consumidores directos. El régimen también contempla a operadores y comercializadores de gases licuados del petróleo y gas natural.
El Real Decreto incorpora además un subobjetivo específico para los combustibles renovables en el cabotaje. Este comenzará en el 2% del contenido energético en 2027 y aumentará progresivamente hasta alcanzar el 20% en 2040. La regulación permite que los proveedores que suministren combustibles renovables a la navegación internacional puedan computarlos para el cumplimiento de determinados objetivos establecidos para el cabotaje.
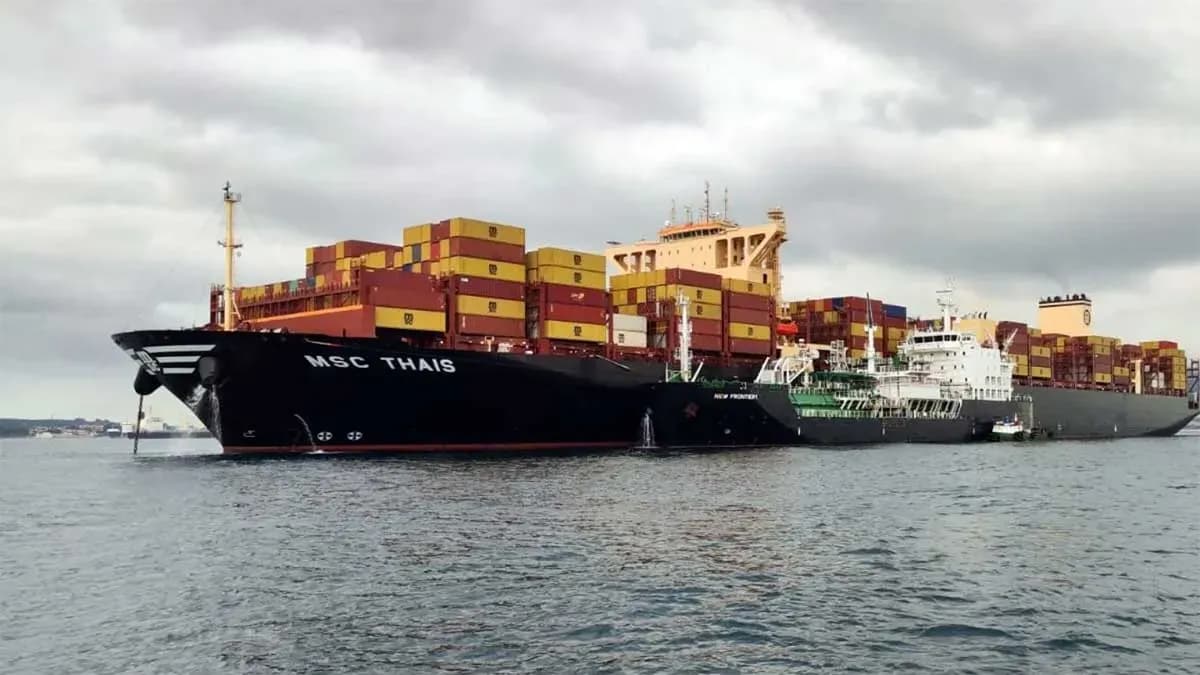
PortXchange ha relacionado la entrada en funcionamiento del modelo español con la experiencia observada en Países Bajos después de la aplicación de la Directiva europea RED III. Según la compañía, las ventas de combustible marítimo en Rotterdam disminuyeron en 648.399 toneladas durante el primer trimestre de 2026 y la diferencia de precio derivada del cumplimiento regulatorio frente a otros mercados próximos habría alcanzado en septiembre entre 20 y 25 dólares por tonelada. Estas cifras forman parte del análisis difundido por la propia empresa.
Los datos publicados directamente por la Autoridad Portuaria de Rotterdam confirman una reducción próxima al 25% del volumen de búnker durante el primer trimestre de 2026 respecto al mismo periodo del año anterior. El descenso afectó especialmente a los combustibles fósiles: el VLSFO cayó un 44%, el HSFO un 25% y el ULSFO un 13%, mientras que el MGO disminuyó un 7% y el MDO un 11%.
La propia Autoridad Portuaria neerlandesa señaló entonces que la evolución podía explicarse parcialmente por la implantación de RED III en Países Bajos, que había elevado los precios respecto a los países vecinos. El organismo mencionó igualmente otros factores, como modificaciones regulatorias y operativas, la volatilidad de los precios y la incertidumbre del mercado, por lo que no atribuyó la caída exclusivamente al nuevo marco normativo.
La tendencia continuó durante el segundo trimestre. Rotterdam comunicó en julio que el volumen de combustible suministrado durante el primer semestre había descendido un 25,1% interanual. El fuelóleo fósil cayó un 28,3%, mientras que las ventas de combustibles alternativos aumentaron un 28%. La autoridad portuaria indicó que se estaba produciendo un desplazamiento visible de volúmenes hacia otros puertos y volvió a citar la implantación de RED III entre los factores que estaban influyendo en esta evolución.
PortXchange sostiene que las diferencias en el ritmo de implantación de las obligaciones entre países europeos pueden influir en la elección de los puertos de suministro. La empresa cita en su análisis la situación de Bélgica y Alemania para argumentar que una aplicación no homogénea puede modificar los flujos comerciales del búnker. Se trata de una interpretación formulada por la compañía a partir de los datos del mercado neerlandés y no de una previsión oficial sobre la evolución de los puertos españoles.
El Real Decreto español incorpora asimismo nuevas obligaciones de información para el sistema portuario. Desde el 1 de enero de 2027, Puertos del Estado deberá comunicar anualmente la electricidad suministrada a determinados tipos de buques y los combustibles entregados en el conjunto de los puertos de interés general, desglosados por grupos de productos. Las Autoridades Portuarias deberán recabar estos datos de los prestadores de servicios de suministro y trasladarlos a Puertos del Estado.
La información deberá diferenciar los combustibles renovables, hipocarbónicos, de carbono reciclado y fósiles. El reporte tendrá periodicidad anual y tendrá que remitirse antes del 15 de febrero del ejercicio siguiente a la Secretaría de Estado de Energía.
La evolución de este marco regulatorio afecta a un mercado con una actividad significativa en el Puerto de Algeciras. Según el último informe de gestión publicado por la Autoridad Portuaria de la Bahía de Algeciras, durante 2024 se suministraron a los buques 3.269.420 toneladas de combustible, aceite y agua, de las que 2.414.953 toneladas correspondieron a operaciones de bunkering realizadas en fondeadero, además de los suministros efectuados en atraque.
La normativa española, no obstante, delimita los objetivos obligatorios de reducción de emisiones al combustible computable en la navegación de cabotaje. La Dirección General de Política Energética y Minas deberá establecer, previo informe del Ministerio de Transportes y Movilidad Sostenible, los criterios y trayectos de los buques cuyo combustible podrá contabilizarse dentro de este objetivo.