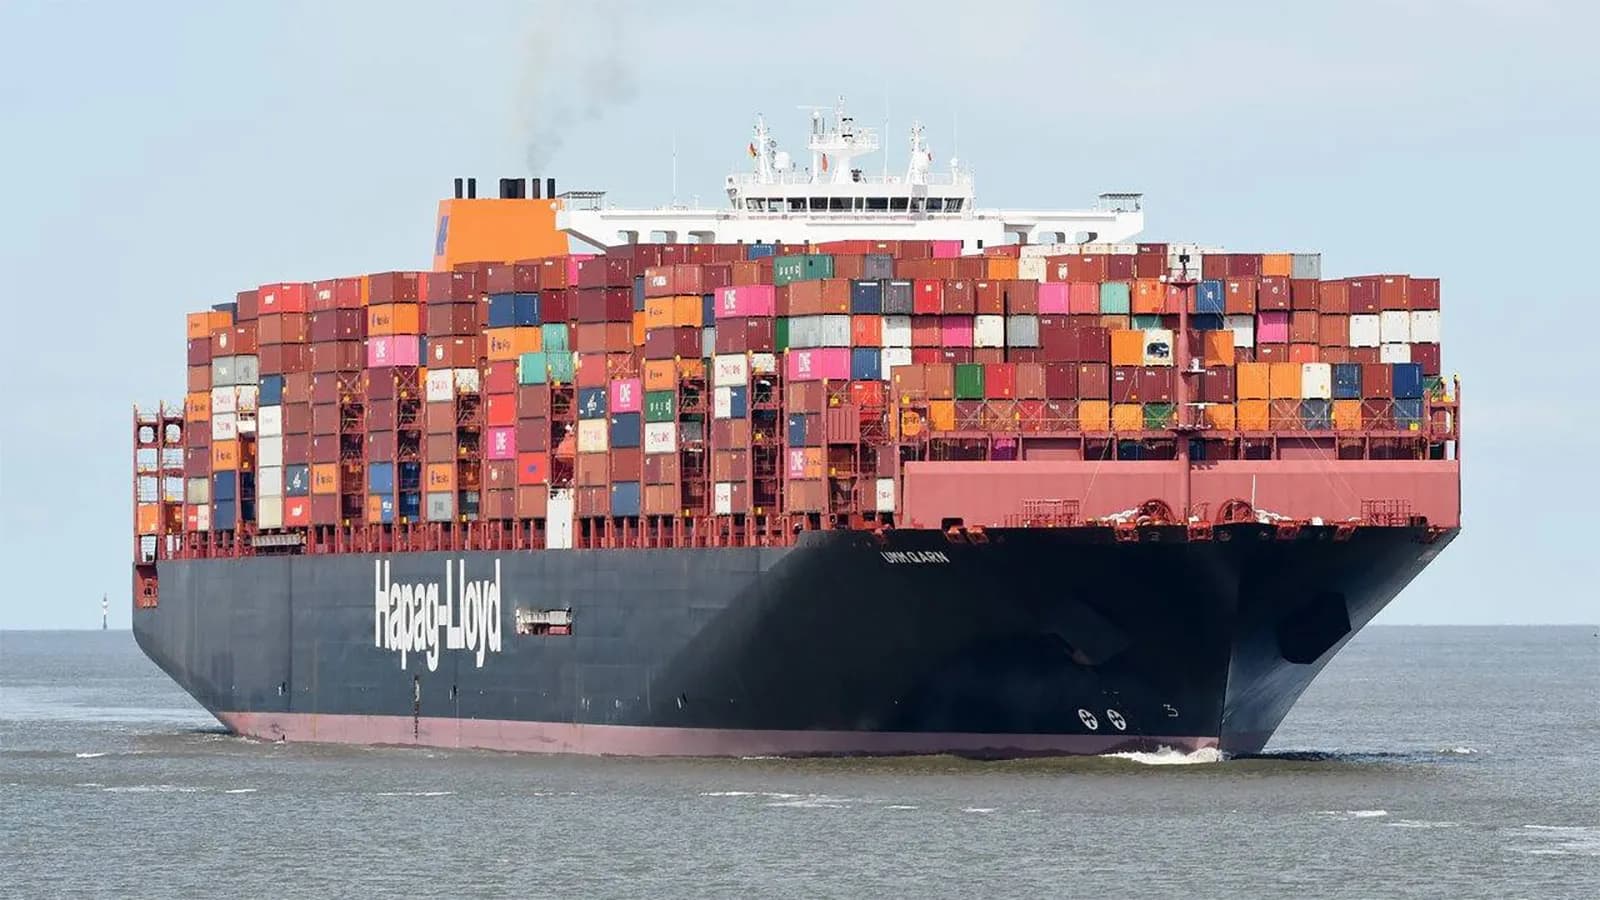
Hapag-Lloyd ha cerrado el segundo trimestre de 2026 con una recuperación de sus resultados respecto a los tres primeros meses del año, apoyada en el aumento de los volúmenes transportados y de las tarifas spot. El grupo alemán obtuvo un EBITDA de 829 millones de dólares (712 millones de euros), ligeramente superior al registrado en el mismo periodo de 2025, aunque el EBIT y el beneficio neto se mantuvieron por debajo de los niveles del pasado ejercicio.
El EBIT del grupo se situó entre abril y junio en 176 millones de dólares (150 millones de euros), mientras que el beneficio alcanzó los 83 millones de dólares (71 millones de euros). La evolución trimestral se ha producido después de un comienzo de ejercicio condicionado por disrupciones operativas y por los costes asociados a la situación en Oriente Medio.
Según Hapag-Lloyd, las exportaciones desde Asia y la mejora de la demanda estadounidense favorecieron el comportamiento de los volúmenes y de los fletes spot durante el segundo trimestre. Esta evolución permitió compensar parcialmente unos costes adicionales cercanos a 600 millones de dólares derivados del conflicto en Oriente Medio.
El cierre efectivo del estrecho de Ormuz desde finales de febrero ha generado gastos adicionales relacionados con combustible, seguros, almacenamiento, modificaciones de servicios y transporte terrestre. Estas circunstancias se sumaron a las disrupciones meteorológicas registradas a comienzos del ejercicio y condicionaron especialmente el negocio de transporte marítimo.
En Liner Shipping, los ingresos alcanzaron 5.700 millones de dólares (4.900 millones de euros) durante el segundo trimestre. Los volúmenes transportados aumentaron hasta 3,5 millones de TEU, frente a los 3,4 millones del mismo periodo de 2025.
La tarifa media de transporte se situó en 1.475 dólares por TEU, un 9% más que los 1.354 dólares por TEU contabilizados un año antes. Pese al incremento de los volúmenes y de los fletes, el EBITDA del segmento descendió hasta 773 millones de dólares (664 millones de euros) y el EBIT quedó en 153 millones de dólares (131 millones de euros), debido principalmente a los costes extraordinarios vinculados a la situación en el estrecho de Ormuz.
La recuperación del segundo trimestre no ha compensado completamente el comportamiento de los primeros meses del año. En el conjunto del primer semestre, Hapag-Lloyd registró unos ingresos de 9.221 millones de euros, frente a los 9.685 millones del mismo periodo de 2025. El EBITDA se redujo de 1.759 a 1.134 millones de euros y el EBIT pasó de 619 millones a 16 millones.
El resultado neto acumulado entre enero y junio fue negativo en 148 millones de euros, frente al beneficio de 709 millones obtenido durante el primer semestre del pasado ejercicio. El volumen transportado, por el contrario, aumentó un 1,5%, hasta 6,68 millones de TEU, mientras que la tarifa media del semestre quedó prácticamente estable, en 1.406 dólares por TEU frente a 1.411 dólares un año antes.
La compañía mantiene una flota de 300 portacontenedores con una capacidad conjunta de 2,46 millones de TEU a cierre de junio. Su cartera de pedidos comprende otros 32 buques, con una capacidad total de 349.000 TEU, cuyas entregas están previstas hasta 2029.
Hapag-Lloyd también ha señalado el comportamiento operativo de Gemini Cooperation, la red que opera conjuntamente con Maersk en los principales tráficos Este-Oeste. La compañía considera que el sistema ha mantenido una elevada fiabilidad de los itinerarios pese a las dificultades operativas registradas durante el periodo. A 30 de junio, la red global de Hapag-Lloyd estaba integrada por 129 servicios.
El área de Terminal & Infrastructure ha mantenido una evolución diferente a la del transporte marítimo. Sus ingresos alcanzaron 191 millones de dólares (165 millones de euros) durante el segundo trimestre, favorecidos por la consolidación completa por primera vez del negocio de terminales de contenedores de J M Baxi y por el crecimiento de los volúmenes en Latinoamérica.
El EBITDA de esta división aumentó hasta 55 millones de dólares (47 millones de euros), mientras que el EBIT se situó en 21 millones de dólares (18 millones de euros). En el conjunto del primer semestre, sus ingresos ascendieron a 308 millones de euros, frente a 223 millones un año antes, y el EBITDA pasó de 72 a 88 millones.
La actividad de terminales ha ganado peso dentro de la estrategia del grupo. En febrero comenzó a operar la nueva terminal de contenedores de Damietta, en Egipto, en la que Hapag-Lloyd participa indirectamente con un 39%. La instalación está orientada principalmente al transbordo y dispone de una capacidad prevista de hasta 3,3 millones de TEU.
A través de Hanseatic Global Terminals, el grupo también desarrolla junto a Imetame Group una nueva terminal de contenedores en Aracruz, Brasil, cuya entrada en servicio está prevista para mediados de 2028. Además, a finales de junio se acordaron los términos principales de una posible adquisición del 20% de Eurogate Container Terminal Hamburg y se planteó elevar del 10% al 20% la participación en la terminal TC3 del puerto de Tánger.
Tras los resultados del segundo trimestre y la evolución del mercado, Hapag-Lloyd revisó el 13 de julio sus previsiones para el conjunto de 2026. La compañía espera ahora un EBITDA de entre 2.700 y 3.700 millones de dólares, equivalentes a entre 2.300 y 3.200 millones de euros. La estimación anterior en euros se situaba entre 900 y 2.600 millones.
La previsión de EBIT se encuentra ahora entre 100 y 1.100 millones de dólares, equivalentes a entre 100 y 1.000 millones de euros. Anteriormente, el grupo contemplaba un rango de entre -1.300 y 400 millones de euros.
Hapag-Lloyd mantiene, no obstante, un elevado grado de incertidumbre sobre estas previsiones debido a la volatilidad de los fletes y a la evolución del conflicto en Oriente Medio. A cierre del primer semestre, el grupo disponía de una reserva de liquidez de 5.200 millones de euros y había generado un flujo de caja libre de 846 millones, frente a los 655 millones registrados durante el mismo periodo de 2025.