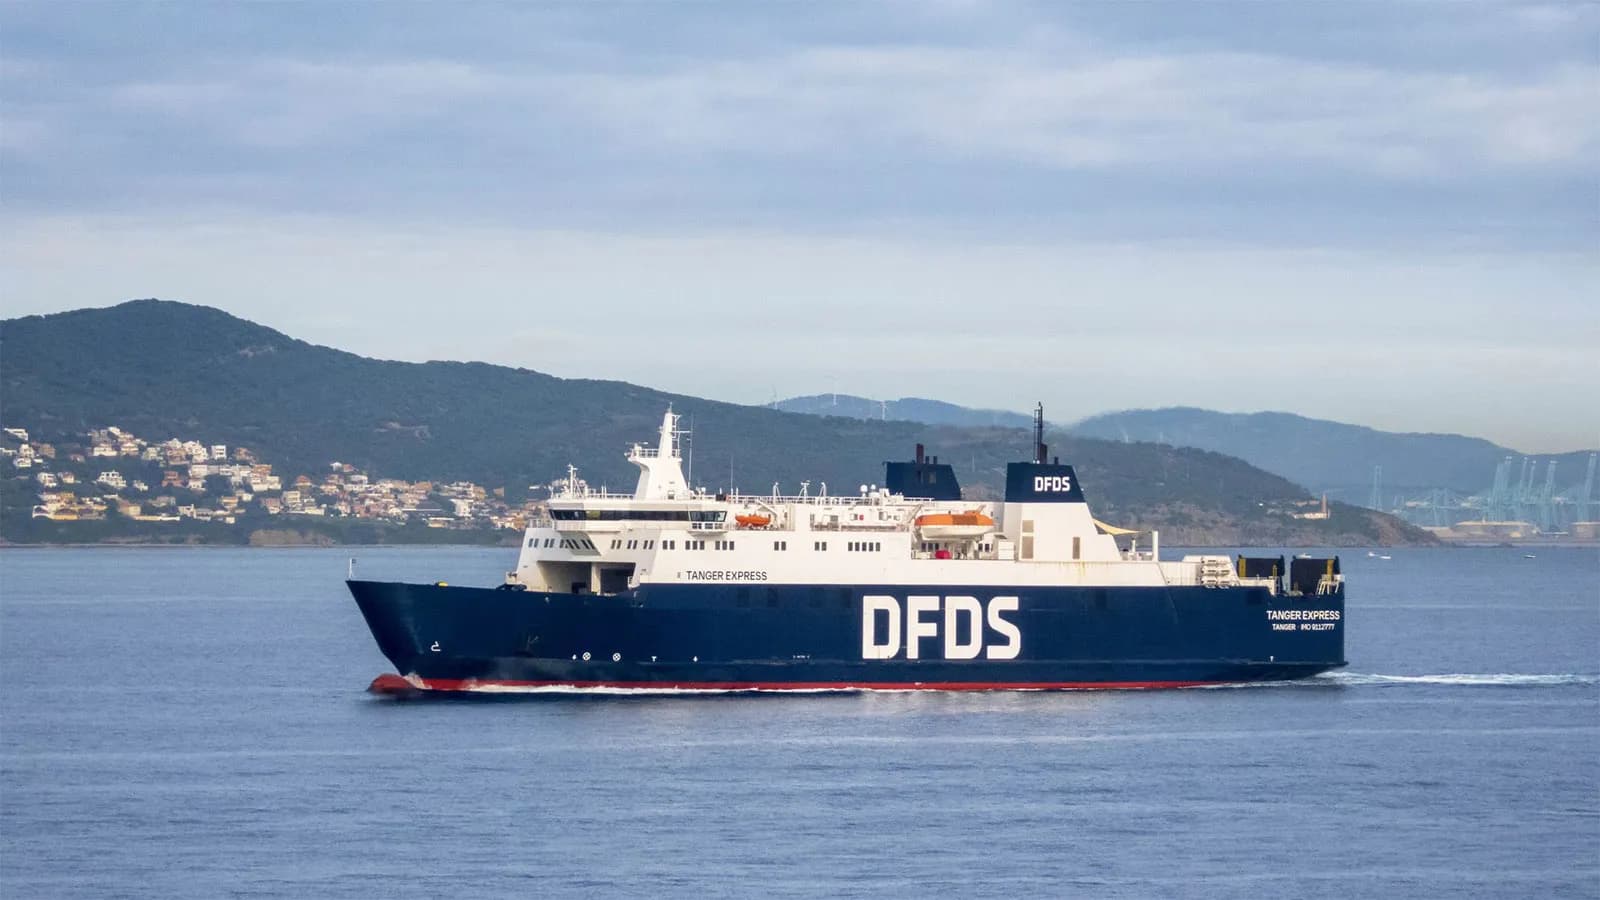
DFDS cerró el segundo trimestre de 2026 con un crecimiento del 2,4% de sus volúmenes de carga en el Estrecho de Gibraltar respecto al mismo periodo del pasado ejercicio, dentro de un trimestre en el que el grupo incrementó sus ingresos un 9,9% y mejoró de forma significativa su resultado operativo. El informe financiero publicado por la compañía ofrece datos específicos de actividad para el Estrecho, aunque no desglosa los ingresos o resultados correspondientes exclusivamente a este mercado.
Entre abril y junio, DFDS contabilizó 584.000 metros lineales de carga en el Estrecho, frente a los 570.000 del segundo trimestre de 2025. En el conjunto de los seis primeros meses del año, el volumen alcanzó 1,251 millones de metros lineales, frente a 1,210 millones entre enero y junio del ejercicio anterior.
La evolución de la actividad de pasajeros fue diferente. DFDS señala que los volúmenes ajustados del Estrecho se redujeron un 24,8% durante el segundo trimestre, debido a un menor número de salidas provocado por interrupciones relacionadas con las condiciones meteorológicas y por cambios de tonelaje durante el periodo.
En términos no ajustados, la compañía contabilizó 134.000 pasajeros en el Estrecho entre abril y junio, frente a 228.000 en el mismo trimestre de 2025. Durante el conjunto del primer semestre fueron 257.000 pasajeros, frente a 495.000 en los seis primeros meses del pasado ejercicio. La comparación está condicionada por la salida de DFDS de la ruta Tarifa-Tánger Ville a comienzos de mayo de 2025, circunstancia que lleva al grupo a ofrecer también una comparación ajustada de la evolución de los pasajeros.
El Estrecho constituye una de las tres áreas de la División de Ferry de DFDS en las que se combinan tráficos de mercancías y pasajeros, junto al Canal de la Mancha y el Báltico. El Mar del Norte y el Mediterráneo, por su parte, están orientados exclusivamente al transporte de mercancías dentro de la estructura con la que el grupo presenta sus resultados.
Los datos del Estrecho forman parte de un segundo trimestre en el que los volúmenes totales de carga de la red de ferris de DFDS aumentaron un 1,1%. El Mar del Norte registró un crecimiento del 5,5% una vez ajustados los cambios de rutas, mientras que los tráficos del Mediterráneo descendieron un 3,3%. En este último mercado, el crecimiento de las conexiones entre Egipto y Túnez con Europa no compensó la reducción registrada entre Turquía y Europa, asociada por DFDS a ajustes de capacidad y a una demanda más contenida tanto en los mercados europeos como en el turco.
El informe incorpora además información sobre la operación mediante la que DFDS prevé incorporar parte de las actividades de Naviera Armas Trasmediterránea en el Estrecho de Gibraltar. La compañía recuerda que el acuerdo fue anunciado en agosto de 2025 y establece un precio de adquisición de aproximadamente 32,1 millones de euros. Este importe no está incluido en las previsiones de inversión ni de flujo de caja de DFDS para 2026.
DFDS señala en la documentación correspondiente al segundo trimestre que durante el tercer trimestre de 2026 recibió una autorización condicionada para la transacción y que continuaba el diálogo con las autoridades de competencia competentes. El cierre de la operación permanecía, a la fecha de elaboración del informe, sujeto a las autorizaciones regulatorias finales.
La operación anunciada en 2025 contempla la adquisición de dos buques vinculados a los servicios entre Algeciras y el norte de África, junto con los permisos correspondientes y la incorporación de alrededor de 200 tripulantes. El expediente español afecta a las actividades que Armas desarrolla en las conexiones Algeciras-Tánger Med y Algeciras-Ceuta.
En el conjunto de la División de Ferry, los ingresos del segundo trimestre aumentaron un 13,4%, desde aproximadamente 577 millones hasta 654,3 millones de euros. El resultado antes de intereses, impuestos, depreciaciones y amortizaciones alcanzó unos 124 millones de euros, frente a 93,9 millones un año antes, con un incremento del 31,9%, mientras que el resultado operativo pasó de 24,9 a 56,6 millones de euros, un 127,5% más.
DFDS atribuye parte del crecimiento de los ingresos de transporte de mercancías al incremento de los recargos por combustible aplicado durante el trimestre. La compañía explica también que la subida de los precios del petróleo registrada desde marzo había generado inicialmente costes adicionales por el desfase temporal entre la variación del combustible y su traslado a las tarifas de carga, un efecto que pasó a tener una incidencia positiva durante el segundo trimestre.
El resultado de la División de Ferry incluye un coste extraordinario de aproximadamente 7,1 millones de euros derivado de una resolución judicial francesa relacionada con el fletamento de dos ferris del Canal de la Mancha en 2015. Ajustado por cambios de rutas y elementos extraordinarios, DFDS cifra en unos 35,9 millones de euros el incremento interanual del resultado operativo de esta división.
A escala de grupo, DFDS obtuvo entre abril y junio unos ingresos de aproximadamente 1.148 millones de euros, frente a 1.045 millones en el segundo trimestre de 2025, lo que supone un crecimiento del 9,9%. El resultado antes de intereses, impuestos, depreciaciones y amortizaciones aumentó un 34,9%, desde unos 119,5 hasta 161,2 millones de euros, como consecuencia de unos resultados superiores en sus dos divisiones operativas.
El resultado operativo del grupo alcanzó aproximadamente 60,7 millones de euros, frente a 21,8 millones un año antes. La mejora asciende a unos 38,9 millones y representa un incremento interanual del 179%. El margen antes de depreciaciones y amortizaciones pasó del 11,4% al 14%, mientras el margen operativo se situó en el 5,3%, frente al 2,1% registrado en el segundo trimestre de 2025.
El resultado antes de impuestos alcanzó unos 32,1 millones de euros, aproximadamente 38,9 millones más que en el segundo trimestre del pasado año. Tras contabilizar un gasto fiscal equivalente a unos 9,6 millones, el beneficio neto del periodo se situó en 22,5 millones de euros, frente a las pérdidas registradas un año antes.
En el conjunto del primer semestre, los ingresos de DFDS ascendieron a aproximadamente 2.132 millones de euros, un 3,8% más. El resultado antes de intereses, impuestos, depreciaciones y amortizaciones alcanzó unos 268,1 millones, un 22,1% por encima del mismo periodo de 2025, mientras que el resultado operativo se situó en 65,1 millones de euros, frente a unos 6,2 millones en el primer semestre anterior. El resultado neto acumulado permaneció ligeramente en terreno negativo, con unas pérdidas próximas al millón de euros, frente a unos 55,5 millones negativos contabilizados entre enero y junio de 2025.La División de Logística también mejoró sus resultados durante el segundo trimestre. Los ingresos aumentaron un 7,8%, desde aproximadamente 521,3 hasta 561,9 millones de euros, mientras que el resultado antes de intereses, impuestos, depreciaciones y amortizaciones pasó de 29 a 40,3 millones. El resultado operativo alcanzó 11,4 millones de euros, frente a 4,4 millones en el mismo periodo de 2025, lo que supone un incremento del 157%.
DFDS vincula esta evolución principalmente con las unidades de Europa continental y los países nórdicos. En su red continental, el grupo aplicó medidas de control de costes y ajustes de capacidad, mientras que varios de los proyectos denominados Boost, destinados a actividades con resultados inferiores a los objetivos de la compañía, mantuvieron su incidencia durante el trimestre.
La mejora de resultados se enmarca en las seis actuaciones definidas por DFDS a comienzos de año para actuar sobre su resultado operativo: recuperación del Mediterráneo, puesta en régimen de las operaciones de Jersey, política de precios de los ferris de carga, proyectos Boost en Logística, finalización del programa de reducción de costes iniciado en 2025 y recuperación de la unidad Türkiye & Europe South (TES).
La generación de caja también aumentó durante el trimestre. El flujo procedente de las actividades operativas alcanzó aproximadamente 165,9 millones de euros, un 17,9% más que en 2025. El flujo de caja libre ajustado se situó en unos 97,4 millones, frente a 72 millones un año antes, y alcanzó 137,5 millones en el acumulado del primer semestre.
DFDS explica que la evolución del capital circulante durante el segundo trimestre estuvo condicionada, entre otros elementos, por los anticipos estacionales de pasajeros y por la entrada de cantidades correspondientes al régimen europeo de comercio de derechos de emisión, ETS, que serán abonadas a la Unión Europea durante el tercer trimestre.
La compañía prevé por ello que el flujo de caja libre ajustado sea negativo durante la segunda mitad del ejercicio como consecuencia de la reversión de los anticipos de pasajeros, los pagos del ETS y un nivel de inversión superior al registrado durante el primer semestre, incluida la adquisición de un ferry.
DFDS mantiene para 2026 una previsión de inversiones de aproximadamente 227,4 millones de euros, frente a unos 133 millones contabilizados en 2025. Entre las operaciones previstas figura la compra en noviembre del Stena Vinga, un RoPax construido en 2005 que actualmente opera fletado por DFDS en la conexión entre Jersey y Portsmouth.
La evolución de los resultados y de la caja ha reducido asimismo el endeudamiento. La deuda financiera neta se situó al cierre de junio en aproximadamente 1.873 millones de euros, unos 281 millones menos que un año antes y 160,5 millones por debajo del cierre de 2025. La ratio entre deuda financiera neta y el resultado antes de intereses, impuestos, depreciaciones y amortizaciones de los últimos doce meses descendió hasta 3,4 veces, frente a 4,2 veces al finalizar el segundo trimestre de 2025 y 4,1 veces al término del pasado ejercicio.
DFDS prevé ahora terminar 2026 con esta ratio alrededor de 3,5 veces, frente a su estimación anterior de situarla por debajo de cuatro veces. Para finales de 2027 mantiene una previsión inferior a 3,5 veces. La estructura entre deuda y patrimonio se situó en una proporción del 50/50 al cierre del segundo trimestre, frente al 54/46 de un año antes.
Los resultados del primer semestre han llevado al grupo a revisar al alza sus previsiones para el conjunto de 2026. DFDS espera actualmente un crecimiento de los ingresos de entre el 3% y el 5%, frente a la estimación anterior de mantenerse aproximadamente en los niveles de 2025. La compañía atribuye principalmente la modificación de esta previsión al aumento de los recargos por combustible tanto en el transporte marítimo como en el transporte por carretera.
El resultado operativo previsto para el conjunto del ejercicio se sitúa ahora entre aproximadamente 160,5 y 187,3 millones de euros, después de elevar desde unos 133,8 hasta 160,5 millones el límite inferior de la previsión. Para la División de Ferry, el intervalo equivale aproximadamente a entre 173,9 y 194 millones de euros, mientras que Logística se mueve entre 20,1 y 26,8 millones. El flujo de caja libre ajustado esperado para el conjunto del año aumenta hasta alrededor de 66,9 millones de euros, frente a una previsión anterior superior a 33,4 millones.
La actualización mantiene distintas variables de incertidumbre para la segunda mitad del ejercicio. DFDS parte de una previsión de crecimiento económico europeo cercana al 0,5% en 2026 y señala entre los factores que pueden condicionar la actividad la evolución del conflicto entre Irán y los países del Golfo, el nivel de los precios del petróleo, la guerra en Ucrania y otros acontecimientos geopolíticos.
En cuanto al transporte de mercancías, la compañía espera que los volúmenes de ferris entre Europa y Turquía y el norte de África continúen creciendo durante la segunda mitad de 2026, aunque los elevados precios del petróleo pueden afectar a determinados mercados. Para el norte y el este de Europa prevé, en términos generales, niveles similares a los registrados en 2025 durante el resto del ejercicio.
Desde comienzos de marzo, DFDS ha registrado una subida de los precios del petróleo y de los diferenciales del combustible marítimo. La volatilidad ha incrementado el desfase existente en el mecanismo mediante el que los costes de combustible son trasladados al transporte de mercancías. La compañía ha incrementado las coberturas para una parte mayor de estos diferenciales durante el resto del año.
El nuevo presidente y consejero delegado de DFDS, Michael Hansen, incorporado al cargo el 1 de julio, ha iniciado paralelamente una revisión de la estrategia de la compañía. El proceso abordará la visión de largo plazo, el posicionamiento, las prioridades y los objetivos financieros del grupo y está previsto que concluya en un plazo de seis meses.
En materia medioambiental, la intensidad de emisiones de CO₂ equivalente del conjunto de la red aumentó un 2% durante el segundo trimestre, desde 13,9 hasta 14,2 gramos de CO₂ por tonelada bruta y milla náutica. DFDS relaciona esta variación con una mayor carga de los motores al concentrarse la capacidad en un menor número de buques y con velocidades de navegación superiores para atender la demanda. En términos absolutos, las emisiones well-to-wake de la red completa descendieron un 2,3% durante el primer semestre respecto a 2025, debido a la utilización de menos buques, la optimización de la flota y un menor número de salidas.