Los fletes spot del transporte marítimo de contenedores han registrado comportamientos diferentes durante la última semana según las principales rutas comerciales. Mientras las tarifas entre Asia y Europa y en parte del Transpacífico han descendido, el mercado intraasiático mantiene una tendencia al alza condicionada por la congestión portuaria, los fenómenos meteorológicos y la situación en Oriente Medio.
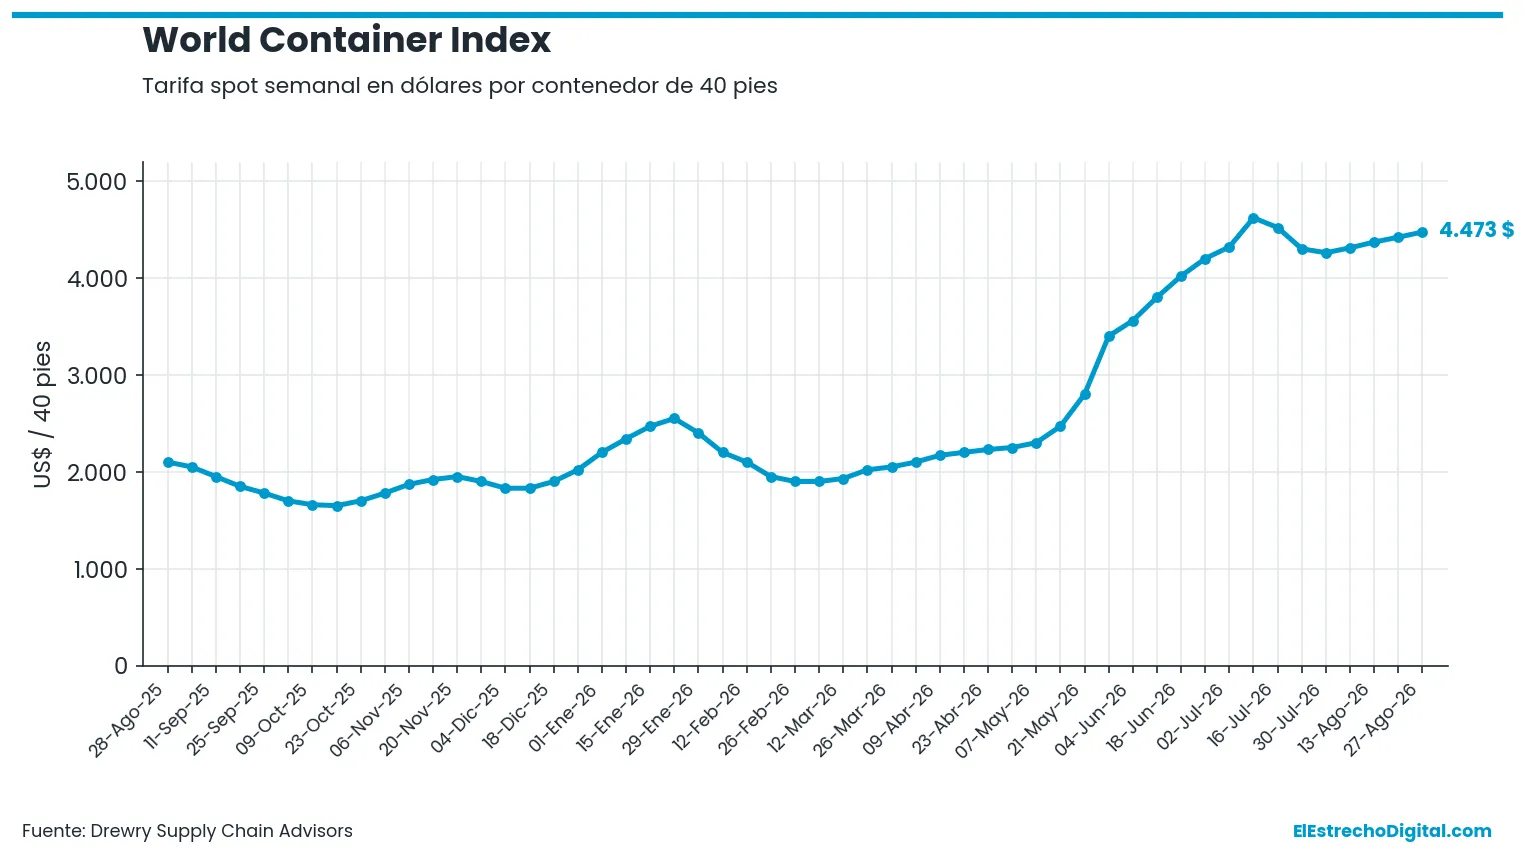
El World Container Index (WCI) de Drewry ha disminuido un 1% durante la semana hasta situarse en 4.473 dólares por contenedor de 40 pies, según los datos correspondientes al 27 de agosto. La reducción se ha producido principalmente por el comportamiento de las rutas transpacíficas y de los servicios entre Asia y Europa.
En la conexión Shanghai-Génova, el precio spot ha descendido un 2%, hasta 4.866 dólares por contenedor de 40 pies. La ruta Shanghai-Rotterdam ha registrado una reducción del 3%, situándose en 4.287 dólares.
Esta evolución se produce mientras las navieras mantienen medidas de gestión de capacidad. Según el Container Capacity Insight de Drewry, para la próxima semana se han anunciado cuatro blank sailings, frente a los dos contabilizados durante la última semana.
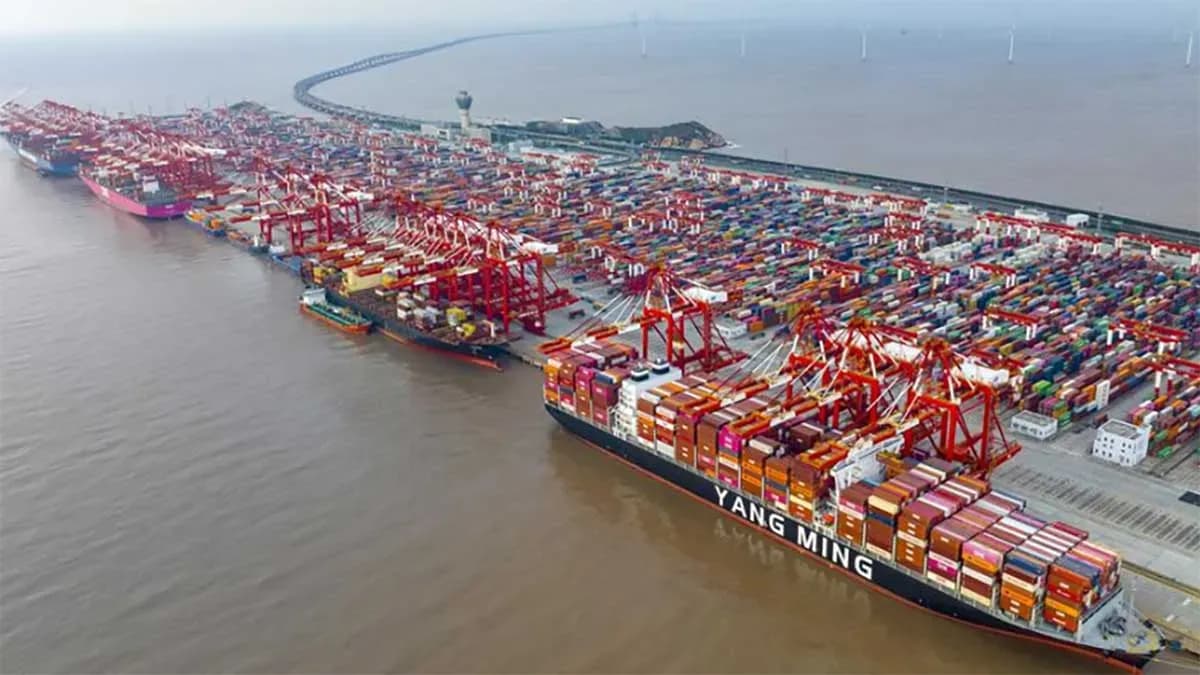
La congestión continúa afectando además a las operaciones en puertos asiáticos. En Shanghai, el tiempo de espera ha alcanzado las 96 horas, frente a las 35 horas registradas la semana anterior.
En el Transpacífico también se han producido descensos en algunas conexiones. Las tarifas desde Shanghai a Nueva York han bajado un 2%, hasta los 9.333 dólares por contenedor de 40 pies, mientras que los fletes entre Shanghai y Los Ángeles se han mantenido sin cambios en 6.818 dólares.
Drewry considera que el mercado Este-Oeste continúa condicionado por distintos factores geopolíticos y operativos. Entre ellos sitúa la situación en el Estrecho de Ormuz, los cambios en los itinerarios a través del Canal de Suez, la congestión de los puertos asiáticos, el bajo nivel del agua en el Rin y la reducción de capacidad prevista en el Canal de Panamá a partir de septiembre debido a la sequía.
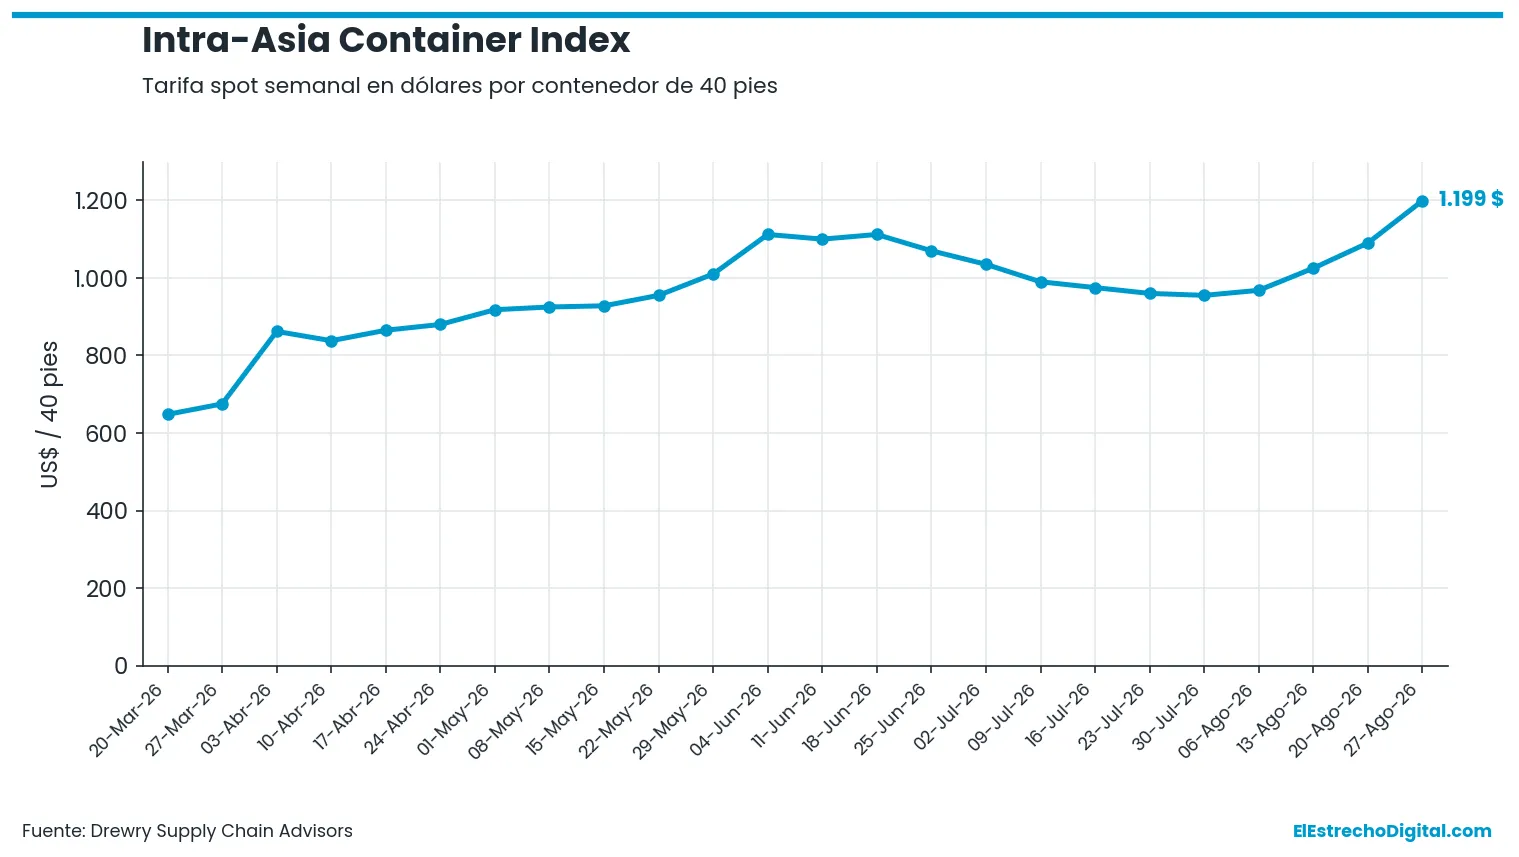
Frente al comportamiento de las principales rutas Este-Oeste, el mercado intraasiático ha registrado su cuarta semana consecutiva de crecimiento. El Intra-Asia Container Index (IACI) de Drewry ha aumentado un 10% hasta alcanzar los 1.199 dólares por contenedor de 40 pies, su nivel más alto de los últimos tres años.
La consultora relaciona este incremento con las alteraciones provocadas por la situación en Oriente Medio y con los problemas meteorológicos y de congestión que afectan a diferentes puertos de China.
Las tarifas desde China hacia el Sudeste Asiático y el Sur de Asia han registrado algunas de las mayores subidas de la semana. Las operaciones portuarias continúan afectadas después del paso del tifón Dolphin, descrito por Drewry como la tercera y más intensa tormenta tropical que ha afectado a China durante las últimas seis semanas.
A esta situación se añade la previsión de llegada del tifón Saudel, que podría afectar a las zonas costeras de Ningbo, Shanghai y Fujian.
En este contexto, el flete spot entre Shanghai y Laem Chabang ha aumentado un 27%, hasta 1.024 dólares por contenedor de 40 pies. La conexión Shanghai-Manila ha experimentado una subida del 24%, hasta 691 dólares.
La situación en Oriente Medio también está teniendo efectos sobre los tráficos del Sur de Asia. Drewry señala que los desvíos de buques y mercancías han incrementado la congestión en el puerto de Jawaharlal Nehru. El tiempo medio de espera de los buques alcanzó las 36 horas durante la semana 34, frente a las 28 horas de la semana anterior.
Las tarifas entre Shanghai y Jawaharlal Nehru han aumentado un 20%, hasta situarse en 3.568 dólares por contenedor de 40 pies.
El comportamiento ha sido diferente en otras conexiones dentro de Asia. Los fletes desde Busan a Shanghai han crecido un 10%, hasta 108 dólares por contenedor de 40 pies, mientras que las tarifas entre Ho Chi Minh y Shanghai han descendido un 6%, hasta 60 dólares.
El mercado también permanece condicionado por el coste del combustible. Drewry sitúa el precio del VLSFO en Rotterdam en 661 dólares por tonelada durante agosto y relaciona la evolución de los fletes con los costes energéticos y la incertidumbre existente en Oriente Medio.
Las previsiones de la consultora varían según los mercados. Para las rutas intraasiáticas afectadas por las alteraciones meteorológicas y la congestión portuaria, Drewry espera nuevos incrementos en determinados tráficos durante las próximas semanas, mientras que en otras conexiones regionales contempla una estabilización de las tarifas.
En las rutas Este-Oeste, la consultora prevé un comportamiento relativamente estable a corto plazo, aunque mantiene la incertidumbre por los condicionantes operativos y geopolíticos que afectan a las principales conexiones marítimas internacionales.