Un estudio sitúa al metanol, el hidrógeno y los sistemas híbridos como opciones clave para la descarbonización de los buques portacontenedores
Un estudio publicado en Energy Conversion and Management concluye que metanol e hidrógeno, con apoyo eólico y solar, trazan la transición más estable hacia 2050
Un sistema híbrido que combina motores de combustión interna monocombustible alimentados con metanol y pilas de combustible de óxido sólido de hidrógeno, apoyado en tecnologías de propulsión asistida por viento y paneles solares, constituye la configuración energética más consistente para descarbonizar los buques portacontenedores a largo plazo. Es la conclusión central de una investigación publicada en la revista científica Energy Conversion and Management, del grupo editorial Elsevier, firmada por Zhongxiu Peng y Yuzhe Zhao (Universidad Marítima de Dalian), Theo Notteboom (Academia Marítima de Amberes, Universidad de Gante y Universidad de Amberes) y Jingmiao Zhou (Universidad de Lenguas Extranjeras de Dalian).
El estudio analiza la planificación de la transición energética de estos buques bajo el objetivo de cero emisiones netas adoptado por la Organización Marítima Internacional (OMI), en un contexto de elevada incertidumbre técnica y económica. El trabajo recuerda que el transporte marítimo internacional mueve más del 80% del comercio mundial por volumen y representó aproximadamente el 2,5% de las emisiones de dióxido de carbono ligadas a la energía en 2024. Dentro de ese conjunto, el tráfico de contenedores supone en torno al 15% del comercio, alrededor del 20% del tonelaje de peso muerto (DWT) de la flota mundial y más del 20% de las emisiones del sector. La OMI adoptó en 2023 una estrategia revisada que fija el objetivo de cero emisiones netas de gases de efecto invernadero en torno a 2050 y, sobre esa base, ha propuesto un marco que combina requisitos obligatorios de reducción de emisiones con medidas económicas, todavía pendientes de negociación en sus aspectos de mercado.
Para abordar esta cuestión, la investigación desarrolla un marco de optimización estocástica en dos etapas —un modelo de programación cuadrática con restricciones cuadráticas y variables mixtas enteras (MIQCQP)— que determina de forma conjunta la selección de tecnología, la configuración de capacidad, la programación de las reconversiones (retrofits) y las estrategias de uso energético a largo plazo. La incertidumbre sobre los costes de los sistemas de potencia, los precios de los combustibles y las tasas de sustitución de energía auxiliar se representa mediante la generación de escenarios con muestreo por hipercubo latino, y el modelo se resuelve a través de un algoritmo de descomposición por escenarios (progressive hedging). El horizonte de planificación abarca de 2025 a 2050, dividido en periodos de cinco años. Los resultados expuestos corresponden a una instancia de 50 escenarios, con una desviación estándar relativa del 2,3% en los valores objetivo, lo que apunta a una variabilidad limitada en las soluciones.
El estudio toma como referencia cuatro tipos representativos de portacontenedores —Feeder (2.433 TEUs), Intermediate (7.164 TEUs), Neo-Panamax (14.500 TEUs) y Post-Panamax (18.982 TEUs)—, parametrizados con buques reales y especificaciones técnicas públicas. Estos casos no pretenden ofrecer una representación estadística de la flota mundial, sino reflejar contextos típicos de decisión sobre la configuración de combustibles y sistemas de potencia a escala de buque.
Según los resultados, todos los buques adoptan en el periodo inicial una configuración híbrida coherente de motor de combustión interna monocombustible de metanol y pila de combustible de óxido sólido de hidrógeno, complementada con tecnologías asistidas por viento y paneles solares, pese a las diferencias en capacidad de potencia y uso energético. El principal cambio estructural se produce mediante la reconversión del motor de metanol a motor de hidrógeno, mayoritariamente entre 2045 y 2050. En el buque Neo-Panamax, esa reconversión se adelanta a 2040-2045 en el 2% de los escenarios, mientras que el 98% restante se concentra en el tramo 2045-2050.
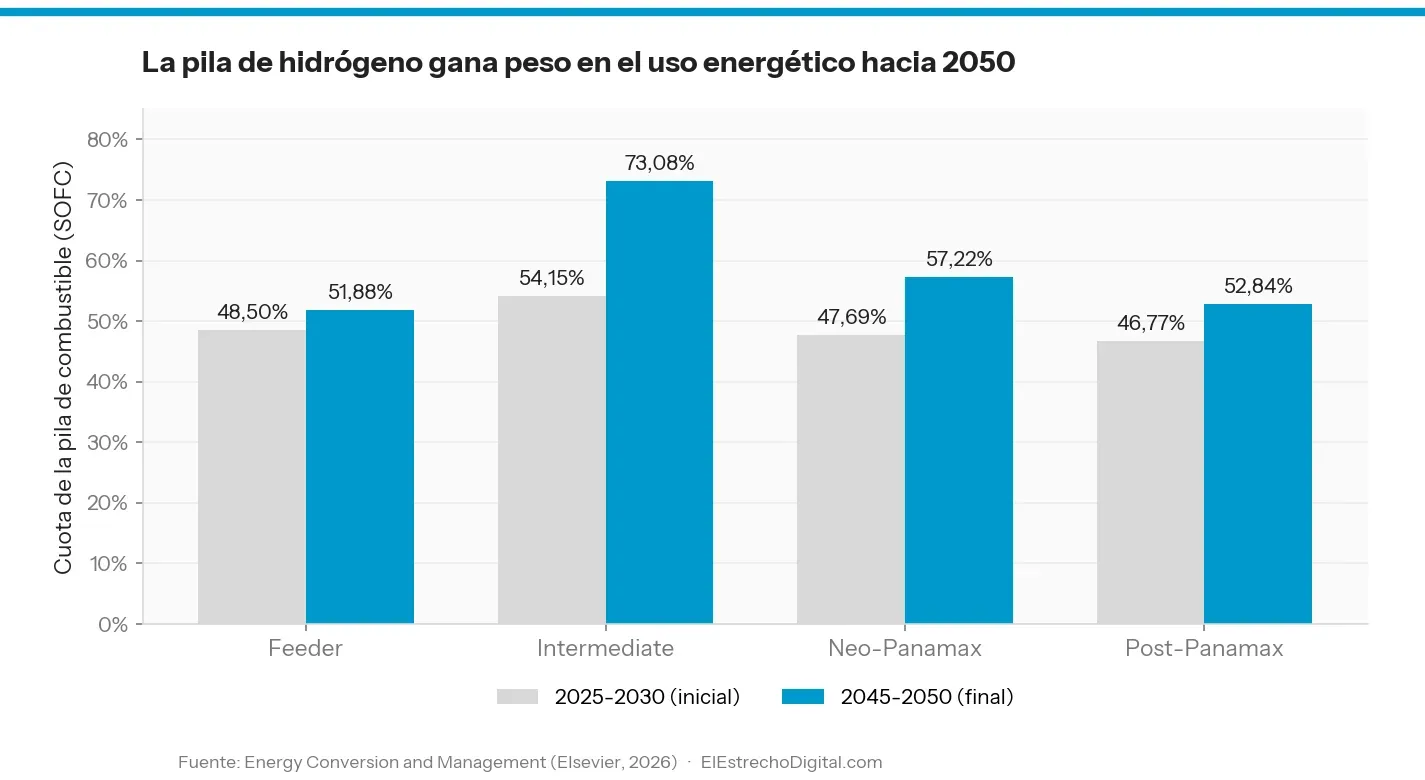
Los patrones de uso energético evolucionan a lo largo de la transición. En la fase inicial, el motor de combustión interna aporta algo más de energía que la pila de combustible en los buques Feeder, Neo-Panamax y Post-Panamax (entre el 51,50% y el 53,23%), mientras que el buque Intermediate depende más de la pila (54,15%). Hacia 2045-2050, el uso energético de la pila de óxido sólido supera al del motor en todos los tipos de buque, en una horquilla que va del 51,88% en el Feeder al 73,08% en el Intermediate.
En cuanto a la elección de combustible, en el periodo inicial todos los buques recurren al bio-metanol para el motor, mientras que la selección de combustible para la pila varía: los buques Feeder e Intermediate emplean hidrógeno azul, y los Neo-Panamax y Post-Panamax utilizan directamente hidrógeno electrolítico (e-hidrógeno) de cero emisiones para reducir la intensidad de gases de efecto invernadero del combustible. La composición del combustible del motor cambia de forma más notable entre 2030 y 2035, en particular en el buque Intermediate, donde coexisten metanol gris, azul y biometanol. Pese a su mayor coste, el e-hidrógeno se mantiene como el combustible final que permite la descarbonización profunda y desempeña un papel determinante en las trayectorias de transición a largo plazo.
El análisis de costes muestra que el gasto total aumenta con el porte del buque y está dominado por el consumo de combustible, cuya participación oscila entre el 51,52% y el 64,68% en la primera etapa y entre el 60,95% y el 67,15% en la segunda. Los costes de penalización asociados al estándar de combustible (GFS) propuesto por la OMI —fijados en 100 dólares por tonelada para el primer tramo y 380 para el segundo— resultan poco significativos, lo que apunta a una preferencia por combustibles de menores emisiones de ciclo de vida aun siendo más caros. La instalación temprana de propulsión eólica y paneles solares se explica por su capacidad de sustituir parte del consumo de combustible con una inversión relativamente baja.
El estudio examina además cómo afectan distintos mecanismos de penalización a las decisiones iniciales. En un escenario sin penalización, todos los buques recurren a metanol gris con hidrógeno azul; con la introducción del mecanismo GFS, los buques Feeder e Intermediate tienden al biometanol con hidrógeno azul, y los Neo-Panamax y Post-Panamax al biometanol con e-hidrógeno. Las tasas de penalización más altas tienden a aumentar la capacidad de la pila de combustible, especialmente en los buques de mayor porte. Un análisis paralelo sobre los sobrecostes de infraestructura asociados al almacenamiento, manejo y avituallamiento de los combustibles indica que estos reducen la cuota de uso de la pila y elevan la del motor, sin alterar la arquitectura híbrida dominante.
La investigación advierte de que sus resultados deben interpretarse como trayectorias de transición optimizadas bajo los supuestos del modelo y no como predicciones precisas para flotas concretas. Señala asimismo que las tecnologías para convertir el hidrógeno en potencia de propulsión todavía están madurando y no han alcanzado un despliegue comercial generalizado, y que las cadenas de suministro y la infraestructura de avituallamiento de e-hidrógeno siguen poco desarrolladas. Un análisis de sensibilidad incluido en el material complementario apunta a que, en el rango bajo de precios del hidrógeno, las decisiones de configuración temprana podrían variar hacia una combinación de motor de gasóleo marino (MGO) y pila de hidrógeno, manteniendo el motor de MGO como opción transitoria flexible. La arquitectura de metanol e hidrógeno permanece estable ante los distintos escenarios analizados, mientras que los factores de coste siguen condicionando la asignación de capacidad, las cuotas de uso energético y la elección concreta de combustible.