El análisis publicado en el número 768 de Sea-Intelligence Sunday Spotlight sobre el despliegue de buques portacontenedores en las rutas Este-Oeste muestra un cambio significativo en la estrategia operativa de Gemini Cooperation. La evolución de la cuota de mercado de capacidad semanal, calculada mediante una media móvil de ocho semanas, indica que la alianza está modificando la distribución de su flota entre las principales rutas intercontinentales, con una reducción de capacidad relativa en el Transpacífico y en Asia-Norte de Europa, y un aumento notable en el corredor Asia-Mediterráneo.
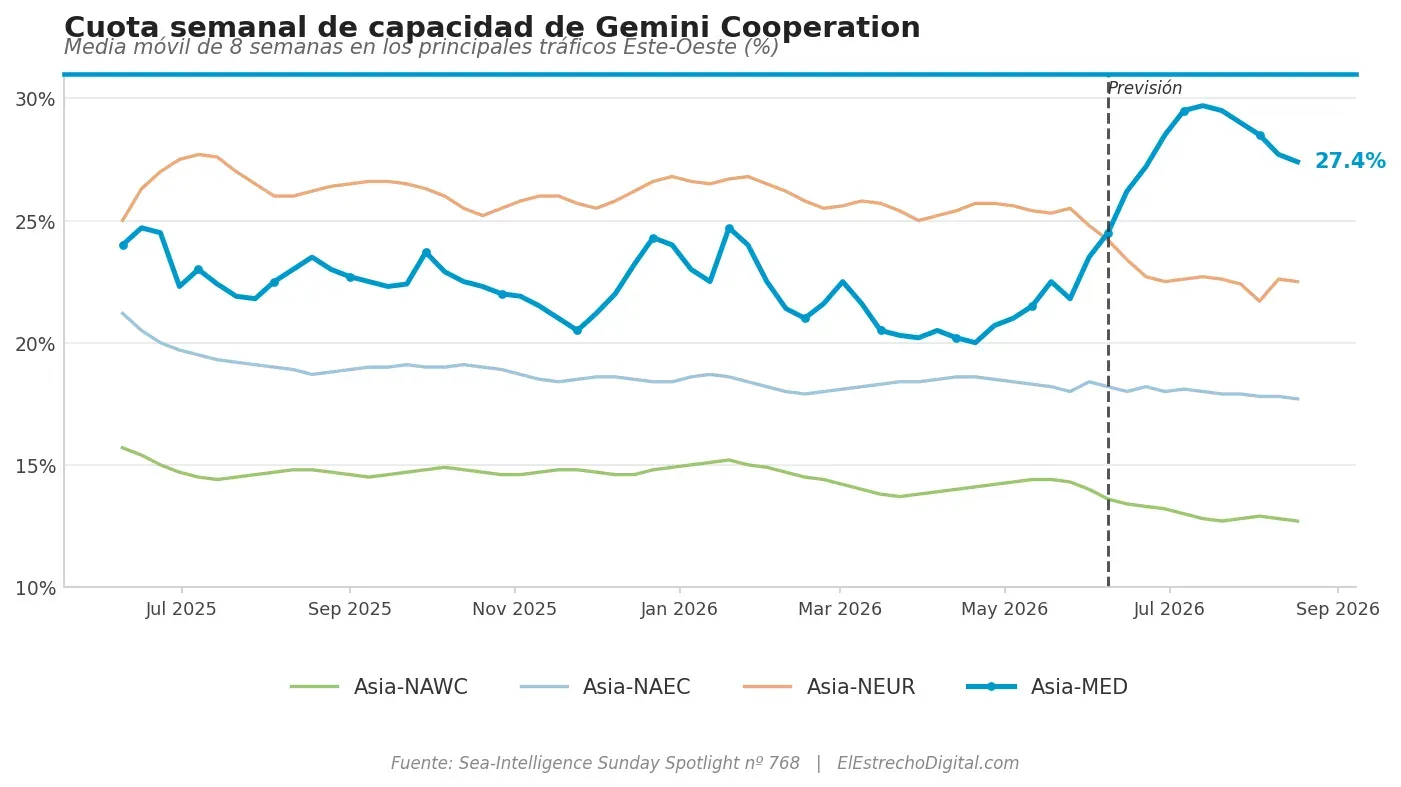
La lectura de los datos permite observar que no se trata únicamente de una pérdida generalizada de cuota frente a otros operadores, sino de una redistribución deliberada de medios navales. Gemini está destinando parte de la capacidad que hasta ahora empleaba en determinadas rutas a una mayor presencia operativa en el Mediterráneo, donde la previsión muestra un crecimiento de su participación en el mercado durante los próximos meses de 2026. La línea discontinua incluida en el gráfico separa el despliegue real registrado hasta comienzos de junio de las previsiones posteriores, lo que permite diferenciar entre capacidad ya desplegada y planificación futura.
En la ruta Asia-Norte de Europa, la cuota de Gemini ha pasado del 25,7% registrado a mediados de mayo al 22,5% previsto para junio de 2026. Esta caída está vinculada a un cambio estructural en el servicio AE3/NE3. Tras dos semanas de salidas en blanco a comienzos de junio, la alianza ha retomado esta conexión con buques de menor tamaño. Las unidades de más de 18.000 TEUs han sido sustituidas por buques de entre 14.000 y 15.000 TEUs, lo que supone una reducción aproximada de 5.500 TEUs semanales en la capacidad desplegada en este servicio.
Este ajuste en Asia-Norte de Europa coincide con una modificación en sentido contrario en la ruta Asia-Mediterráneo. Según los datos analizados por Sea-Intelligence, la cuota de capacidad de Gemini en este corredor pasaría del 23,4% de referencia al 29,7% en julio de 2026. El incremento responde a dos movimientos operativos desarrollados durante el segundo trimestre de 2026: la puesta en marcha de un cuarto loop, AE19/SE4, con buques de 14.000 TEUs, y la mejora de capacidad del servicio AE15/SE3, cuya media de tamaño de buque pasa de 13.100 TEUs a 18.400 TEUs.
La información disponible apunta a un mecanismo directo de cascada de flota. Los buques de 18.000 TEUs retirados de la ruta Asia-Norte de Europa han sido recolocados en el servicio Asia-Mediterráneo, lo que permite elevar de forma sustancial la capacidad semanal disponible en esta última ruta. El efecto neto estimado es una inyección de 22.402 TEUs semanales en el corredor mediterráneo, con una cuota de mercado de capacidad que alcanzaría el 28,1% en el periodo analizado.
El gráfico muestra también la evolución comparada de Gemini en cuatro grandes corredores: Asia-Costa Oeste de Norteamérica, Asia-Costa Este de Norteamérica, Asia-Norte de Europa y Asia-Mediterráneo. En el caso del Transpacífico, la cuota de capacidad se mantiene en una senda descendente en las dos variantes norteamericanas, aunque con diferencias de intensidad. Asia-NAWC se sitúa en niveles inferiores al 15% y tiende a acercarse al entorno del 13% en las previsiones posteriores a junio de 2026, mientras que Asia-NAEC se mueve en torno al 18% y 19%, con una evolución más estable, pero también por debajo de los niveles iniciales de la serie.
La comparación con Asia-Mediterráneo es especialmente clara. Mientras las rutas transpacíficas y Asia-Norte de Europa pierden peso relativo en la red de Gemini, el Mediterráneo concentra la mayor variación al alza. La serie muestra una subida pronunciada desde finales de abril y mayo, hasta acercarse al 30% en julio de 2026. Esta trayectoria convierte al corredor Asia-Mediterráneo en el principal destino de capacidad adicional dentro de la reordenación de la alianza.
El movimiento tiene implicaciones operativas para el mercado portuario mediterráneo, ya que una mayor asignación de buques de gran capacidad puede modificar la presión sobre terminales, ventanas de atraque, servicios feeder y conexiones interiores. La utilización de unidades de 18.000 TEU en servicios hacia el Mediterráneo exige una planificación más precisa de escalas y operaciones, especialmente en puertos con alta concentración de tráficos Este-Oeste. También puede influir en la competencia entre enclaves mediterráneos por captar servicios principales y conexiones de transbordo.
Sea-Intelligence contrapone esta estrategia de Gemini con la de Ocean Alliance, que mantiene una expansión de capacidad más uniforme en las principales rutas. Frente a este modelo de crecimiento repartido entre varios corredores, Gemini estaría aplicando una estrategia más selectiva, con menor cuota en algunas líneas para concentrar recursos en un mercado concreto. La consecuencia es una red más densa en Asia-Mediterráneo y una menor participación relativa en rutas donde la alianza ha optado por utilizar buques más pequeños o reducir capacidad semanal.
La evolución prevista hasta agosto de 2026 refleja que el cambio no responde a un ajuste puntual de salidas, sino a una alteración más profunda en la asignación de flota. El uso de medias móviles de ocho semanas suaviza las variaciones semanales y permite observar con mayor claridad la tendencia de fondo. En ese contexto, Gemini aparece como un operador que está priorizando el Mediterráneo dentro de su red Este-Oeste, con una reorganización de capacidad que puede tener efectos en la oferta disponible, la competencia naviera y la planificación portuaria en los próximos meses.