La industria del transporte marítimo, responsable del consumo de más de 300 millones de toneladas de combustible al año y de entre el 3% y el 4% de las emisiones globales de gases de efecto invernadero, afronta una transición energética compleja en la que confluyen la presión regulatoria, la volatilidad de precios, la disponibilidad limitada de combustibles alternativos y la incertidumbre sobre las tecnologías que terminarán por imponerse. Los datos más recientes de Lloyd’s Register, Clarksons Research, Drewry Maritime Research y diversas fuentes del sector ofrecen un panorama detallado de los avances, las dificultades y las estrategias que están adoptando los principales operadores.
En el plano regulatorio, el Marco de Emisiones Netas Cero (Net Zero Framework) de la Organización Marítima Internacional (OMI) acumula nuevos retrasos. La votación de octubre de 2025, que ya había aplazado un año la entrada en vigor de un sistema de tasas e imposición de límites obligatorios a las emisiones de gases de efecto invernadero desde 2028, ha encontrado nuevos obstáculos. En la reunión del Comité de Protección del Medio Marino (MEPC 84), celebrada a finales de abril, los gobiernos continuaron las discusiones sobre el borrador del marco regulatorio, pero no se alcanzó un acuerdo final. Estados Unidos, Rusia, Arabia Saudí y los Emiratos Árabes Unidos lideraron la oposición, y Washington solicitó incluso la cancelación de la reunión prevista para noviembre. En su última propuesta, Estados Unidos planteó que cualquier marco regulatorio debe evitar penalizaciones económicas, tasas de carbono o fondos multilaterales, y no discriminar entre tipos de combustible, incluidos los convencionales, el GNL y la energía nuclear, defendiendo lo que denominó un enfoque «energy-all».
Pese a esta incertidumbre regulatoria, los armadores están invirtiendo en flotas más limpias. Según datos de Lloyd’s Register a partir de Clarksons, en 2025 se contrataron unas 590 embarcaciones con capacidad para operar con combustibles alternativos, lo que elevó el libro de pedidos de tonelaje dual-fuel a 1.942 buques. De ese total, 1.259 unidades (el 64,8%) están diseñadas para GNL, 385 para metanol, 139 para GLP, 55 para etanol, 53 para hidrógeno, 45 para amoniaco y 22 para biocombustibles. Además, figuran cuatro buques de propulsión nuclear en cartera.
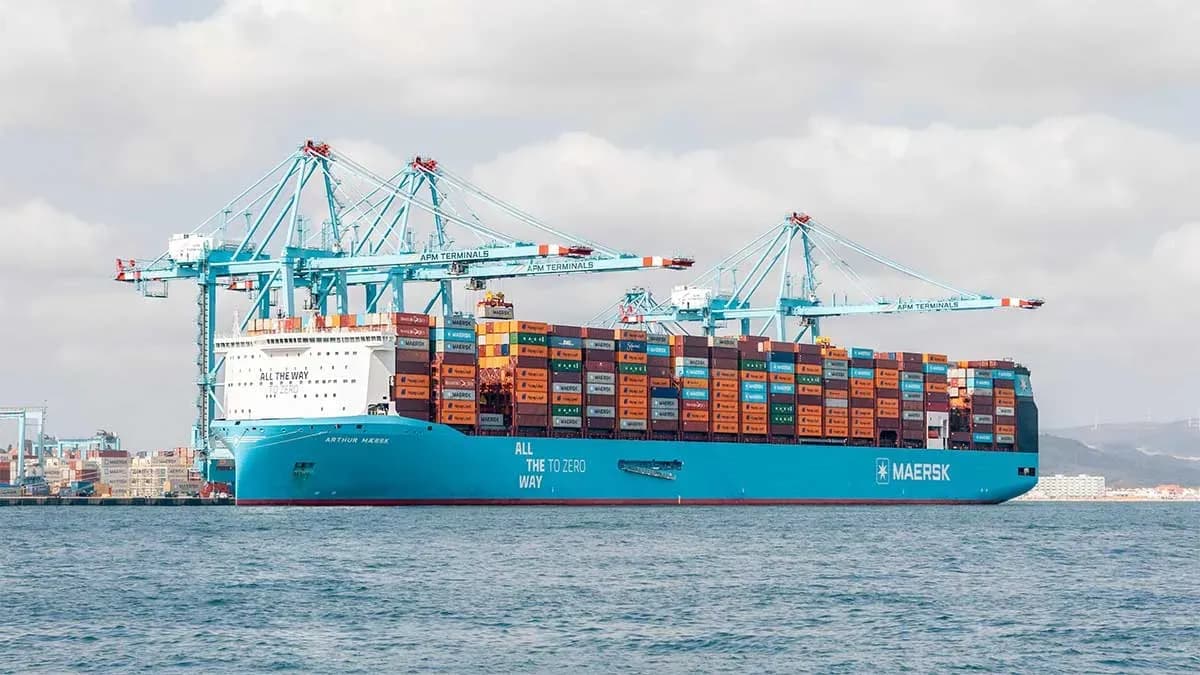
En el sector del contenedor, considerado líder en la adopción de combustibles más limpios, la mayoría de los contratos de nuevas construcciones de los últimos tres años —especialmente para buques de más de 10.000 TEUs— corresponden a diseños dual-fuel. Entre los pedidos más recientes de 2026 figuran 8 buques de 18.600 TEUs con capacidad GNL para Maersk, 12 unidades de 18.000 TEUs para China Cosco Shipping, 8 buques de 11.500 TEUs para MSC, 6 unidades de 1.700 TEUs para CMA CGM, 6 buques de 6.000 TEUs para Wan Hai y 2 de 5.400 TEUs con capacidad metanol para Danaos Shipping.
Según datos de Drewry y Clarksons, las diez principales navieras de línea regular tienen ya porcentajes significativos de buques dual-fuel en servicio o en pedido. Evergreen, Yang Ming, Maersk y ONE muestran los niveles más elevados de penetración de combustibles alternativos en sus carteras de pedidos, con porcentajes superiores al 90%, mientras que CMA CGM, Cosco, Hapag-Lloyd, MSC, ZIM y HMM presentan niveles de entre el 70% y el 100% en sus libros de pedidos.
Una de las novedades más relevantes del periodo es la exploración del etanol por parte de Maersk como alternativa al metanol para algunos de sus buques dual-fuel. La decisión responde al incremento del precio del metanol, las limitaciones en su suministro —la mayor parte del metanol verde se produce en China— y a consideraciones de carácter geopolítico, dado que Estados Unidos es un gran productor de etanol. En octubre de 2025, Maersk inició pruebas con una mezcla del 10% de etanol y 90% de metanol en el buque feeder Laura Maersk (2.100 TEUs), aumentando la proporción al 50% en diciembre. El objetivo final es operar con un 100% de etanol, aunque no se ha fijado calendario para ello. Emma Mazhari, responsable de mercados energéticos de Maersk, señaló que «el etanol cuenta con un historial probado, un mercado establecido e infraestructura existente, y ofrece una vía adicional para la descarbonización».
En paralelo, Hapag-Lloyd, socia de Maersk en la cooperación Gemini, está ejecutando un programa de conversión (retrofit) de cinco buques fletados a largo plazo a Seaspan, pasándolos de fuel-oil pesado convencional a sistemas de propulsión dual-fuel de metanol. El primero de ellos, el Seaspan Yangtze (10.100 TEUs, construido en 2014), llegó en marzo al astillero de Cosco Shipping Heavy Industries en Shanghái para una conversión que se estima en unos 25 millones de dólares y tres meses de trabajo. Los trabajos incluyen la mejora de los sistemas de inyección de combustible, la instalación de nuevos tanques y la habilitación de una sala de preparación de metanol. Maersk, por su parte, está convirtiendo también buques propios, con el Maersk Halifax (15.000 TEUs) ya reconvertido en 2024 y otros diez buques hermanos pendientes de transformación antes de finales de 2027.
El suministro de combustibles alternativos en cantidades suficientes sigue siendo uno de los principales retos para los armadores. Wallenius Wilhelmsen firmó recientemente un acuerdo de suministro de biometanol por dos años con Equinor, que producirá el combustible en sus plantas de Noruega y lo transportará a Amberes y Zeebrugge. La naviera noruega cuenta con ocho buques dual-fuel de metanol en servicio y cuatro en pedido.
Las baterías y el hidrógeno ganan terreno en segmentos específicos. Cosco Shipping opera desde finales de 2023 dos buques eléctricos de 700 TEUs en el río Yangtsé equipados con un sistema de baterías intercambiables alojadas en contenedores de 20 pies. En Europa, la noruega Eitzen Avanti ha obtenido 200 millones de coronas (unos 20 millones de dólares) del programa Enova del gobierno noruego para construir dos buques de 850 TEUs con baterías capaces de almacenar más de 100 MWh, que serían los mayores portacontenedores eléctricos del mundo cuando se entreguen en 2027-2028. North Sea Container Line recibirá este año el Yara Eyde (1.400 TEUs), descrito como el primer portacontenedores que operará con amoniaco limpio, para sus rutas entre Noruega y Alemania. En el ámbito del hidrógeno, la empresa holandesa Future Proof Shipping opera ya las barcazas H2 Barge 1 y H2 Barge 2 en el corredor Amberes-Róterdam, mientras que la OMI prevé aprobar en mayo las directrices provisionales para el uso seguro de hidrógeno como combustible en buques.
Los armadores que no adopten nuevas tecnologías y combustibles corren el riesgo de ver sus buques convertidos en activos no competitivos por efecto de la regulación climática, operando con descuentos pronunciados respecto a los buques más eficientes. El marco regulatorio europeo, con el sistema de comercio de emisiones (EU ETS) y el reglamento FuelEU Maritime ya en vigor, está convirtiendo el rendimiento en materia de emisiones en una variable financiera directa para los operadores, añadiendo presión sobre las decisiones de inversión, la elección de combustible y la utilización de los activos.