Tendencias clave en el transporte marítimo de contenedores en febrero de 2026
La consultora marítima Alphaliner ha identificado durante el mes de febrero de 2026 cinco tendencias estructurales en el sector del transporte marítimo de contenedores a partir de sus bases de datos.
La consultora marítima Alphaliner ha identificado durante el mes de febrero de 2026 cinco tendencias estructurales en el sector del transporte marítimo de contenedores a partir de sus bases de datos propietarias y del seguimiento de buques mediante sistemas AIS. Los análisis abarcan desde la aceleración en la adopción de propulsión por gas natural licuado (GNL) y la continuada expansión de flota por parte de los mayores operadores, hasta los cambios en los patrones de tráfico del canal de Suez, las diferencias en la edad media de las flotas de los principales carriers y los niveles récord de capacidad desplegada en el corredor Asia-Europa.
La flota mundial de portacontenedores propulsados por GNL ha seguido creciendo tras las nuevas entregas registradas en febrero. Uno de los desarrollos más significativos ha sido la incorporación del YM WILLPOWER, un buque de 15.600 TEUs con propulsión dual GNL construido por Hyundai Heavy Industries en Ulsan para la naviera taiwanesa Yang Ming. Este buque representa un hito operativo para la compañía, que hasta ahora operaba una flota alimentada exclusivamente por combustibles convencionales. El YM WILLPOWER es la primera de cinco unidades Neo-Panamax con capacidad GNL encargadas en 2023, cuyas entregas restantes están programadas a lo largo de 2026 y principios de 2027.
Paralelamente, el astillero chino New Times Shipyard ha entregado el MSC BOSTON, un buque de 11.400 TEUs con propulsión dual GNL que constituye la penúltima unidad de una serie de diez buques construidos para MSC. La última unidad de la serie, el MSC SABRINA, se encuentra pendiente de entrega. Con estas incorporaciones, MSC consolida su posición como el mayor operador de portacontenedores propulsados por GNL a nivel global. La compañía opera actualmente cerca de 90 buques equipados con esta tecnología, lo que representa más de un tercio de todos los buques de este tipo en servicio activo en el mundo. Según los datos de Alphaliner, la flota global de portacontenedores con propulsión GNL alcanza los 239 buques y una capacidad agregada de 2.831.754 TEUs, de los cuales 171 buques (2.014.072 TEUs) son de propiedad y 68 (817.682 TEUs) están fletados. El 86% de estos buques tiene menos de cinco años de antigüedad, lo que refleja el carácter reciente de la adopción masiva de esta tecnología. CMA CGM se sitúa como segundo operador en número de buques GNL, con 76 unidades.
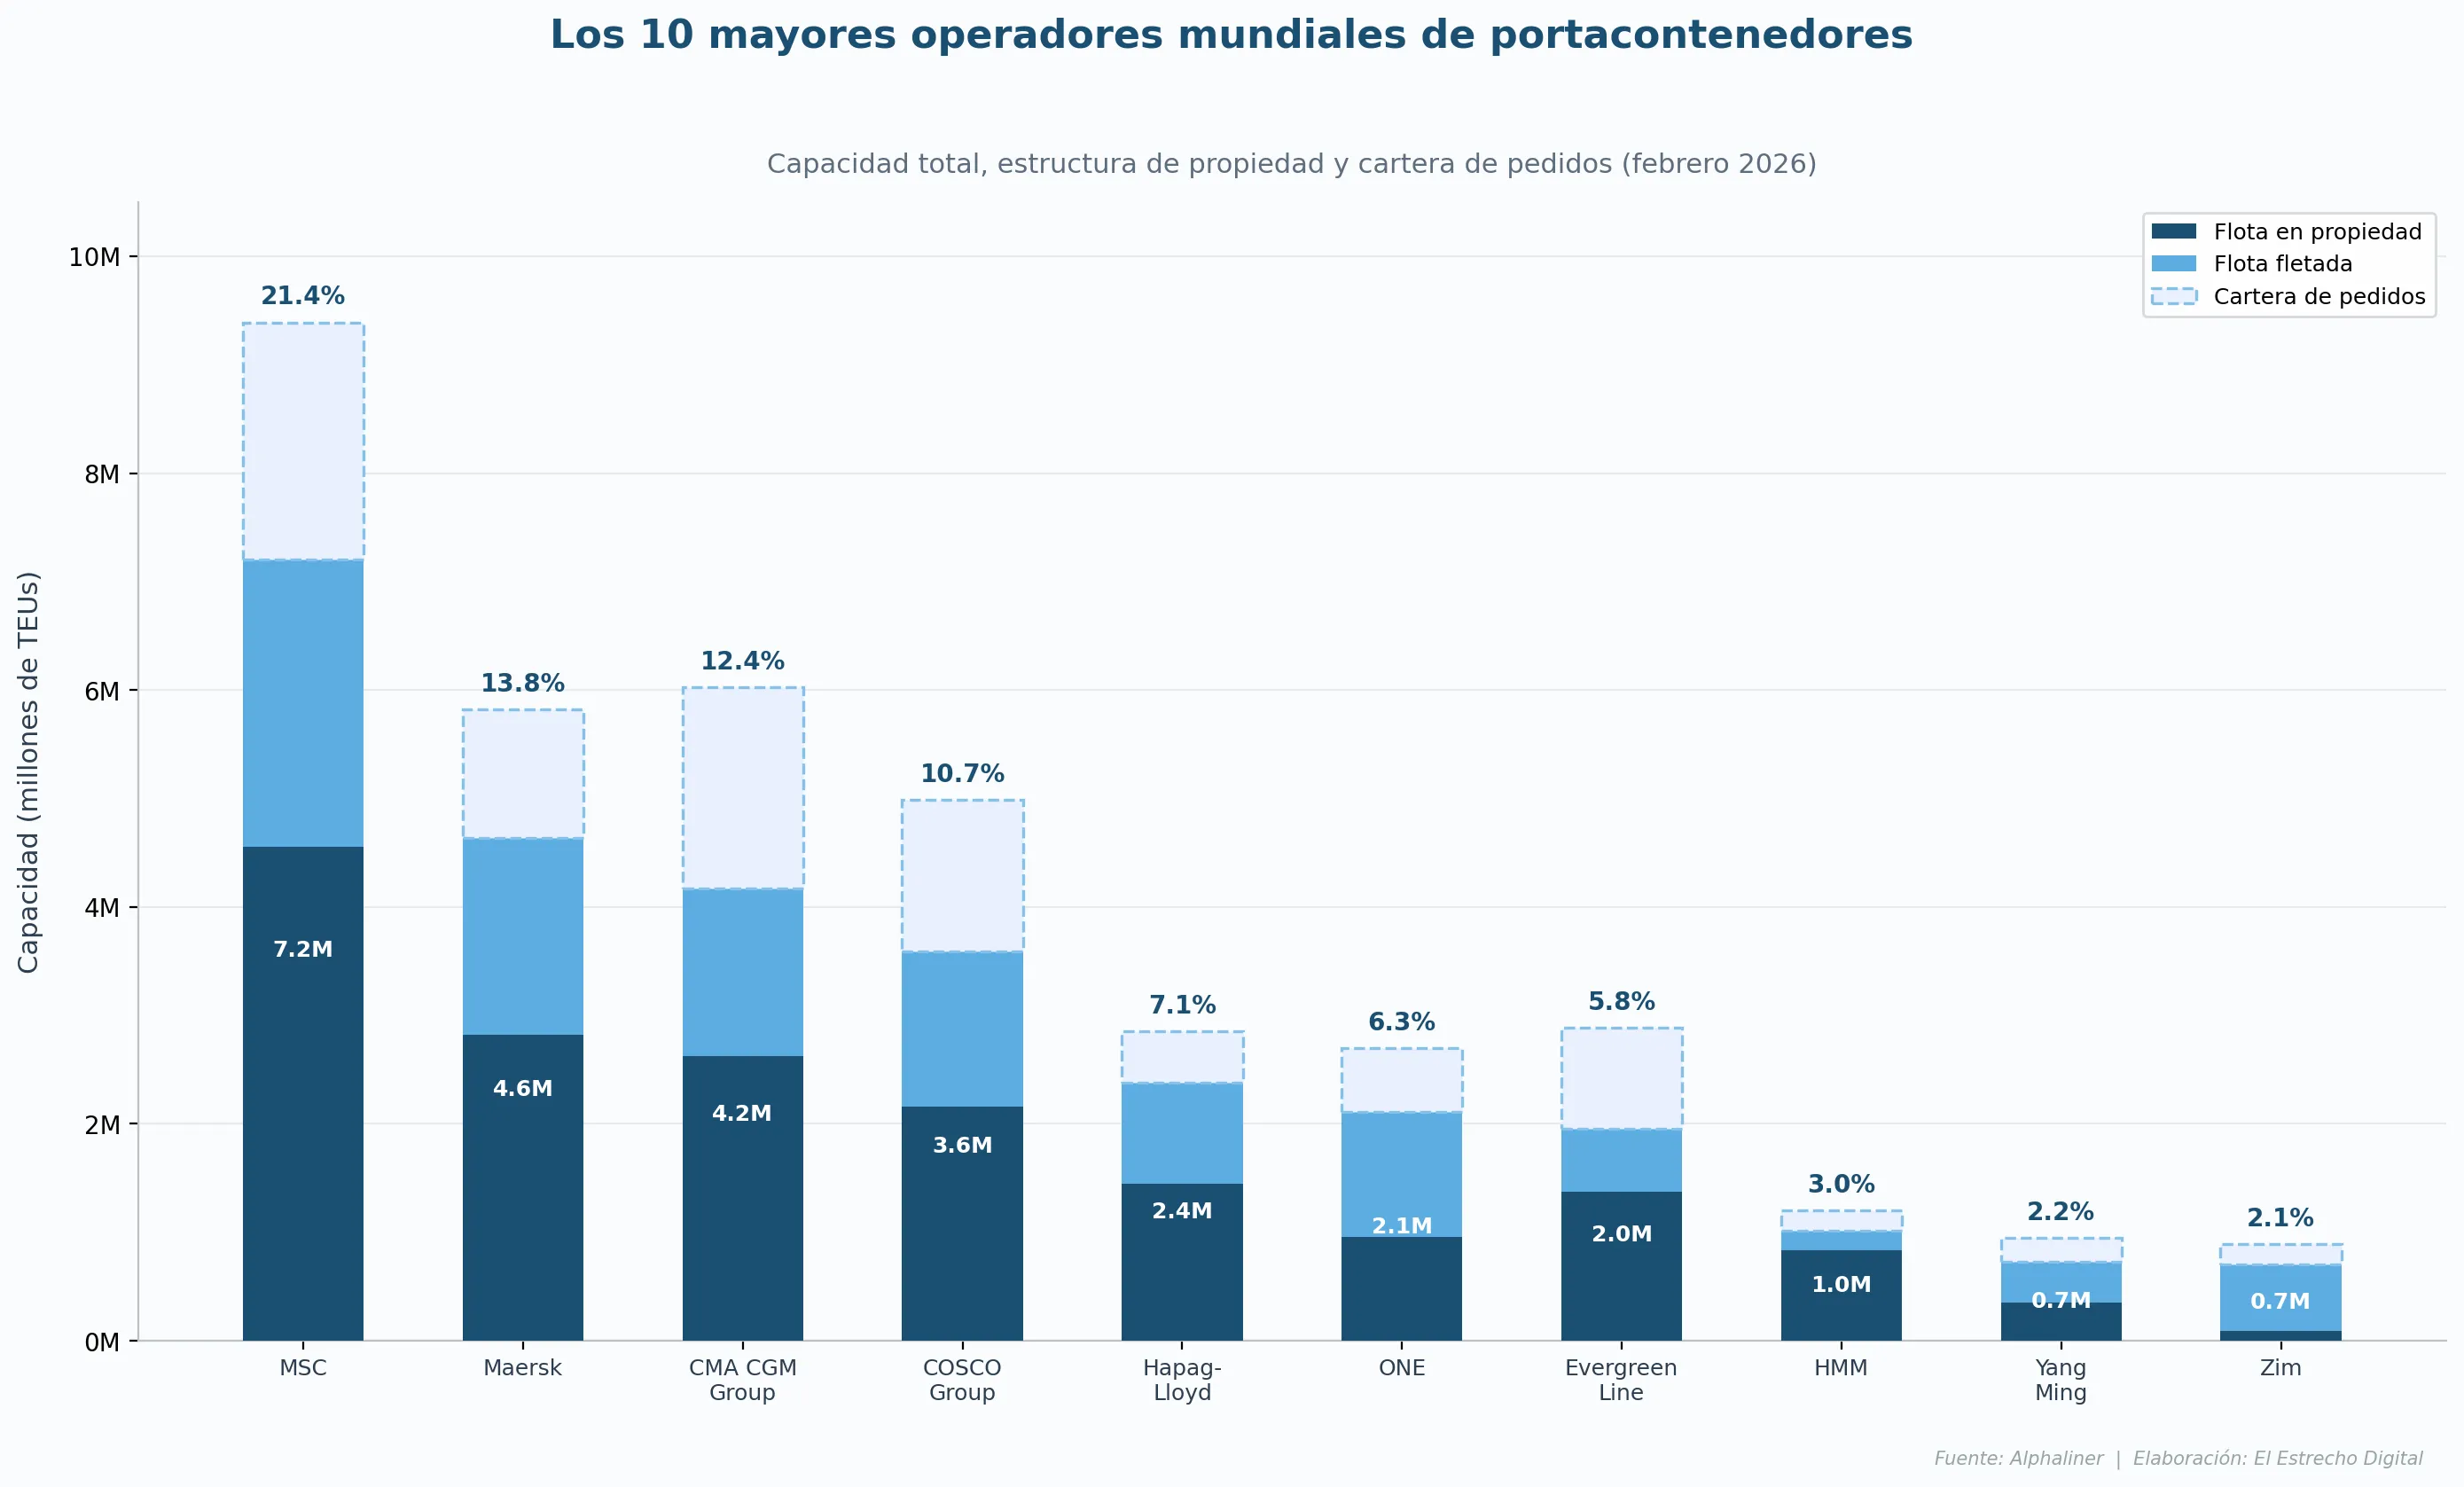
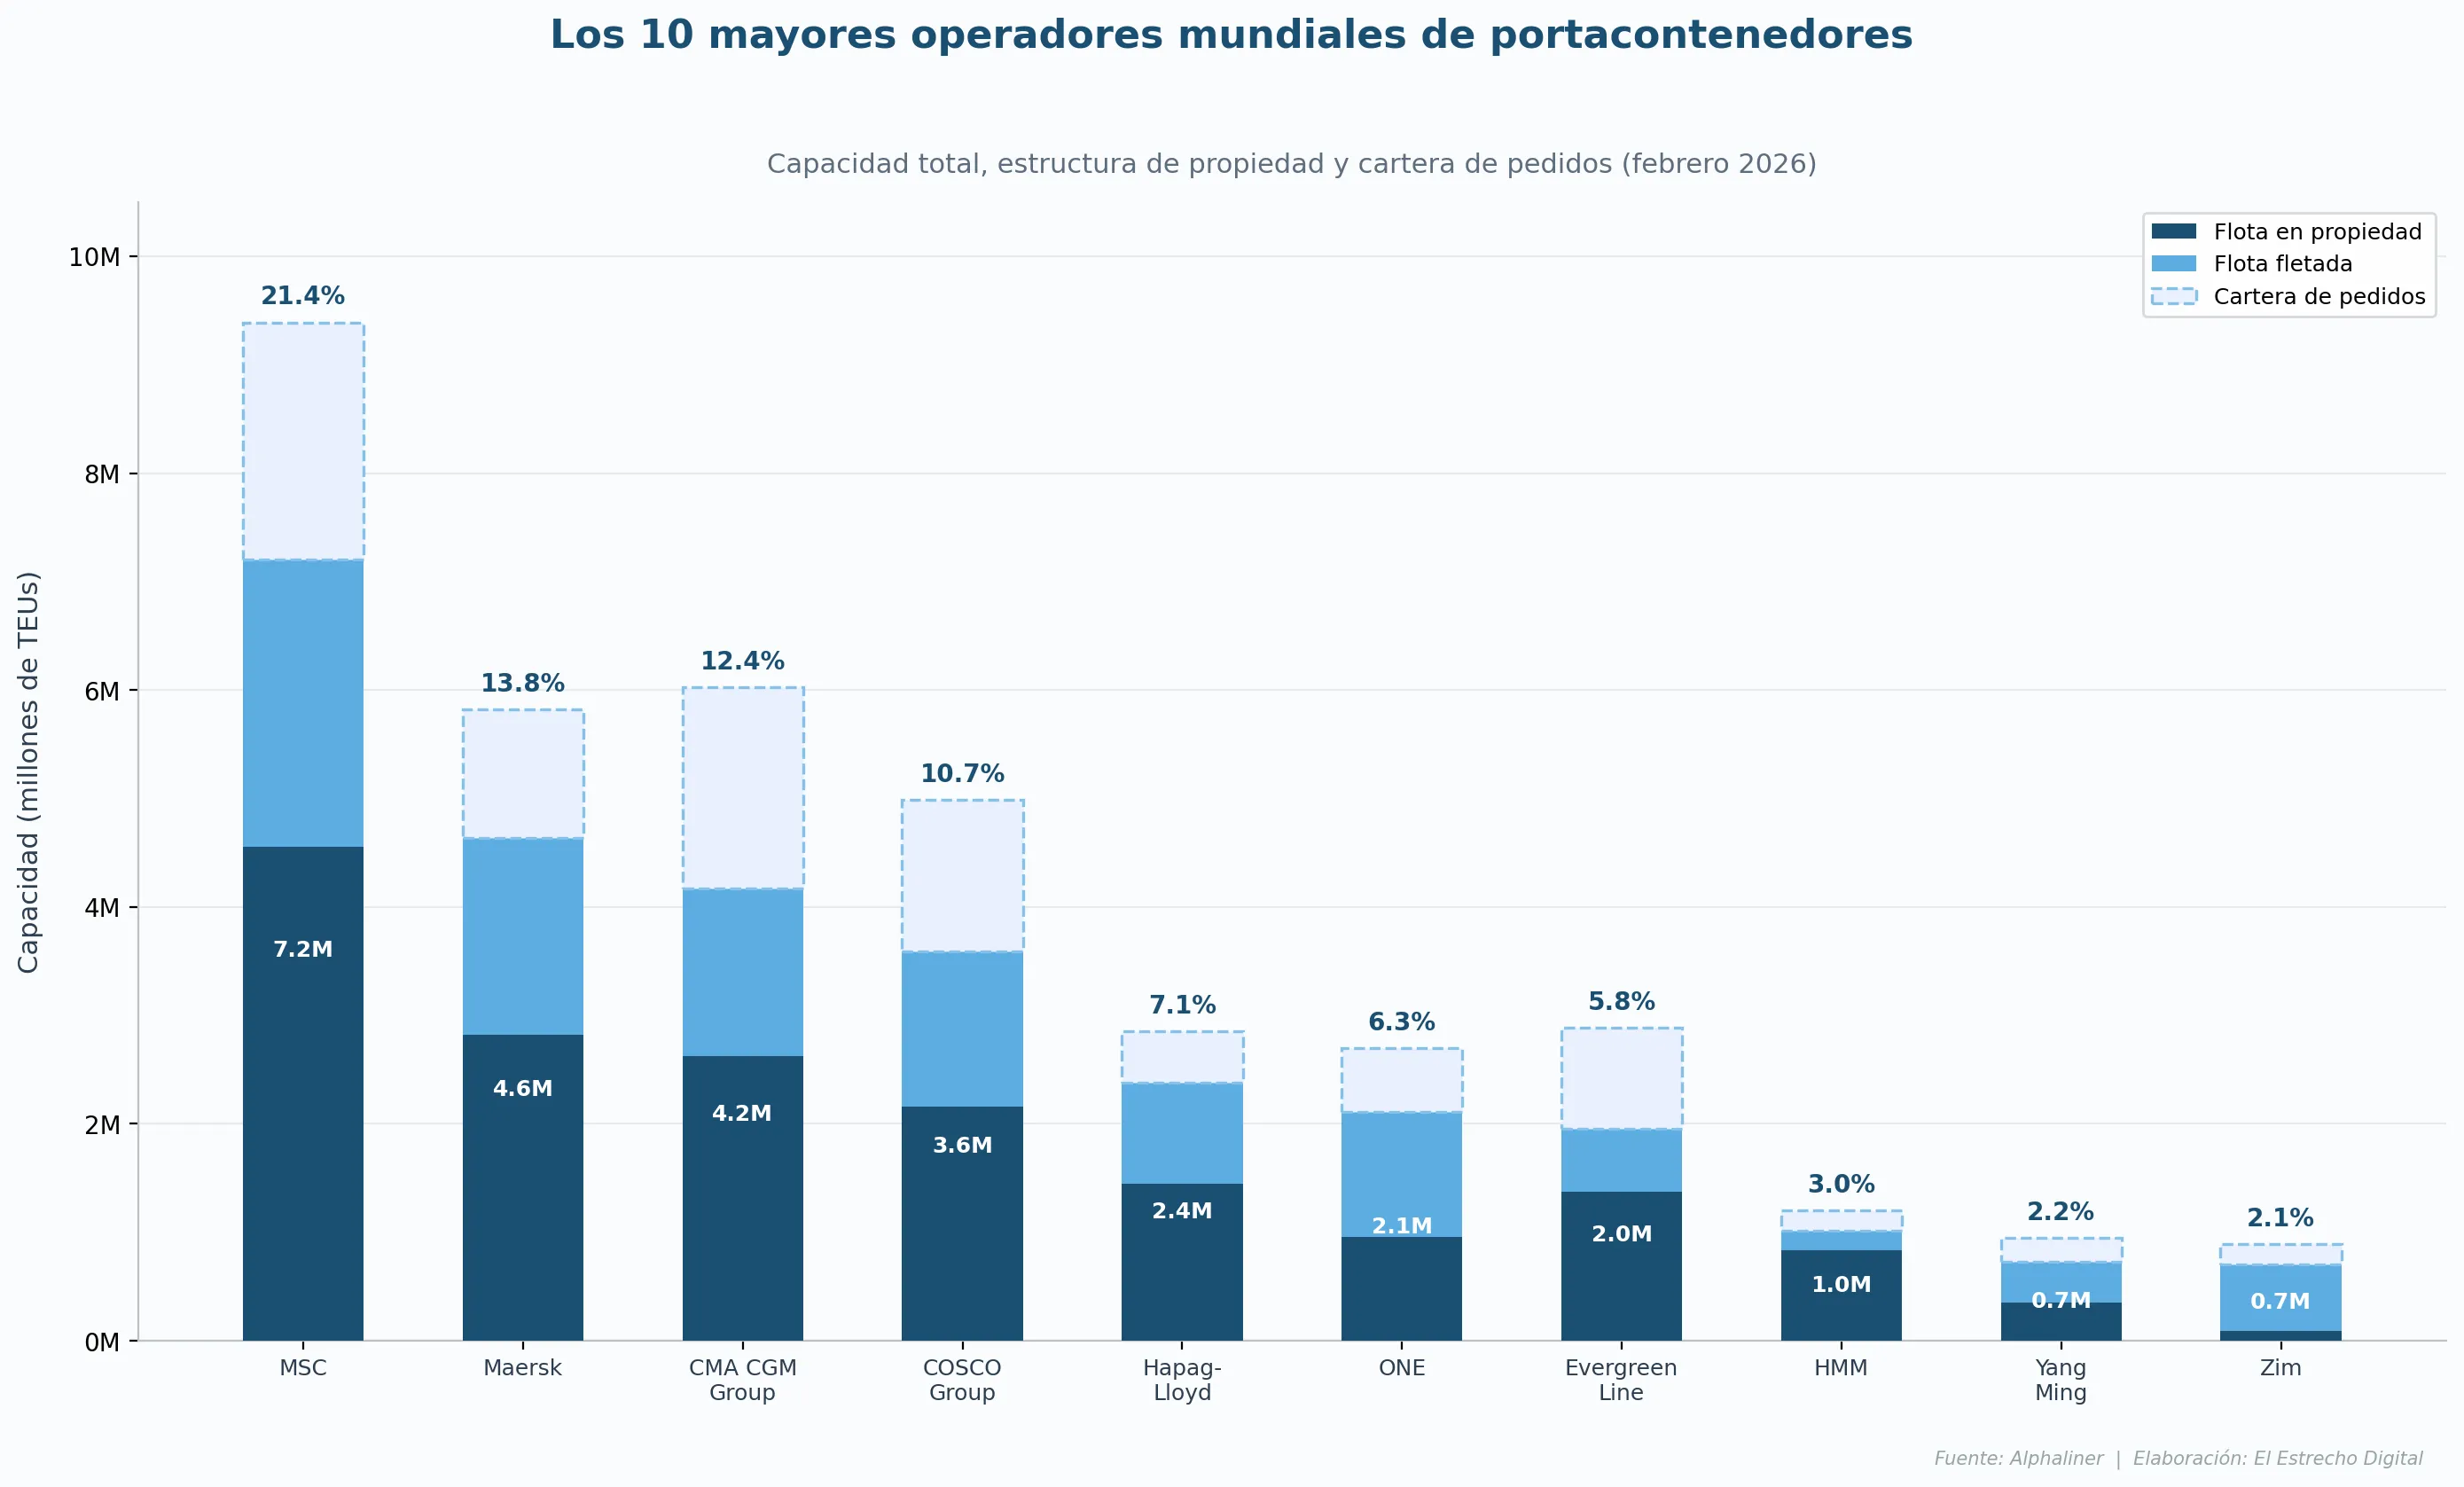
Los datos publicados en febrero confirman también que MSC (Mediterranean Shipping Company) ha seguido ampliando su ventaja como mayor naviera de contenedores del mundo. La capacidad de flota del grupo con sede en Ginebra supera ya los 7,2 millones de TEUs, lo que representa aproximadamente el 21,4% de la flota mundial de portacontenedores. La expansión de MSC se sustenta en un voluminoso libro de pedidos y en la adquisición continuada de tonelaje tanto en el mercado de nuevas construcciones como en el de segunda mano. La naviera cuenta actualmente con 2,18 millones de TEUs de capacidad adicional en cartera de pedidos, lo que le otorga uno de los ratios más elevados de pedidos sobre flota existente (30,3%) entre los diez mayores operadores del sector. La flota de MSC se aproxima además a un nuevo umbral numérico, con 980 buques en servicio activo. De ellos, 727 buques que suman 4,55 millones de TEUs son de propiedad, mientras que 253 buques con una capacidad de 2,65 millones de TEUs operan bajo contratos de fletamento, lo que supone un 36,8% de tonelaje fletado. Esta estructura combina la solidez patrimonial con la flexibilidad operativa que ha permitido a MSC crecer a un ritmo sin precedentes en el sector.
En el ranking de los diez mayores operadores, Maersk ocupa la segunda posición con 4,63 millones de TEUs y 730 buques, seguida de CMA CGM Group con 4,17 millones de TEUs y 715 unidades. COSCO Group se sitúa en cuarto lugar con 3,59 millones de TEUs (553 buques), Hapag-Lloyd en quinta posición con 2,38 millones de TEUs (284 buques), y ONE (Ocean Network Express) en sexto lugar con 2,11 millones de TEUs y 272 buques. Completan el top 10 Evergreen Line (1,96 millones de TEUs), HMM (1,02 millones de TEUs), Yang Ming (725.719 TEUs) y Zim (704.450 TEUs). Entre estos operadores, Zim presenta el mayor porcentaje de flota fletada, con un 86,8%, mientras que CMA CGM lidera el ratio de cartera de pedidos sobre flota existente con un 44,4%.
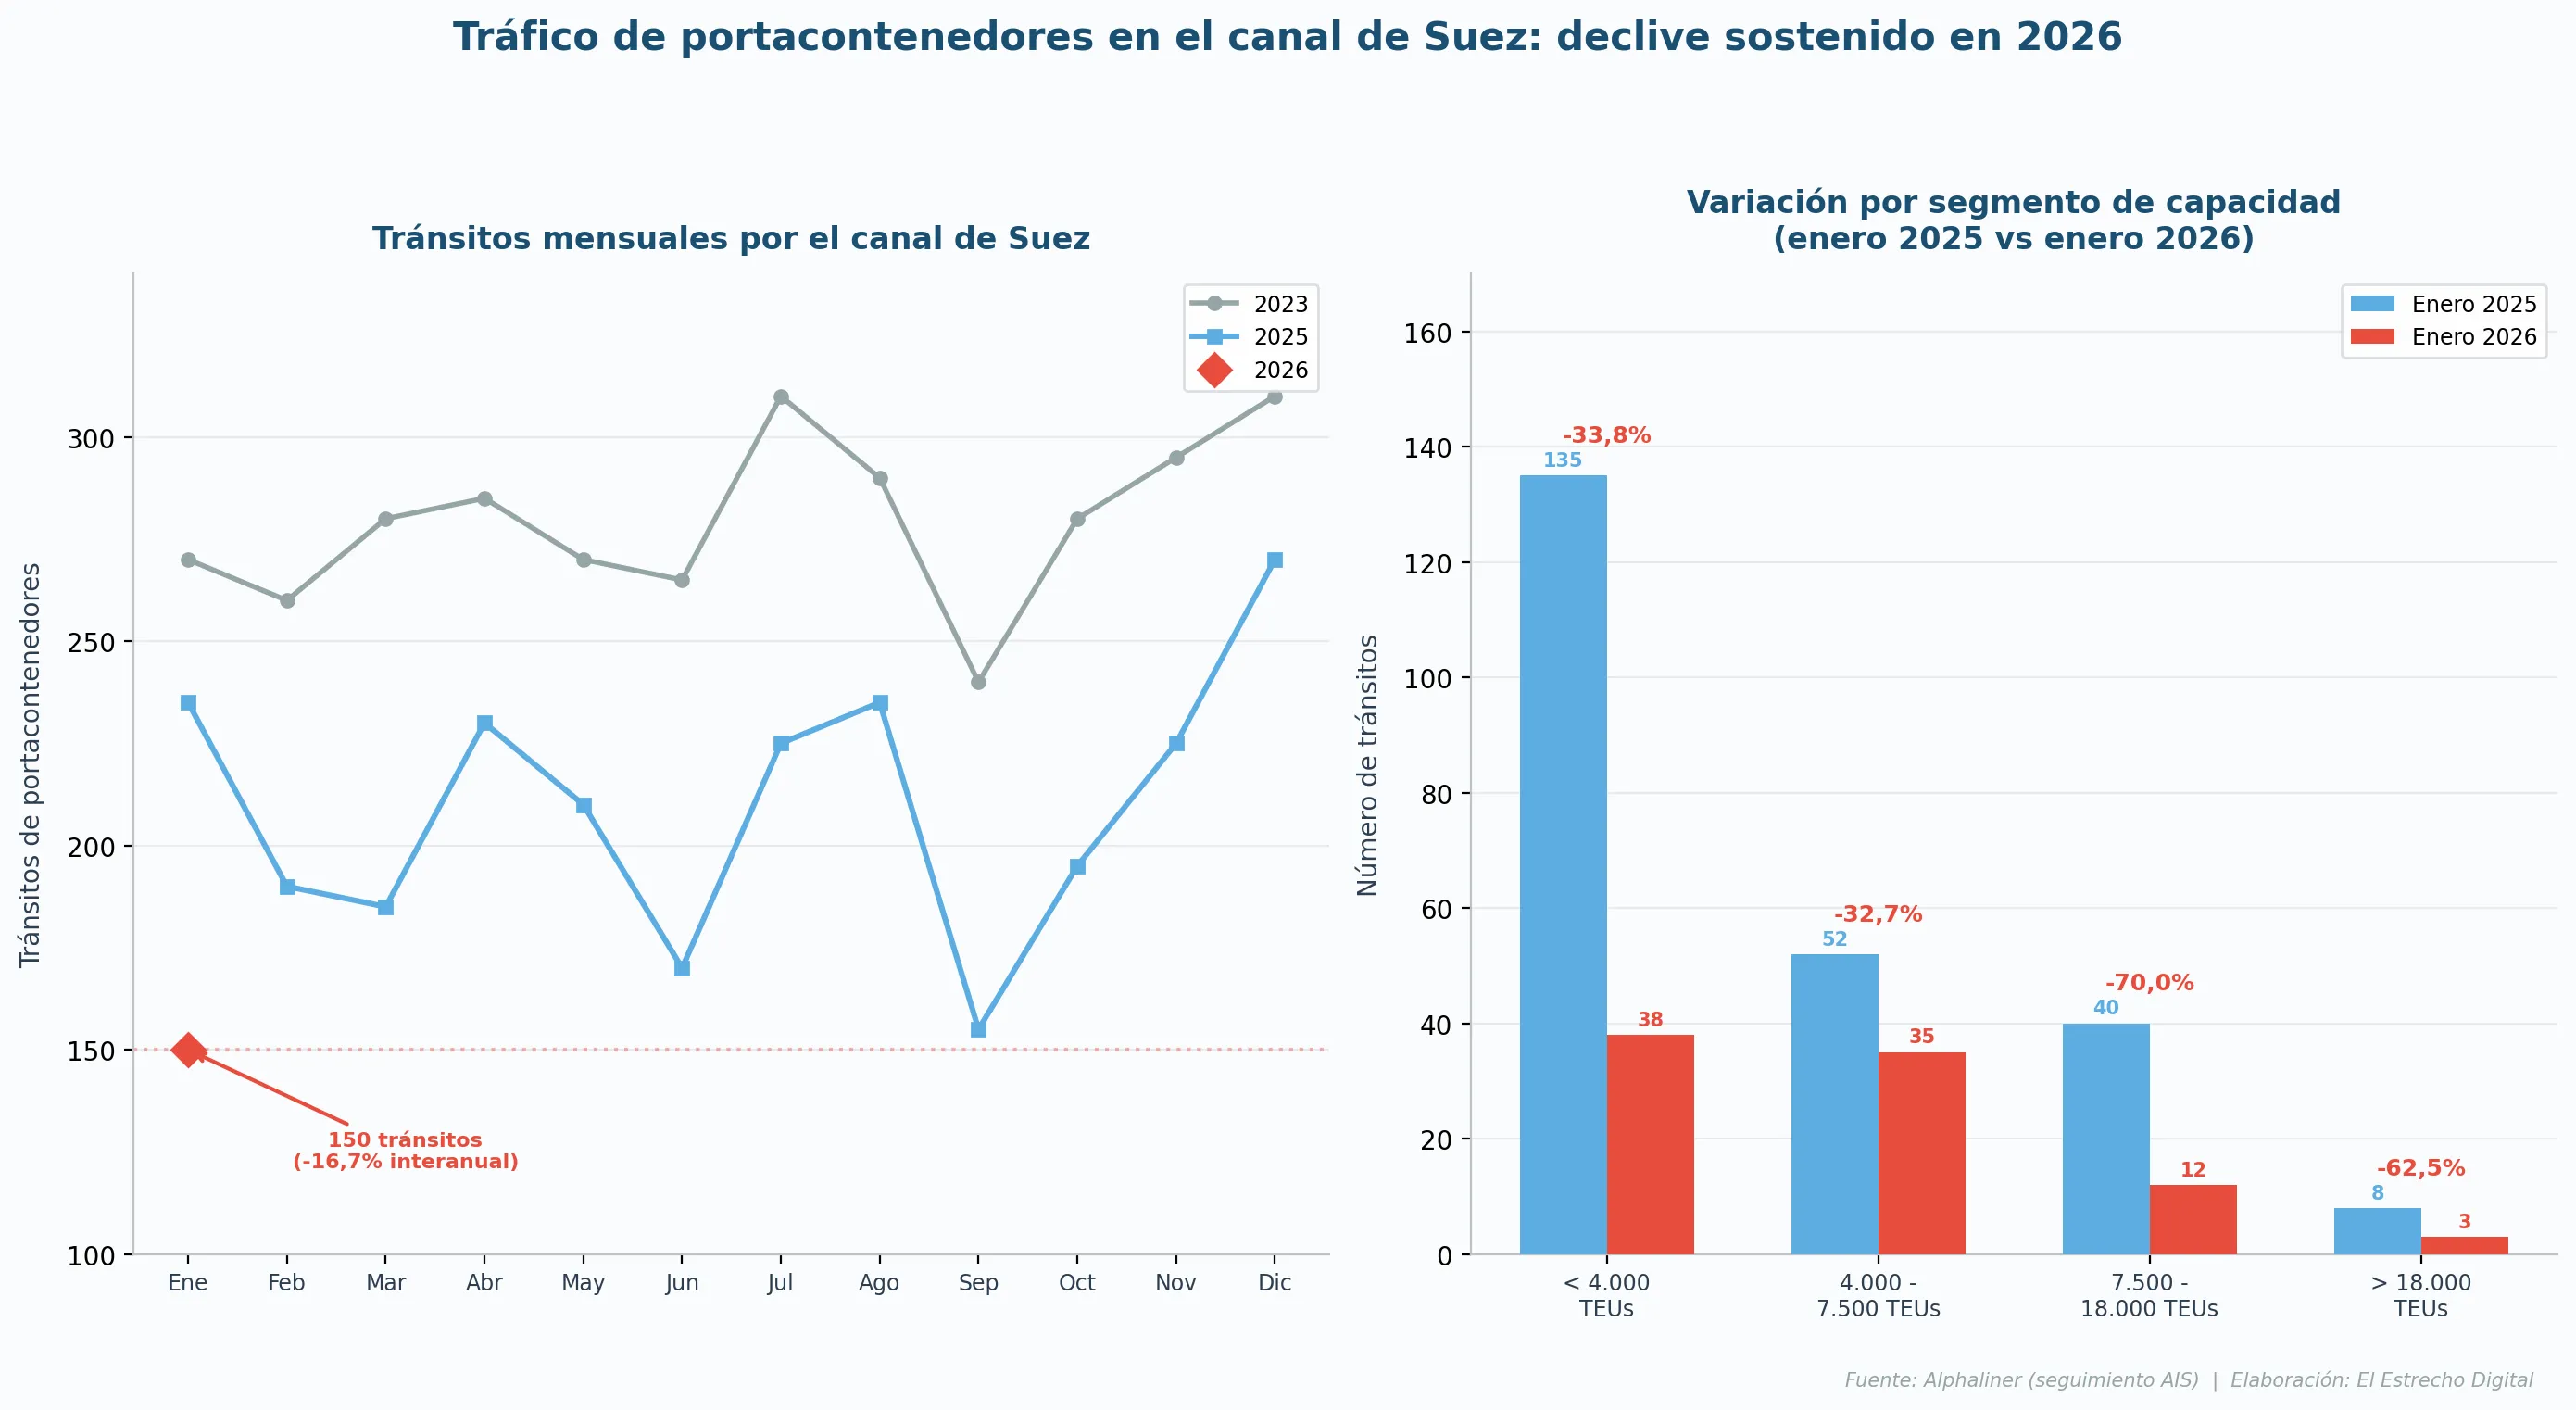
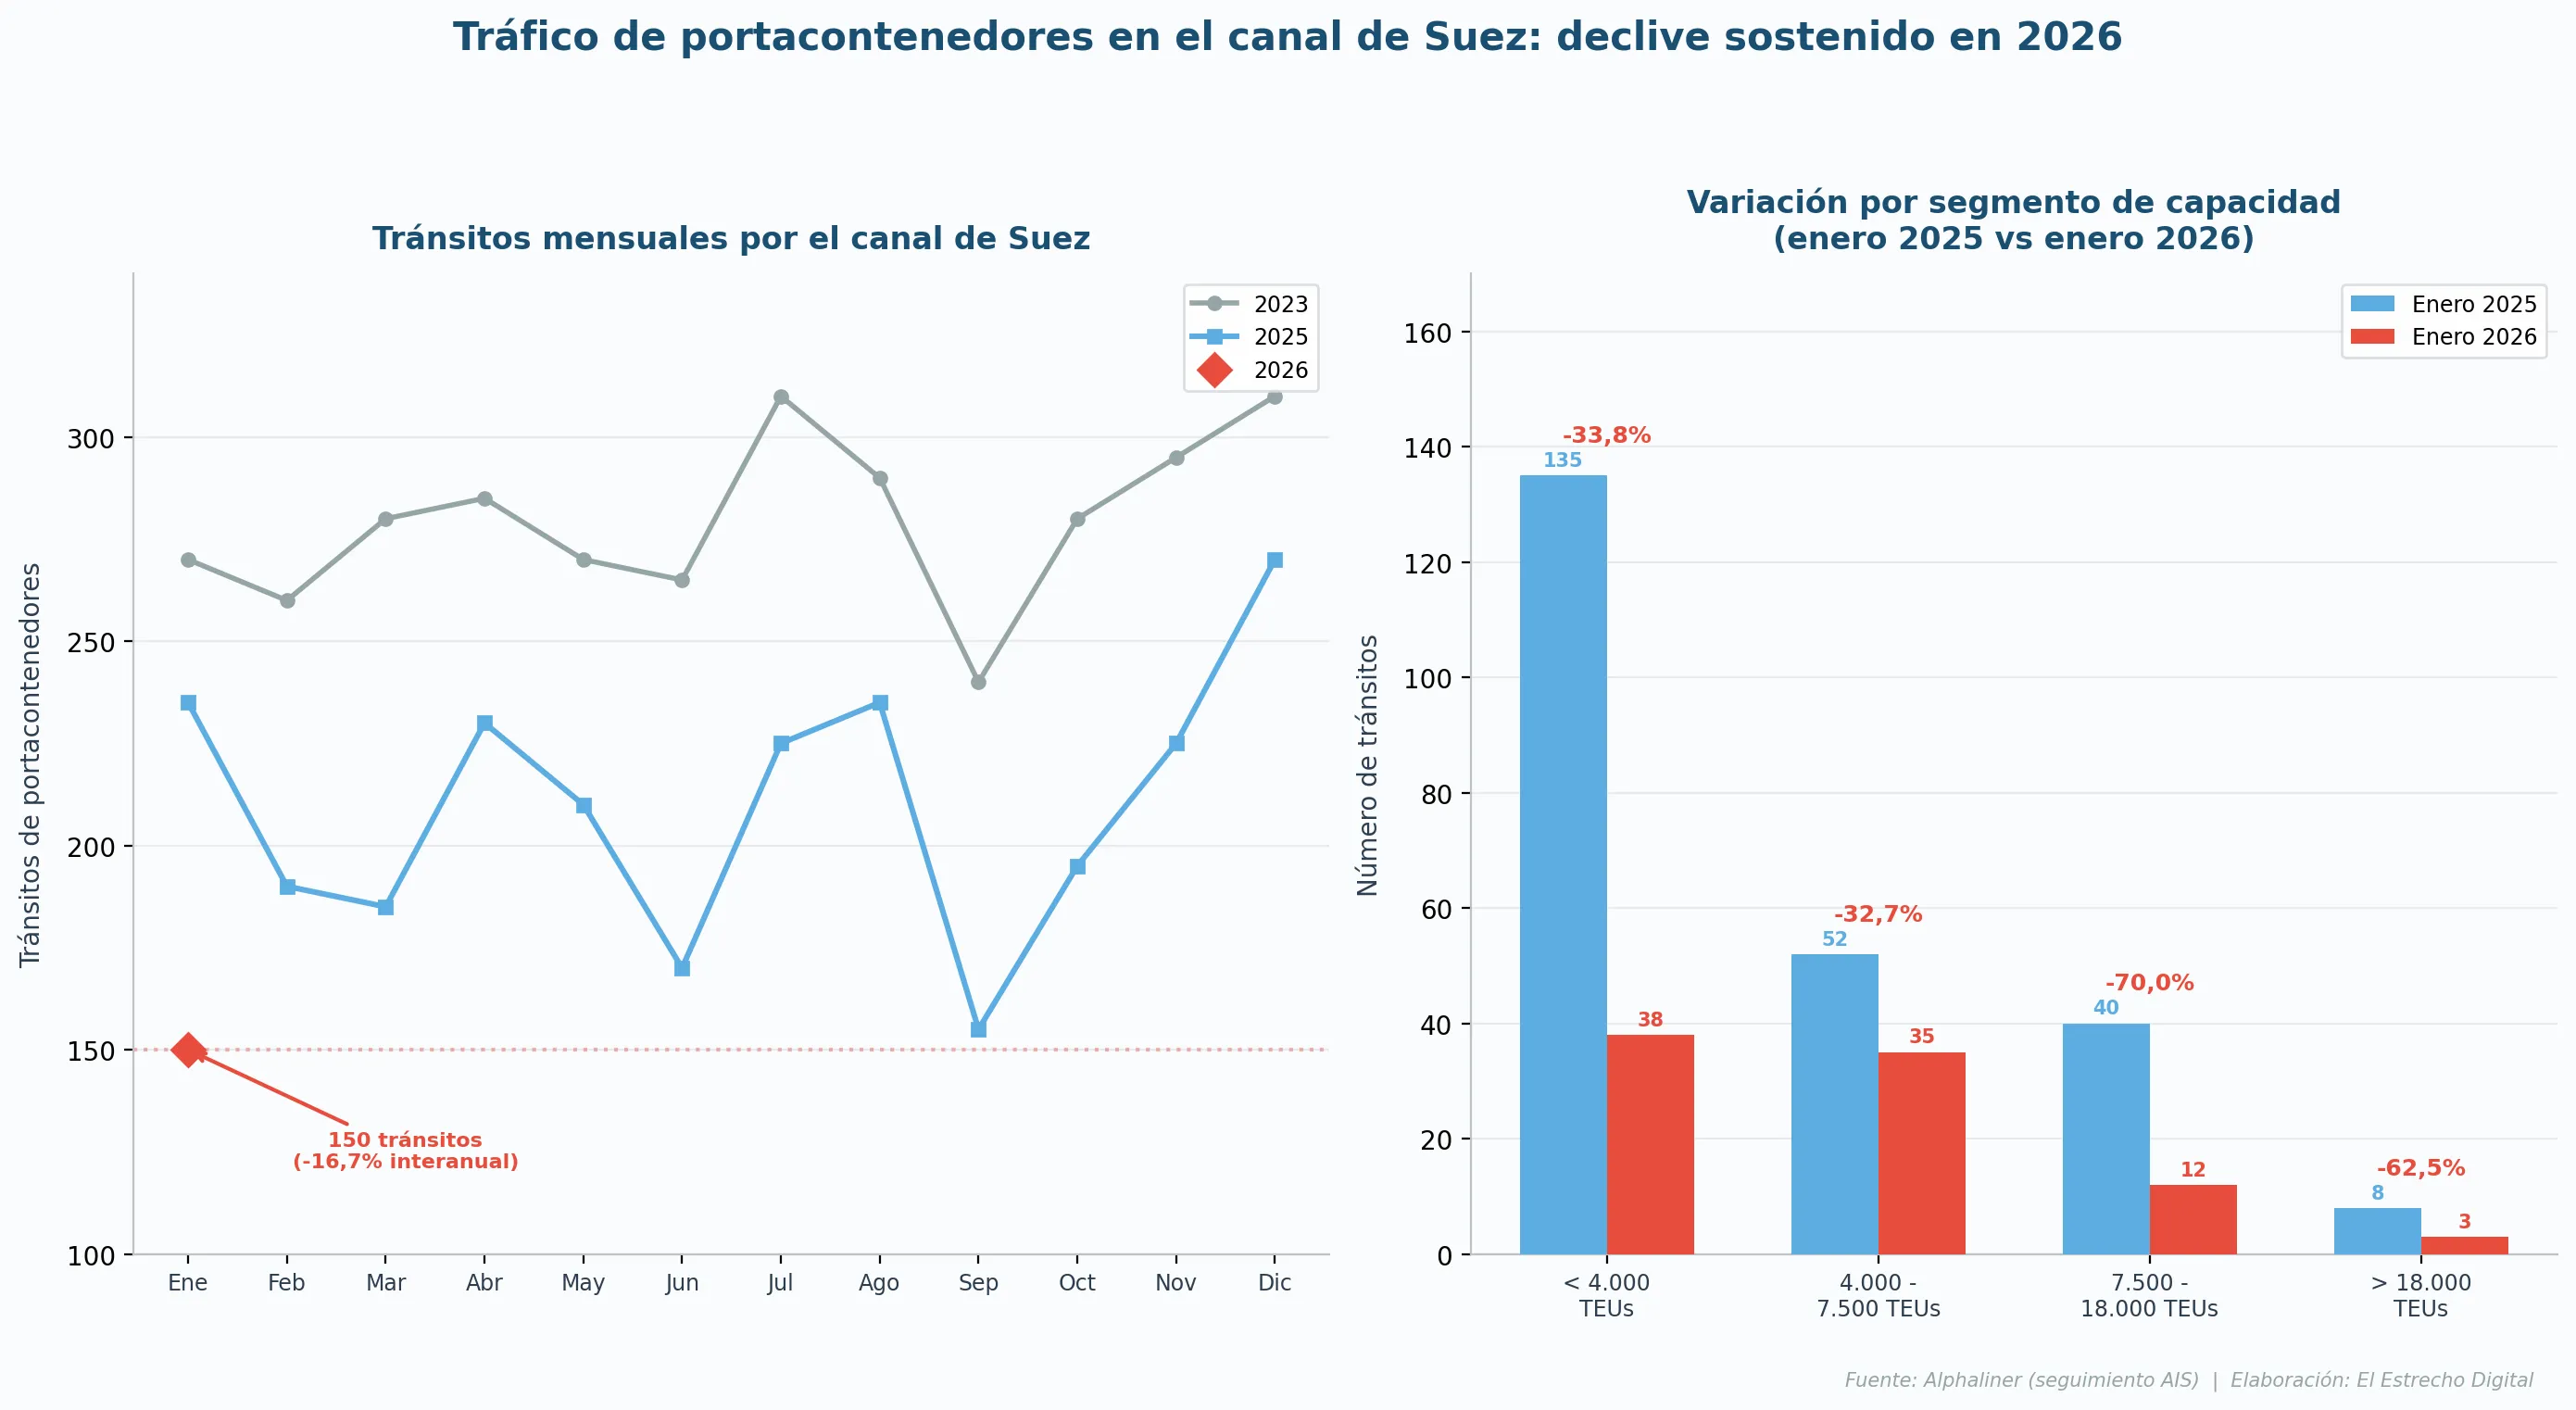
En lo relativo al tráfico por el canal de Suez, los datos de seguimiento de buques respaldados por AIS indican que el paso de portacontenedores aún no se ha recuperado plenamente, pese a los anuncios de algunos operadores sobre su intención de retornar a esta ruta. Tanto diciembre de 2025 como enero de 2026 registraron descensos interanuales en los tránsitos de portacontenedores. El tráfico de enero fue particularmente débil, con 150 tránsitos contabilizados, la cifra más baja para un mes de enero en la última década y un descenso interanual del 16,7%. Los datos preliminares de febrero apuntan a una posible continuación de esta tendencia, lo que supondría el quinto mes consecutivo de caída interanual.
El análisis por segmentos de capacidad revela que los buques más pequeños, por debajo de los 4.000 TEUs, concentran la mayor parte del retroceso, con un 33,8% menos de tránsitos interanuales en enero, aunque su actividad se mantiene significativamente por encima de los niveles habituales anteriores a la crisis del mar Rojo. Los buques de tamaño medio, entre 4.000 y 7.500 TEUs, se han mantenido relativamente estables, mientras que los buques de entre 7.500 y 18.000 TEUs han ido regresando con cautela desde mediados de 2025. Los mayores portacontenedores, con capacidad superior a 18.000 TEUs, cruzaron el canal de Suez por primera vez en más de veinte meses durante diciembre, y se observó un nuevo tránsito en enero. Estas cifras sugieren que, si bien el tráfico se está reequilibrando gradualmente entre los distintos segmentos de buques, la normalización plena de los flujos por Suez no se ha materializado todavía.
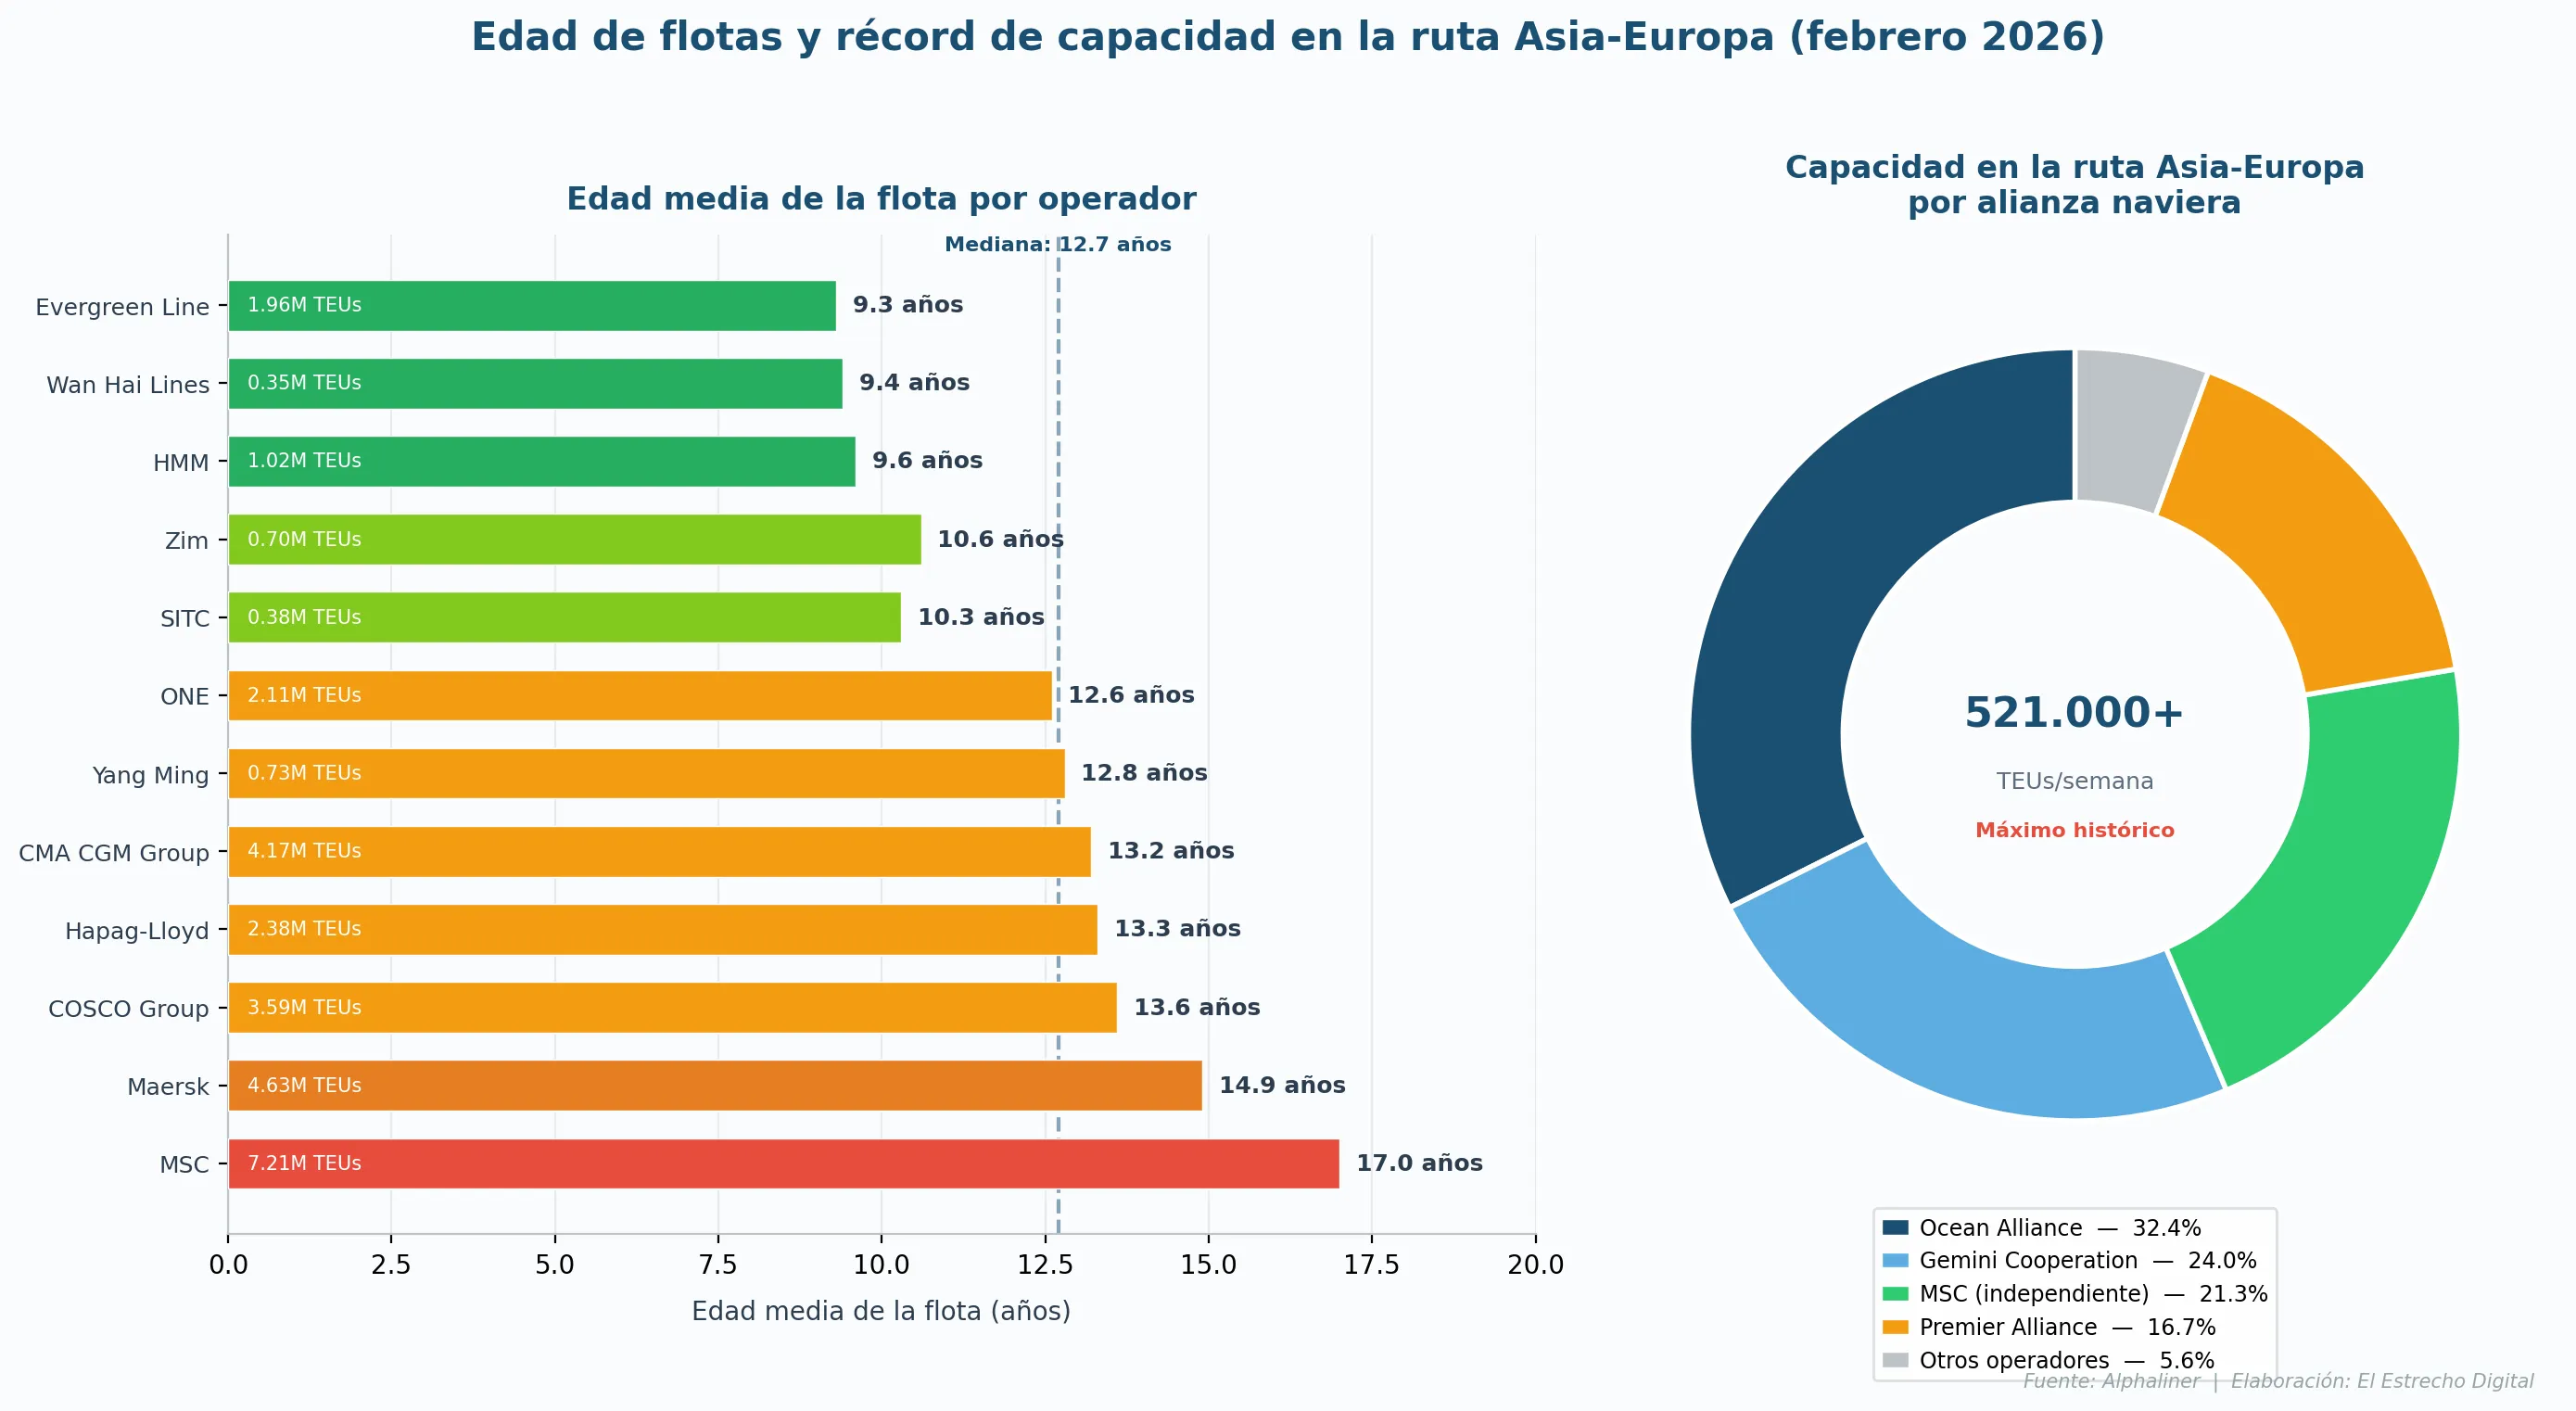
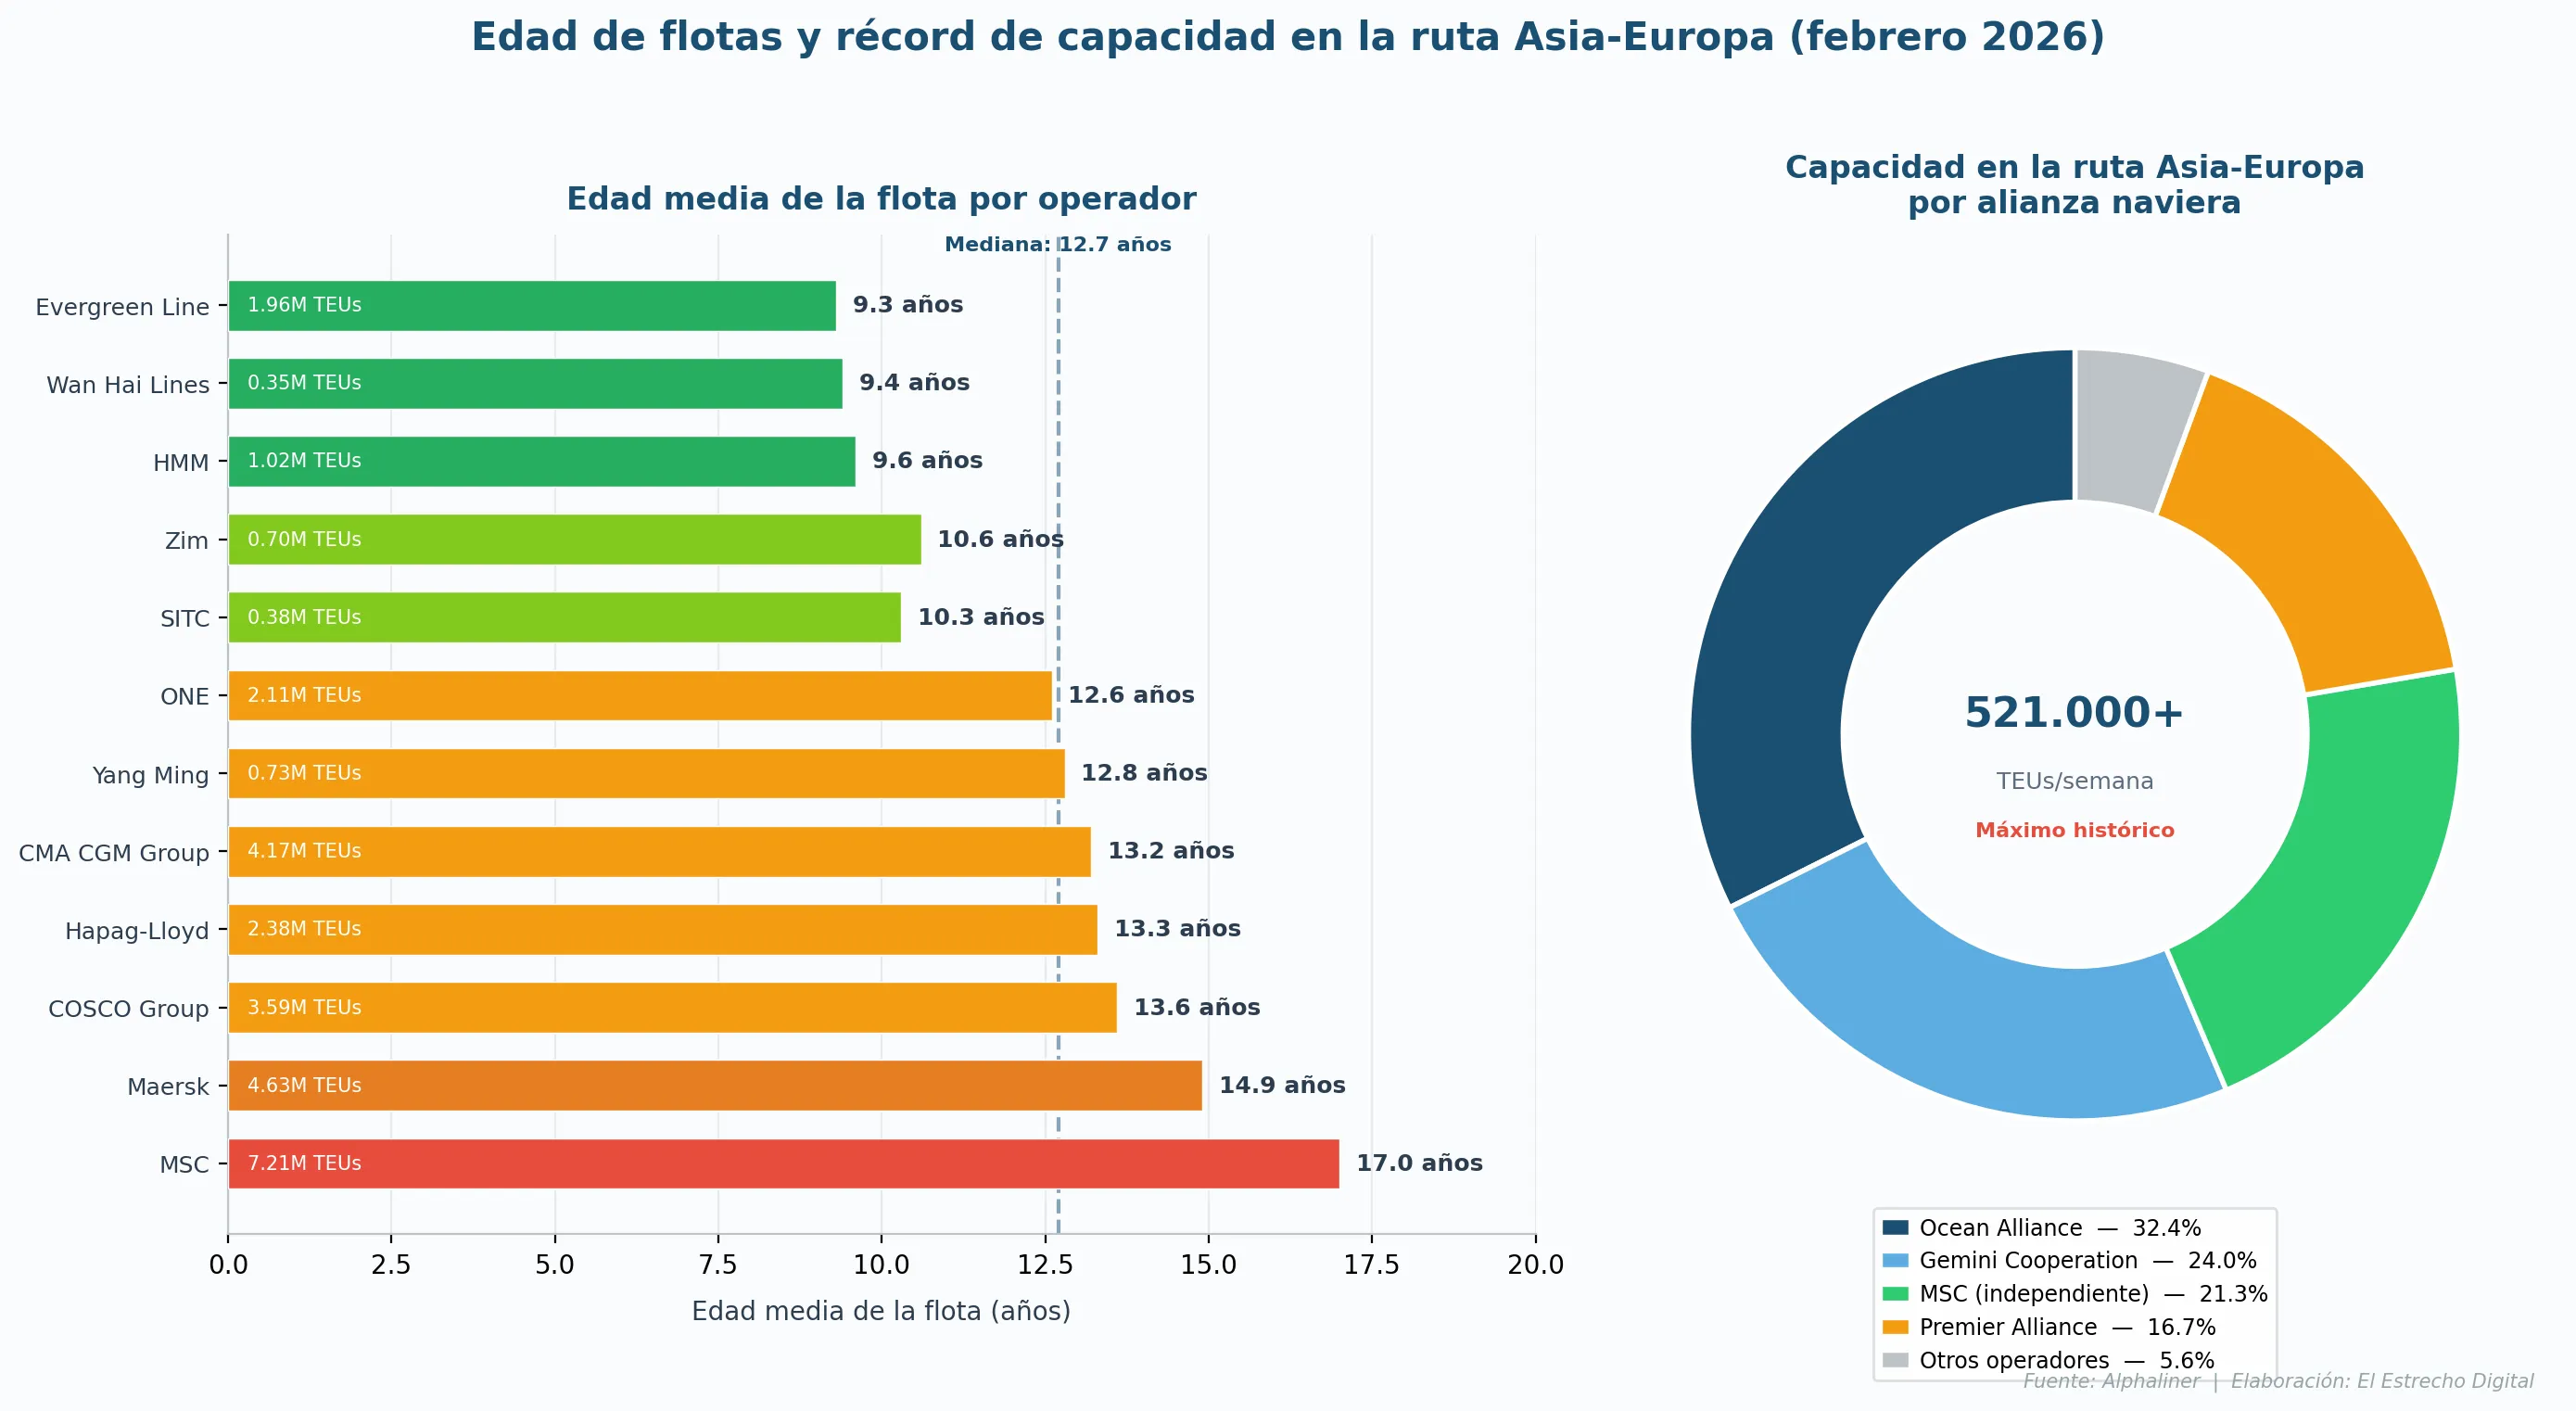
Otro de los conjuntos de datos publicados en febrero pone de manifiesto diferencias significativas en la edad media de las flotas de los mayores operadores mundiales de portacontenedores. Entre los 20 primeros carriers, Evergreen Line opera la flota más joven, con una edad media de 9,3 años en sus cerca de 240 buques que suman casi 2 millones de TEUs de capacidad. Wan Hai Lines ocupa la segunda posición con una edad media de 9,4 años, seguida de HMM con 9,6 años, tras haber superado recientemente el umbral del millón de TEUs de capacidad. Zim, con una media de 10,6 años, y SITC, también en el entorno de los 10 años, completan el grupo de operadores con flotas más renovadas.
En contraste, los mayores carriers por capacidad tienden a operar flotas de mayor antigüedad. MSC, pese a su liderazgo de mercado, se sitúa cerca del extremo inferior de la comparativa con una edad media próxima a los 17 años. Maersk registra una media de 14,9 años, COSCO Group de 13,6 años, Hapag-Lloyd de 13,3 años, CMA CGM de 13,2 años y ONE de 12,6 años. Estas diferencias reflejan estrategias de flota divergentes: mientras algunos operadores priorizan la inversión en nuevas construcciones, otros dependen en mayor medida de adquisiciones en el mercado de segunda mano o de tonelaje fletado.
El último desarrollo relevante identificado en febrero corresponde al corredor Asia-Europa, donde la capacidad semanal desplegada ha alcanzado su nivel más alto jamás registrado. Durante tres semanas consecutivas, la capacidad en esta ruta superó los 521.000 TEUs, estableciendo un nuevo máximo histórico en una de las principales arterias del comercio marítimo mundial. La Ocean Alliance controla actualmente la mayor cuota de capacidad en la ruta, con un 32,4%. La cooperación Gemini, integrada por Maersk y Hapag-Lloyd, representa el 24%, mientras que MSC, que opera de forma independiente en este corredor, acapara el 21,3% de la capacidad desplegada. La Premier Alliance, formada por ONE, HMM y Yang Ming, controla un 16,7% adicional, y los operadores no integrados en alianzas representan el 5,6% restante. Estas cifras subrayan la importancia continuada de las estructuras de alianzas y las redes de servicios coordinadas en la configuración de la distribución de capacidad en los principales corredores comerciales Este-Oeste.