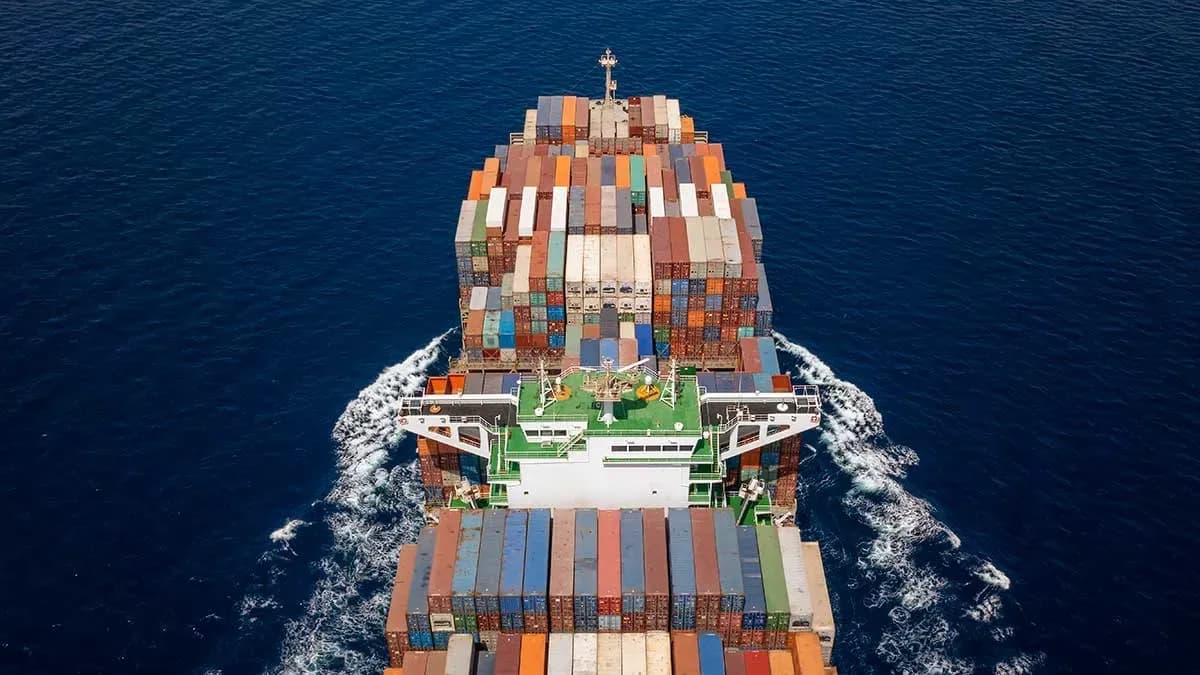
L'association European Shipowners | ECSA a présenté au Parlement européen une étude actualisée sur la valeur économique du transport maritime européen qui place la flotte contrôlée par les armateurs du continent comme un atout géopolitique de premier ordre pour la sécurité énergétique, alimentaire et des chaînes d'approvisionnement de l'Union européenne. Le rapport, élaboré en interne par l'ECSA avec des données de Clarksons Research et d'Eurostat, révèle que la flotte européenne représente 34,5 % du tonnage brut mondial en moyenne mobile sur cinq ans, bien que sa part ait diminué depuis le 38,5 % enregistré en 2018 jusqu'à 32,8 % en 2025 en raison de la croissance plus rapide d'autres régions, notamment l'Asie-Pacifique.
La flotte contrôlée par des armateurs européens a atteint en décembre 2025 une capacité totale de 570,5 millions de GT (tonnage brut) répartis sur 22 403 navires. Depuis 2018, la capacité a augmenté d'environ 11 %, et la croissance annuelle de 2,6 % enregistrée en 2025 a été la plus élevée de la période de huit ans analysée. Néanmoins, durant cette même période, la flotte mondiale s'est développée d'environ 30 %, principalement propulsée par la région Asie-Pacifique, dont la part est passée de 40,8 % à 45,1 %, un progrès principalement attribué à l'expansion de la flotte chinoise. Les Amériques, quant à elles, ont vu leur participation réduire de 8,4 % à 6,3 %.
En termes économiques, l'impact du transport maritime européen a été évalué à 148,7 milliards d'euros en 2023, contre 127,8 milliards en 2021. Le chiffre d'affaires total du secteur a atteint 241,4 milliards d'euros, une augmentation considérable par rapport aux 186,7 milliards de 2021. La valeur ajoutée directe générée par l'industrie navale dans l'UE-27 et en Norvège s'est élevée à 69,5 milliards d'euros en 2023, un chiffre qui est resté stable par rapport aux 69,3 milliards de 2022 et qui contraste avec les niveaux d'avant la pandémie, où il oscillait entre 27 000 et 34 000 millions d'euros. L'emploi direct dans le secteur s'établissait à environ 233 500 personnes en 2023, tandis que l'emploi total associé, y compris les effets indirects et induits, a atteint 1,68 million de postes de travail dans le monde.
L'étude souligne que l'économie européenne est l'une des plus ouvertes et orientées vers le commerce international au monde. Le ratio du commerce extérieur par rapport au PIB de l'UE est supérieur de 65 % à celui des États-Unis et de 14 % à celui de la Chine. Dans ce contexte, le transport maritime canalise environ 76 % du commerce extérieur de l'UE, ce qui fait de la flotte un élément central de la compétitivité européenne.
La diversification de la flotte européenne est un autre des éléments mis en avant par le rapport. Les armateurs européens contrôlent 45 % de la capacité mondiale de porte-conteneurs, 34 % des pétroliers, 32 % des gaziers GNL, 28 % des vraquiers, 28 % des transporteurs de véhicules, 52 % des ferries et 37 % des dragues. Cette présence couvre des segments qui sont déterminants pour la sécurité énergétique du continent : 87 % des importations de gaz de l'UE et 89 % des importations de pétrole sont transportés par voie maritime. En matière de matières premières critiques, les vraquiers européens — 166,9 millions de GT répartis sur 3 875 navires — transportent l'acier pour les fondations d'éoliennes et les terres rares nécessaires à la transition énergétique. 88 % des exportations européennes de céréales sortent de l'UE par mer, et 82 % des importations de café et de thé dépendent du transport maritime.
La flotte européenne opère à l'échelle mondiale et sa portée va bien au-delà des eaux européennes. Selon les données de Clarksons Research, environ 21 % du tonnage brut de tous les navires marchands opérant en Asie est contrôlé par des armateurs européens. Dans des segments stratégiques, cette participation est encore plus élevée : les porte-conteneurs européens représentent 34 % de la capacité active en Asie, tandis que les vraquiers atteignent 20 %.
La structure industrielle du secteur reflète une diversité remarquable. Parmi les plus de 4 000 entreprises de transport maritime basées dans l'UE-27 et en Norvège, 90 % contrôlent moins de dix navires et seulement 0,5 % disposent de flottes de plus de 100 navires. Cette coexistence entre petites et moyennes entreprises et un nombre limité de grands groupes maritimes soutient la résilience et la flexibilité du secteur.
En matière de transition énergétique, le rapport identifie les armateurs européens comme les principaux investisseurs mondiaux dans des navires propulsés par des carburants durables. L'Europe détient 44 % du carnet de commandes mondial de navires prêts pour des carburants à faibles et zéro émissions de carbone (LZCF, pour son acronyme en anglais), mesuré en tonnage. Dans le carnet de commandes européen, 54 % du tonnage brut correspond à des navires conçus pour fonctionner avec des carburants durables, contre 45 % dans le cas du carnet de commandes d'Asie-Pacifique.
Cependant, cet investissement n'est pas accompagné par la disponibilité de carburants sur le continent. L'Asie-Pacifique concentre 74 % des projets mondiaux de production de carburants durables, tandis que l'Europe ne représente guère que 10 %, l'Amérique du Nord 9 % et le reste du monde 7,5 %. De plus, moins de 5 % de la production européenne prévue de carburants durables — estimée à 3,6 Mtep (millions de tonnes équivalent pétrole) — est actuellement destinée à un usage maritime, ce qui montre une concurrence intense avec d'autres secteurs pour un approvisionnement limité. Des analyses internes de l'ECSA suggèrent que, dans un scénario de forte demande, les besoins en carburants LZCF du transport maritime européen pourraient dépasser l'offre domestique projetée d'Europe pour 2035.
Le déséquilibre entre l'investissement dans les navires et la production de carburants pose des questions de sécurité énergétique, étant donné que les armateurs européens commandent des navires qui nécessiteront des carburants durables à grande échelle tandis que la capacité de production se développe principalement en dehors de l'Europe. L'étude indique que le secteur maritime contribue à environ 9 milliards d'euros par an aux revenus du système européen d'échange de quotas d'émission (EU ETS), une fois le système pleinement en place. L'ECSA fait valoir que la réinjection de ces fonds dans la production et la disponibilité de carburants propres pour le transport maritime en Europe est essentielle tant pour la transition énergétique du secteur que pour la sécurité énergétique du continent.
Sotiris Raptis, secrétaire général de l'association European Shipowners | ECSA, a déclaré à ce sujet : « La flotte européenne croît de manière constante, mais d'autres flottes le font plus rapidement. Cela montre la concurrence féroce à laquelle le transport maritime européen est confronté. Pour rester compétitifs au niveau mondial, nous avons besoin de conditions de concurrence équitables à l'échelle internationale. Une fois qu'un cadre réglementaire mondial sera convenu à l'OMI, il sera nécessaire de retirer les mesures régionales existantes ». Raptis a ajouté que, tant que le transport maritime est soumis à la législation climatique de l'UE, « il est essentiel d'investir les 9 milliards d'euros que les armateurs apportent à l'EU ETS pour soutenir la production et la disponibilité de carburants propres pour le transport maritime en Europe », et a averti que la production de carburants en Europe « est en train de perdre du terrain face à l'Asie, avec seulement 10 % des carburants durables disponibles sur le continent ».
Le rapport, qui met à jour des études périodiques publiées par l'ECSA depuis 2014 avec l'analyse de CE Delft, utilise comme principales sources les données de Clarksons Research pour la flotte et les statistiques d'Eurostat et du rapport sur l'économie bleue de l'UE 2025 pour les indicateurs économiques. Les données de la flotte couvrent jusqu'en 2025, tandis que les indicateurs économiques correspondent à 2023, le dernier exercice complet avec des données disponibles au début de l'étude.