Le consultant maritime Alphaliner a identifié au cours du mois de février 2026 cinq tendances structurelles dans le secteur du transport maritime de conteneurs à partir de ses bases de données propriétaires et du suivi des navires par des systèmes AIS. Les analyses couvrent l'accélération de l'adoption de la propulsion par gaz naturel liquéfié (GNL) et l'expansion continue de la flotte par les plus grands opérateurs, jusqu'aux changements des modèles de trafic dans le canal de Suez, les différences d'âge moyen des flottes des principaux transporteurs et les niveaux record de capacité déployée dans le corridor Asie-Europe.
La flotte mondiale de porte-conteneurs propulsés par GNL a continué de croître après les nouvelles livraisons enregistrées en février. L'un des développements les plus significatifs a été l'incorporation du YM WILLPOWER, un navire de 15 600 EVP avec propulsion dual GNL construit par Hyundai Heavy Industries à Ulsan pour la compagnie taïwanaise Yang Ming. Ce navire représente un jalon opérationnel pour la société, qui jusqu'à présent exploitait une flotte alimentée exclusivement par des combustibles conventionnels. Le YM WILLPOWER est le premier de cinq unités Neo-Panamax avec capacité GNL commandées en 2023, dont les livraisons restantes sont programmées tout au long de 2026 et début 2027.
Parallèlement, le chantier naval chinois New Times Shipyard a livré le MSC BOSTON, un navire de 11 400 EVP avec propulsion dual GNL qui constitue l'avant-dernière unité d'une série de dix navires construits pour MSC. La dernière unité de la série, le MSC SABRINA, attend d'être livrée. Avec ces nouvelles incorporations, MSC consolide sa position en tant que plus grand opérateur de porte-conteneurs propulsés par GNL au niveau mondial. La compagnie opère actuellement près de 90 navires équipés de cette technologie, ce qui représente plus d'un tiers de tous les navires de ce type en service actif dans le monde. Selon les données d'Alphaliner, la flotte mondiale de porte-conteneurs à propulsion GNL compte 239 navires et une capacité agrégée de 2 831 754 EVP, dont 171 navires (2 014 072 EVP) sont de propriété et 68 (817 682 EVP) sont affrétés. 86 % de ces navires ont moins de cinq ans, ce qui reflète le caractère récent de l'adoption massive de cette technologie. CMA CGM est le deuxième opérateur en nombre de navires GNL, avec 76 unités.
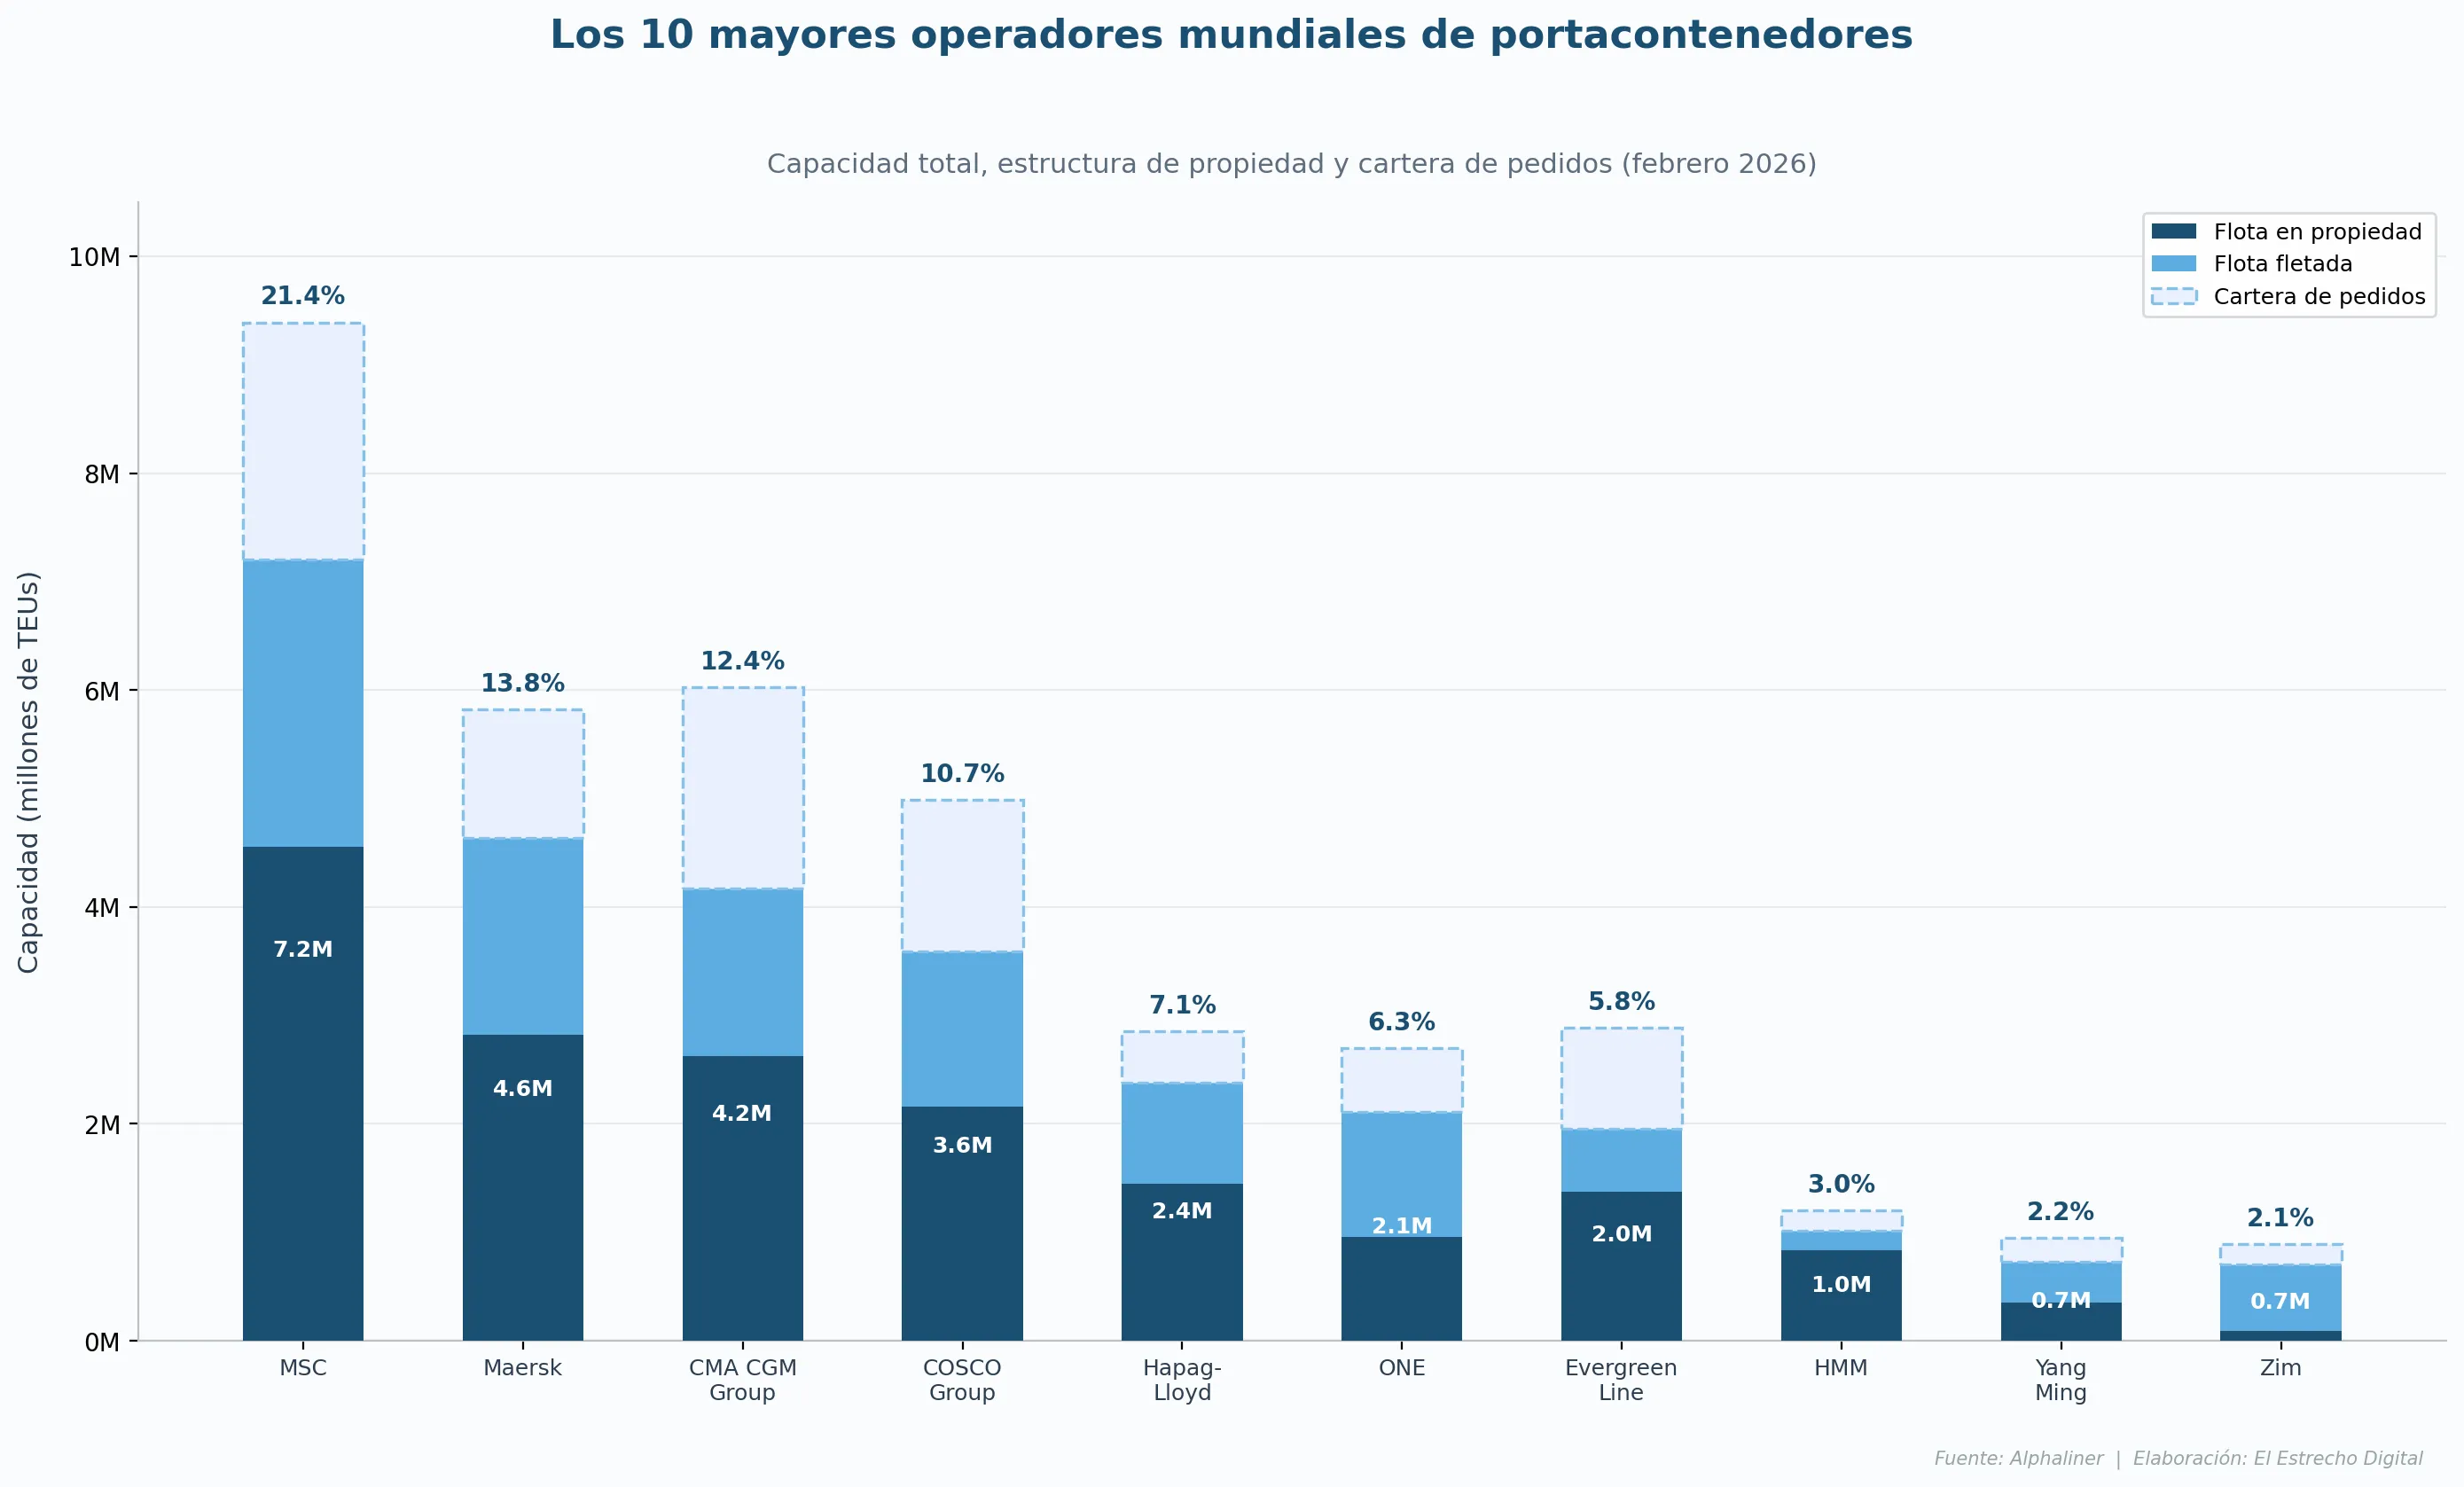
Les données publiées en février confirment également que MSC (Mediterranean Shipping Company) a continué d'accroître son avance en tant que plus grande compagnie de transport de conteneurs au monde. La capacité de la flotte du groupe basé à Genève dépasse actuellement 7,2 millions d'EVP, ce qui représente environ 21,4 % de la flotte mondiale de porte-conteneurs. L'expansion de MSC est soutenue par une volumineuse livre de commandes et par l'acquisition continue de tonnage tant sur le marché des nouvelles constructions que sur le marché de l'occasion. La compagnie dispose actuellement de 2,18 millions d'EVP de capacité supplémentaire dans son carnet de commandes, ce qui lui accorde l'un des ratios les plus élevés de commandes par rapport à la flotte existante (30,3 %) parmi les dix plus grands opérateurs du secteur. De plus, la flotte de MSC se rapproche d'un nouveau seuil numérique, avec 980 navires en service actif. Parmi eux, 727 navires totalisant 4,55 millions d'EVP sont de propriété, tandis que 253 navires avec une capacité de 2,65 millions d'EVP opèrent sous contrats d'affrètement, ce qui représente 36,8 % de tonnage affrété. Cette structure combine la solidité patrimoniale avec la flexibilité opérationnelle qui a permis à MSC de croître à un rythme sans précédent dans le secteur.
Dans le classement des dix plus grands opérateurs, Maersk occupe la deuxième position avec 4,63 millions d'EVP et 730 navires, suivie par CMA CGM Group avec 4,17 millions d'EVP et 715 unités. COSCO Group se classe quatrième avec 3,59 millions d'EVP (553 navires), Hapag-Lloyd en cinquième position avec 2,38 millions d'EVP (284 navires), et ONE (Ocean Network Express) en sixième position avec 2,11 millions d'EVP et 272 navires. Complètent le top 10 Evergreen Line (1,96 million d'EVP), HMM (1,02 million d'EVP), Yang Ming (725 719 EVP) et Zim (704 450 EVP). Parmi ces opérateurs, Zim présente le plus grand pourcentage de flotte affrétée, avec 86,8 %, tandis que CMA CGM mène le ratio de carnet de commandes par rapport à la flotte existante avec 44,4 %.
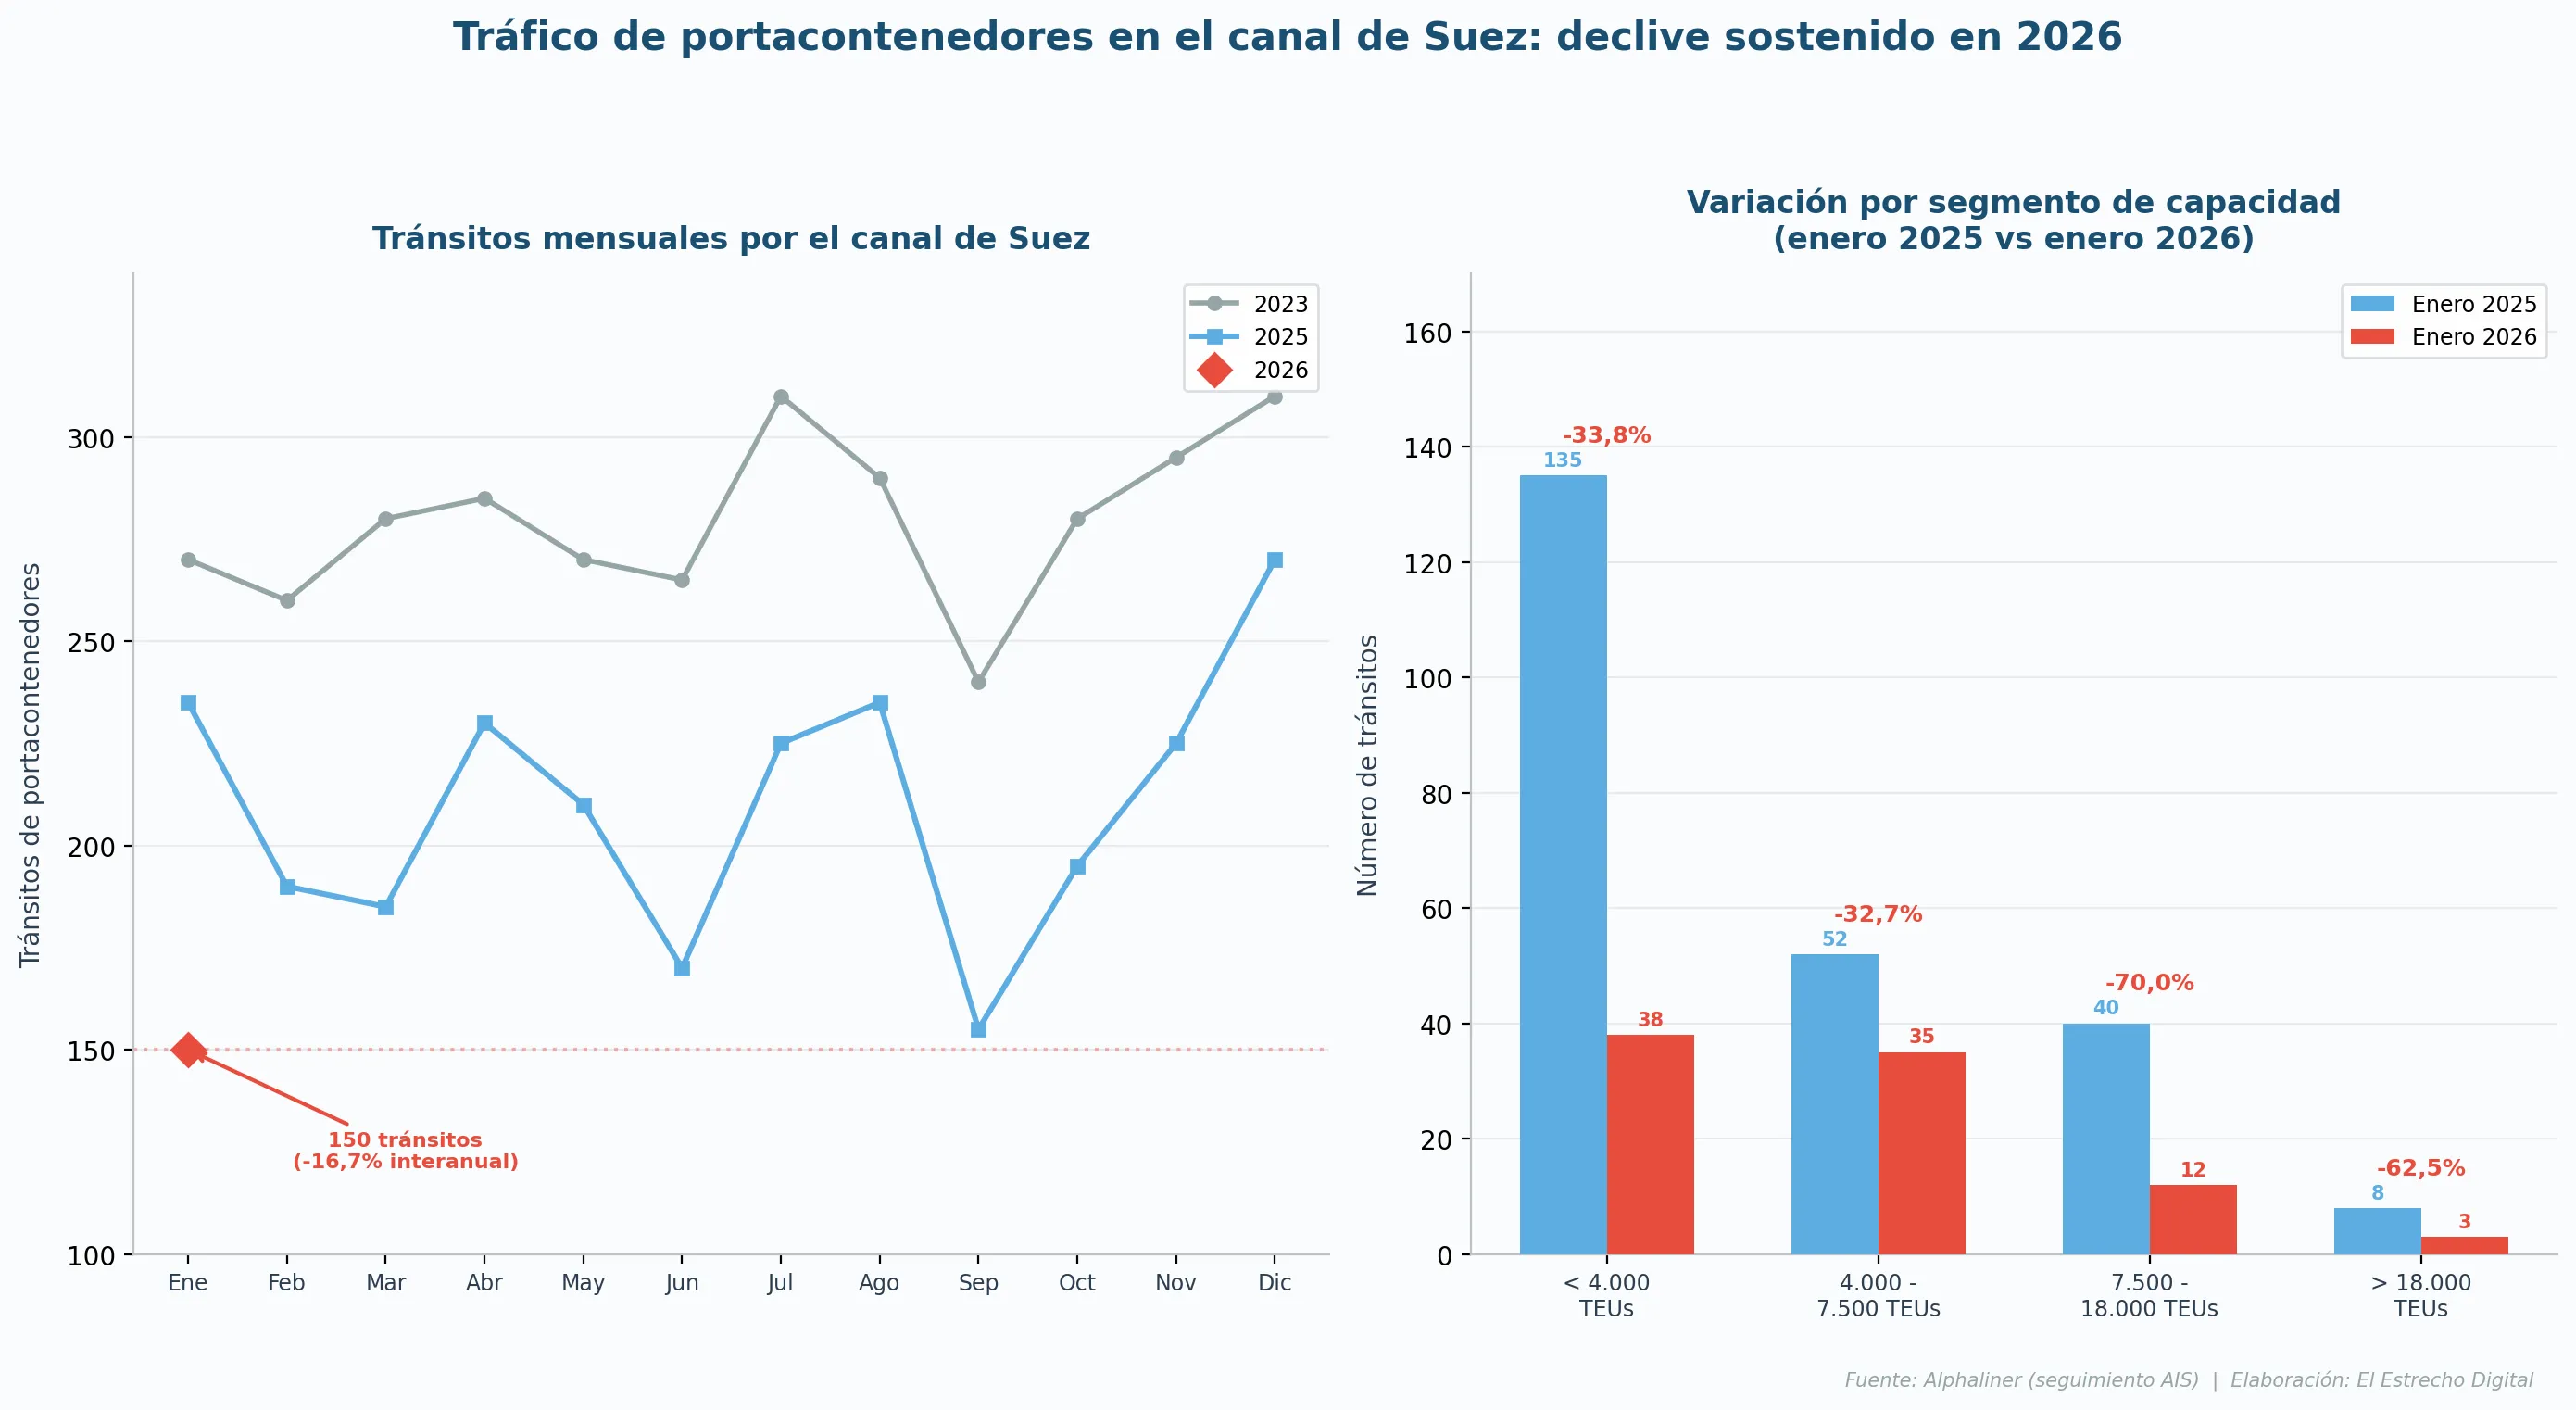
En ce qui concerne le trafic dans le canal de Suez, les données de suivi des navires soutenues par l'AIS indiquent que le passage des porte-conteneurs n'a pas encore complètement rebondi, malgré les annonces de certains opérateurs concernant leur intention de revenir sur cette route. Tant décembre 2025 qu'octobre 2025 enregistrent des baisses annuelles des passages de porte-conteneurs. Le trafic de janvier a été particulièrement faible, avec 150 passages comptabilisés, le chiffre le plus bas pour un mois de janvier au cours de la dernière décennie et une baisse annuelle de 16,7 %. Les données préliminaires de février suggèrent une possible poursuite de cette tendance, ce qui constituerait le cinquième mois consécutif de baisse annuelle.
L'analyse par segments de capacité révèle que les navires les plus petits, en dessous de 4 000 EVP, concentrent la plus grande partie du recul, avec une baisse de 33,8 % des passages annuels en janvier, bien que leur activité reste significativement au-dessus des niveaux habituels d'avant la crise de la mer Rouge. Les navires de taille intermédiaire, entre 4 000 et 7 500 EVP, sont restés relativement stables, tandis que les navires de 7 500 à 18 000 EVP ont recommencé à revenir prudemment depuis la mi-2025. Les plus grands porte-conteneurs, avec une capacité supérieure à 18 000 EVP, ont traversé le canal de Suez pour la première fois en plus de vingt mois en décembre, et un nouveau passage a été observé en janvier. Ces chiffres suggèrent que, bien que le trafic se rééquilibre progressivement entre les différents segments de navires, la normalisation complète des flux par Suez ne s'est pas encore matérialisée.
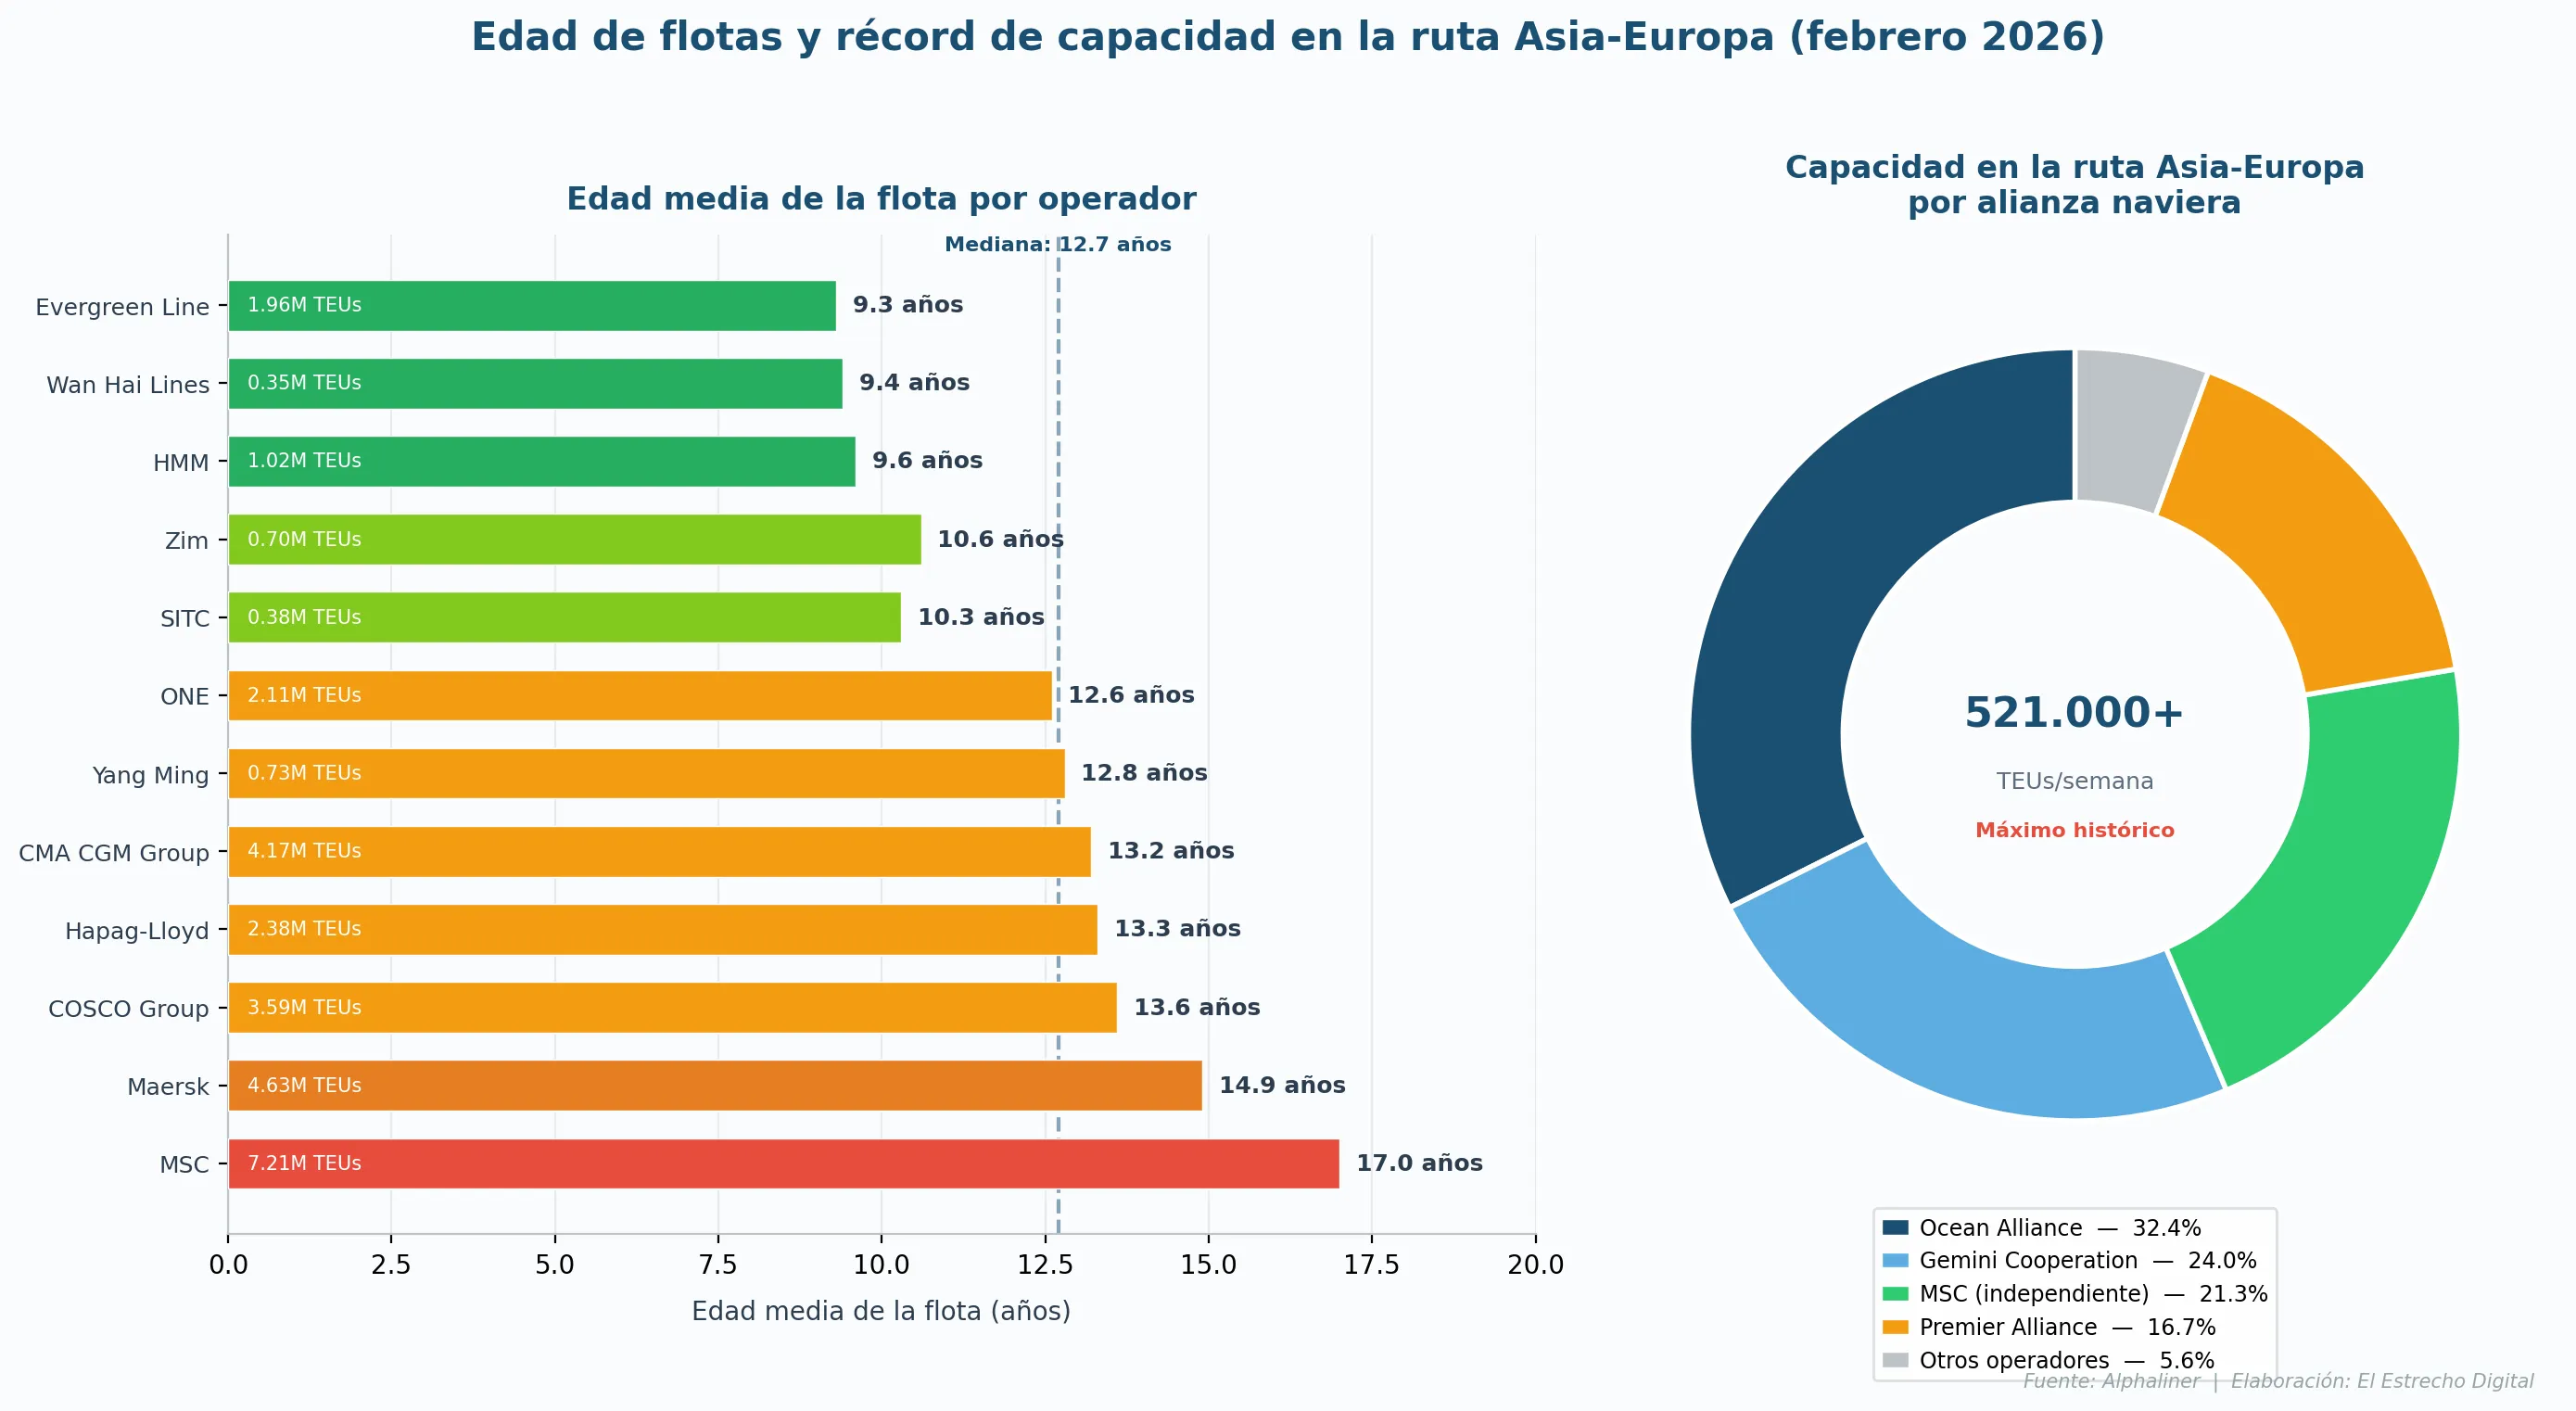
Un autre ensemble de données publiées en février met en évidence des différences significatives dans l'âge moyen des flottes des plus grands opérateurs mondiaux de porte-conteneurs. Parmi les 20 premiers transporteurs, Evergreen Line exploite la flotte la plus jeune, avec un âge moyen de 9,3 ans dans ses près de 240 navires totalisant presque 2 millions d'EVP de capacité. Wan Hai Lines occupe la deuxième position avec un âge moyen de 9,4 ans, suivie de HMM avec 9,6 ans, après avoir récemment franchi le seuil du million d'EVP de capacité. Zim, avec une moyenne de 10,6 ans, et SITC, également dans la tranche des 10 ans, complètent le groupe d'opérateurs avec des flottes les plus renouvelées.
En revanche, les plus grands transporteurs par capacité tendent à exploiter des flottes plus anciennes. MSC, malgré son leadership sur le marché, se situe près de l'extrémité inférieure de la comparaison avec un âge moyen proche de 17 ans. Maersk enregistre une moyenne de 14,9 ans, le groupe COSCO de 13,6 ans, Hapag-Lloyd de 13,3 ans, CMA CGM de 13,2 ans et ONE de 12,6 ans. Ces différences reflètent des stratégies de flotte divergentes : alors que certains opérateurs privilégient l'investissement dans de nouvelles constructions, d'autres dépendent davantage des acquisitions sur le marché de l'occasion ou du tonnage affrété.
Le dernier développement pertinent identifié en février concerne le corridor Asie-Europe, où la capacité hebdomadaire déployée a atteint son niveau le plus élevé jamais enregistré. Pendant trois semaines consécutives, la capacité sur cette route a dépassé les 521 000 EVP, établissant un nouveau maximum historique sur l'une des principales artères du commerce maritime mondial. L'Ocean Alliance contrôle actuellement la plus grande part de capacité sur cette route, avec 32,4 %. La coopération Gemini, intégrée par Maersk et Hapag-Lloyd, représente 24 %, tandis que MSC, qui opère de manière indépendante sur ce corridor, accapare 21,3 % de la capacité déployée. La Premier Alliance, composée de ONE, HMM et Yang Ming, contrôle 16,7 % supplémentaires, et les opérateurs non intégrés dans des alliances représentent les 5,6 % restants. Ces chiffres soulignent l'importance persistante des structures d'alliance et des réseaux de services coordonnés dans la configuration de la répartition de la capacité dans les principaux corridors commerciaux Est-Ouest.