Le rapport annuel d'A.P. Moller-Maersk correspondant à l'exercice 2025 reflète l'impact financier croissant du système européen de commerce des droits d'émission (EU ETS) sur les comptes du groupe danois de logistique intégrée de conteneurs, tout en révélant une évolution différenciée entre ses deux grandes terminaux hub du Détroit : APM Terminals Algeciras et les installations de Tanger Med, au Maroc.
Selon les données du rapport, le coût associé à l'EU ETS dans le segment Océan de Maersk s'est élevé à 316 millions de dollars durant 2025, ce qui représente une augmentation de 96 % par rapport aux 161 millions enregistrés en 2024. Rien que dans le quatrième trimestre de l'année, la facture pour les droits d'émission a atteint 89 millions de dollars, contre 34 millions au même période de l'année précédente.
Cette augmentation des coûts s'est produite dans un contexte où les coûts totaux de carburant (bunker) du segment maritime ont diminué de 13 %, atteignant 6.135 millions de dollars, grâce à une réduction de 12 % du prix moyen du carburant (de 613 à 539 dollars par tonne métrique) et à une baisse de 4,2 % de la consommation, due aux gains d'efficacité opérationnelle générés par la coopération Gemini avec Hapag-Lloyd. Le propre rapport indique qu'en excluant l'effet de l'EU ETS, la baisse du coût du carburant aurait été de 16 %. En termes de durabilité, le bilan indique que 15 % des émissions de portée 1 (scope 1) de Maersk sont couvertes par des schémas réglementés de commerce des émissions, comme l'EU ETS.
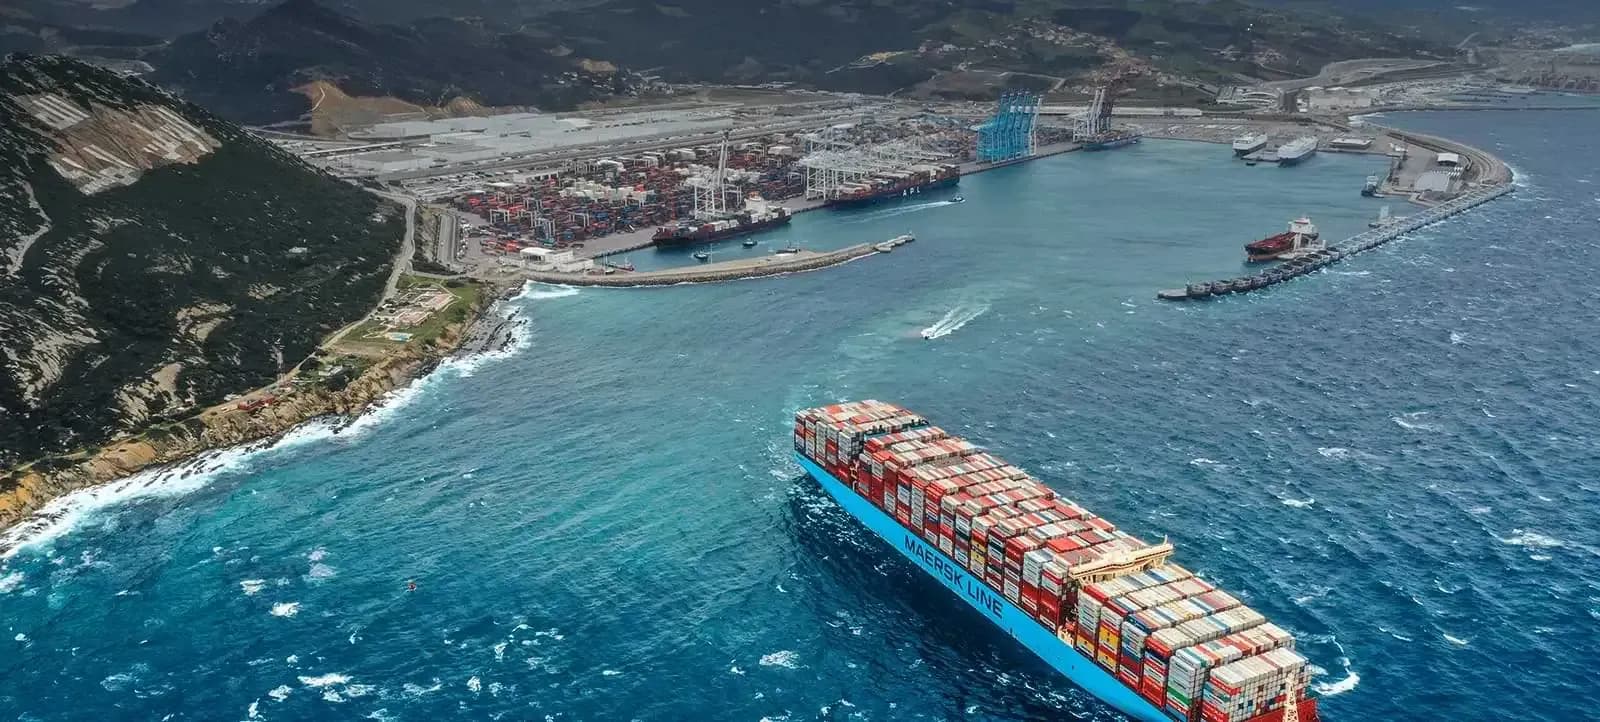
Le fardeau financier croissant du système européen des émissions est particulièrement pertinent pour l'analyse des opérations de Maersk dans le Détroit de Gibraltar, où le groupe danois exploite des terminaux hub des deux côtés du passage maritime. Le rapport annuel identifie explicitement comme terminaux hub stratégiques du segment Océan Maasvlakte-II (Rotterdam), Algeciras, Tanger, Tanger Med II et Port Saïd (Égypte), en plus des participations dans des coentreprises à Salalah (Oman) et Tanjung Pelepas (Malaisie).
Selon le rapport lui-même, ces installations hub ne sont pas comptabilisées dans le segment Terminaux de Maersk, mais leurs résultats sont intégrés dans le segment Océan, étant donné que leur fonction principale est de fournir des services de transbordement à l'activité maritime de la société, tandis que les volumes de tiers commercialisés dans ces localisations sont considérés comme secondaires. Les revenus des terminaux hub sont réunis sous la rubrique « autres revenus, y compris hubs » du segment Océan, qui s'élevait à 5.341 millions de dollars en 2025, contre 4.704 millions en 2024.
En ce qui concerne la structure sociale, APM Terminals Algeciras S.A. est une filiale détenue à 100 % par le groupe danois, tandis qu'au Maroc, elle opère à travers deux sociétés : APM Terminals MedPort Tangier S.A., avec une participation de 80 %, et APM Terminals Tangier S.A., avec une participation de 90 %. Cette structure duale au Maroc reflète l'existence de deux installations distinctes dans le complexe portuaire de Tanger Med.
Les données géographiques du rapport révèlent une évolution opposée entre les deux pays. Les revenus externes générés au Maroc sont passés de 350 à 418 millions de dollars, tandis que les actifs non courants dans le pays nord-africain ont augmenté de 1.616 à 1.786 millions de dollars. Dans le cas de l'Espagne, les revenus externes ont diminué de 1.514 à 1.391 millions de dollars, et les actifs non courants ont diminué de 1.016 à 959 millions de dollars. Il convient de préciser que ces chiffres incluent toutes les activités de Maersk dans chaque pays — pas seulement les terminaux de transbordement — car en Espagne, le groupe opère également par le biais d'APM Terminals Barcelone, APM Terminals Valence, Damco Espagne et d'autres filiales logistiques et de services.
La position stratégique de Tanger Med au sein du réseau Gemini se manifeste dans le rapport lui-même, qui utilise le hub marocain comme exemple central pour illustrer sa nouvelle architecture de réseau Est-Ouest. Selon la description du modèle opérationnel, la cargaison en provenance de Busan (Corée du Sud) est transférée par un service de navette vers le hub asiatique de Tanjung Pelepas (Malaisie), où elle est chargée sur un navire de ligne principale (mainliner) à destination du hub de Tanger (Maroc), à partir duquel elle est redistribuée par une autre navette jusqu'à sa destination finale. Le rapport indique que ce design modulaire permet de réduire les escales sur les routes principales et d'optimiser l'utilisation des navires, et que le réseau a atteint une fiabilité horaire supérieure à 90 % depuis sa pleine mise en œuvre en juin 2025.
En matière de durabilité, le rapport indique que les émissions de portée 2 (scope 2) basées sur le marché ont été réduites de 12 % en 2025 grâce, entre autres facteurs, à la transition vers des sources d'électricité renouvelables au Maroc et à l'augmentation de l'utilisation de l'énergie solaire à Bahreïn.
Dans l'ensemble, la division Terminaux de Maersk — qui, comme mentionné, n'inclut pas les hubs de transbordement — a enregistré en 2025 un EBIT de 1.747 millions de dollars, soit 31 % de plus qu'en 2024, avec une marge EBIT de 32,7 % et un retour sur capital investi (ROIC) de 16,1 %. Le rapport qualifie ces résultats de meilleurs de l'histoire de la division. Les volumes du segment ont augmenté de 8,9 %, atteignant 14.254 milliers de mouvements. En Europe, les volumes des terminaux gateway ont augmenté de 9 %, avec une croissance significative à Vado (Italie) et Aarhus (Danemark), partiellement compensée par un volume plus faible à Barcelone, selon ce que rapporte le rapport.
Au niveau consolidé, Maersk a clôturé 2025 avec des revenus de 54.000 millions de dollars, contre 55.500 millions en 2024, un EBIT de 3.500 millions et un flux de trésorerie libre de 2.200 millions. La société exploitait à la clôture de l'année une flotte de 721 navires porte-conteneurs, avec une capacité moyenne exploitée de 4.566 milliers de TEUs, et comptait un livre de commandes de 27 navires à double carburant (dual-fuel). Les tarifs de fret ont diminué en moyenne de 17 %, bien que les volumes chargés aient augmenté de 4,9 %, atteignant 12,94 millions de FFE.
Pour 2026, selon le guide financier du rapport, la société prévoit une croissance du volume global de conteneurs de l'ordre de 2 % à 4 %, et assume une réouverture progressive de la mer Rouge, prévision compliquée par les derniers événements guerriers au Moyen-Orient. Maersk a estimé un EBITDA sous-jacent compris entre 4.500 et 7.000 millions de dollars, et un EBIT sous-jacent compris entre -1.500 et 1.000 millions de dollars.