Le transbordement entre les routes océaniques abandonne Algeciras et s'installe à Tanger Med en raison du coût du EU-ETS
Le second rapport de l'Observatoire des Ports de l'État chiffre la chute du transbordement algecireño de 5,2 à 4,6 millions de TEUs et documente la sortie du MECL de Maersk
Le Port d'Algeciras est l'un des principaux protagonistes de l'étude de cas sur la Méditerranée occidentale dans le deuxième rapport de l'Observatoire du EU-ETS, publié par les Ports de l'État pour mesurer l'impact du régime européen de commerce des droits d'émission sur le transport maritime. L'analyse, qui s'étend de 2023 à mars 2026 et intègre pour la première fois le suivi des conteneurs en plus de celui des navires, dessine pour le bassin d'Algeciras un tableau à double face : les trafics d'importation et d'exportation restent intacts, mais le segment le plus mobile de son activité — l'échange de cargaison entre les services transocéaniques — se déplace de manière soutenue vers la rive marocaine du Détroit.
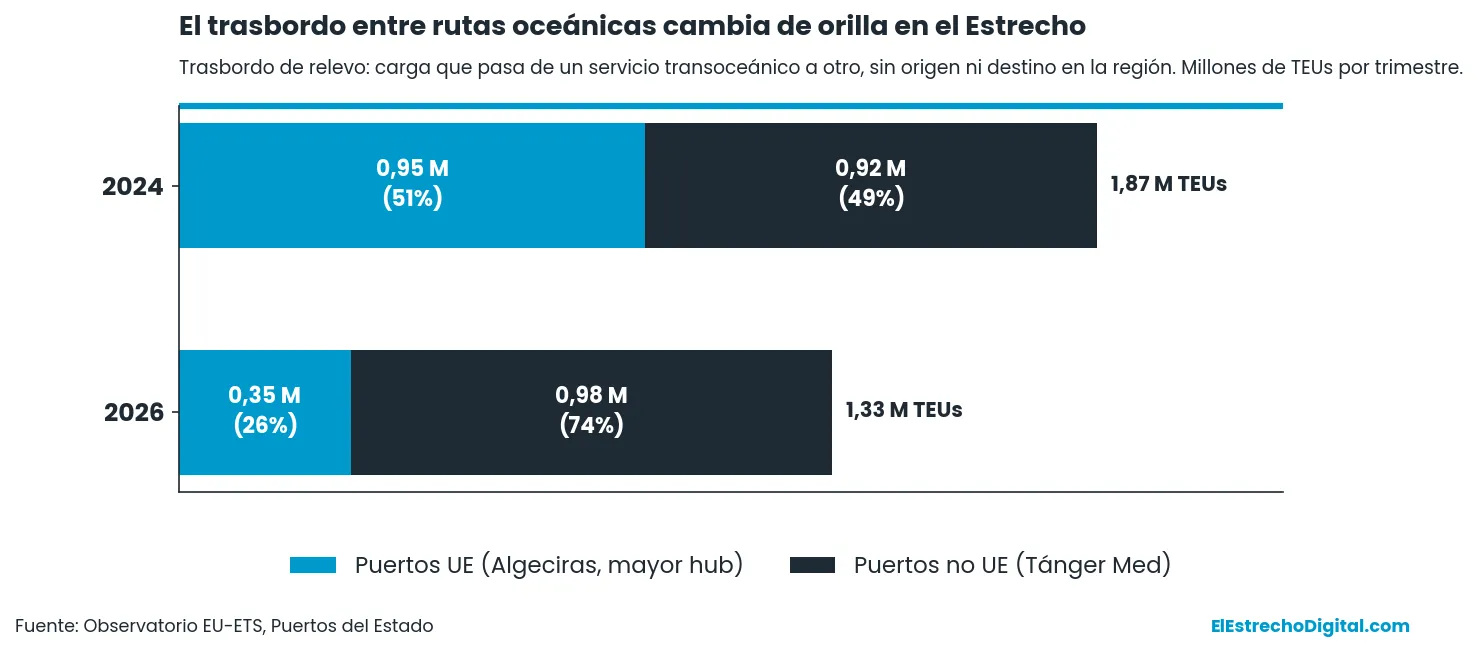
Ce segment, que le rapport appelle interlining ou relais, est un type spécifique de transbordement : la cargaison n'a ni origine ni destination dans la région, mais passe d'une route de longue distance à une autre, et le port agit uniquement comme point de croisement entre deux lignes océaniques. C'est le transbordement le plus volatile, car il n'est ancré à aucune activité locale, et aussi le plus pénalisé par le ETS : une escale de ce type sur la rive européenne génère des coûts d'émissions sur les deux routes transocéaniques qui se croisent, tandis que la même opération à Tanger Med n'en génère aucun.
Les données centrales sont accablantes. Le transbordement total d'Algeciras a chuté de 5,2 à 4,6 millions de TEUs par rapport à ses récents sommets, et l'échange entre les routes océaniques a été réduit de moitié en proportion de son mélange de transbordement. La crise de la mer Rouge et le détour par le cap de Bonne Espérance ont contracté ce marché dans l'ensemble du bassin de 1,87 à 1,33 millions de TEUs trimestriels, et la contraction est presque entièrement tombée sur les ports communautaires, dont la part est passée de 51 % à 26 %. Algeciras, qui était le plus grand hub de l'Union Européenne dans ce segment au début de la période, est celui qui cède le plus. Tanger Med, situé en face et ayant une position équivalente dans le réseau dévié par le Cap, n'a pas reculé du tout. La conclusion du rapport est littérale : la géographie ne peut pas séparer les deux ports ; le coût du ETS d'une escale sur la rive européenne, si.
Dans le classement des portes d'entrée du bassin, mesuré en TEU-milles, Algeciras passe de 27 % en 2022 à 20 % en 2026, après un maximum de 30 % en 2023, tandis que Tanger Med conserve le leadership avec 37 % et Valence passe de 8 % à 15 %. La paradoxe est que le bassin dans son ensemble a été le plus avantagé par le détour du Cap : le trafic de transport longue distance a augmenté d'environ 76 % lorsque les flux d'Asie, d'Inde et du Moyen-Orient se sont déplacés vers le Détroit, et l'Espagne est le premier pays d'accès avec une part qui passe de 44 % à 47 %. Mais cette croissance s'est répartie de manière inégale : Tanger Med a consolidé sa position jusqu'à atteindre sa capacité maximale, tandis que Valence, Algeciras et le reste des ports communautaires ont crû bien en dessous du marché. En transbordement, les volumes européens de la région restent stables autour d'un million de TEUs mensuels, tandis que les non-communautaires ont augmenté d'environ 60 % depuis le début de 2023.
Le cas qui quantifie le mécanisme est le service MECL de Maersk, qui relie la côte est des États-Unis au Moyen-Orient et à l'Inde et qui faisait historiquement escale à Algeciras dans les deux sens, l'utilisant comme son point européen d'échange de cargaison avec d'autres routes. La navigation par le Cap a doublé l'exposition du service au ETS jusqu'à 33 millions d'euros par an et a déclenché une reconfiguration rapide : fin 2024, l'escale en direction ouest a été déplacée d'Algeciras à Tanger Med, réduisant le coût de moitié, et en 2025, le tronçon en direction est a été opéré directement et le reste de l'escale a été supprimé. Le service n'a pas été divisé ni interrompu ; il a maintenu son trafic et sa fréquence et s'est limité à reconfigurer son point d'échange, éliminant entre 16 et 33 millions d'euros par an de coût ETS. Du point de vue des armateurs, Maersk a doublé ses volumes tant à Tanger Med qu'à Algeciras, et Hapag-Lloyd a multiplié par quatre ses opérations dans le port marocain, tandis que CMA CGM et MSC ont perdu du poids relatif. Le rapport conclut que, depuis l'inclusion du transport maritime dans le EU-ETS, les connexions de ce type dans les ports communautaires entre les services transocéaniques reliant l'Asie et l'Amérique ont été transférées presque en totalité vers des ports de pays voisins.
L'analyse d'attribution rejette une à une les explications alternatives. La congestion ne pousse pas le trafic vers le Maroc : Algeciras opère en dessous de ses maximums et Valence a absorbé dans la même fenêtre le triple de trafic d'importation et d'exportation. Il n'y a aucune preuve de diminution des coûts de manutention ni des tarifs portuaires à Tanger Med par rapport à ses concurrents communautaires durant cette période ; ce que propose le port marocain, c'est une échelle et une spécialisation, en tant que plus grande installation de conteneurs de la Méditerranée et plateforme pratiquement entièrement dédiée au transbordement, qui représente 97 % de son activité en 2025. Et la croissance économique marocaine, entre 3,7 % et 4,6 % par an contre 0,5 %-3,5 % pour ses voisins du nord, est un ordre de grandeur insuffisant pour justifier l'augmentation de 64 % des volumes de Tanger Med. Ce qui a coïncidé dans le temps, c'est la nouvelle capacité : les successives extensions du terminal TC4 ont ajouté trois millions de TEUs annuels entre 2023 et 2025, juste au moment où le détour du Cap remodelait le réseau. Le coût du ETS émerge, selon le rapport, comme une cause hautement probable de la restructuration de ces services.
La course à l'investissement dans l'environnement du Détroit prolonge le déséquilibre. Les pays non communautaires de la Méditerranée occidentale et de l'Atlantique ont engagé 2,796 milliards d'euros dans des terminaux entre 2021 et 2030, avec 6,4 millions de TEUs de capacité supplémentaire : le complexe de Nador West Med s'ajoute avec 893 millions en infrastructure plus les terminaux attribués à Marsa Maroc avec TIL-MSC (253 millions) et avec CMA CGM (250 millions), et le nouveau port atlantique de Dakhla ajoute 1,4 milliard de prévisions pour 2029. Du côté communautaire, le montant s'élève à 2,738 milliards et 7,04 millions de TEUs, et inclut la première phase de l'expansion de TTI Algeciras à Isla Verde, avec 150 millions d'euros et un demi-million de TEUs annuels de capacité prévue pour 2028. Dans l'ensemble de la région Euromed, 62 % de la croissance de capacité planifiée jusqu'en 2030 se situe en dehors des ports de l'UE.
Algeciras apparaît également dans le rapport comme référence méthodologique. C'est l'exemple graphique avec lequel l'Observatoire illustre la stratégie de fragmentation des routes — un service direct qui se divise en un tronçon deep-sea avec un hub à Tanger Med et un feeder vers les ports communautaires — et l'annexe technique utilise le service commun MedCar de CMA CGM et Marfret, qui débute et se termine à Algeciras avec huit navires entre la Méditerranée, les Caraïbes et le golfe des États-Unis, pour calculer combien coûterait de couper une route de ce type avec Tanger comme pivot. Le port est également l'un des quatre espagnols, aux côtés de Barcelone, Valence et Las Palmas, où fonctionne déjà le service de prévision de l'Observatoire pour anticiper les reconfigurations de routes, dont le modèle identifie correctement 77 % des routes qui ont effectivement été reconfigurées.
Le contrepoint positif est la résistance du trafic de base : la connectivité directe des ports communautaires du bassin s'est améliorée de 69 % à 73 %, confirmant que les flux d'importation et d'exportation demeurent intacts, et les volumes absolus de transbordement européen ne baissent pas ; l'érosion se limite à l'échange de cargaison de pays tiers entre les routes océaniques. La publication coïncide avec le projet de modification de la directive présenté par la Commission européenne le 17 juillet, qui reconnaît la nécessité d'ajuster le mécanisme, et parmi les mesures proposées par l'Observatoire figurent l'élargissement du critère de « ports de transbordement » voisins et un facteur de réduction sur les émissions proportionnel à la distance et à la taille des navires pour décourager la fragmentation des routes. De cette révision à Bruxelles dépendra dans quelles conditions Algeciras concurrence le bassin qui a en face, séparé uniquement par le périmètre d'application du système de droits d'émission.