L'Observatoire de l'EU-ETS confirme la perte de connectivité des ports européens face aux hubs des pays voisins
Le rapport complet détaille le recul du transbordement de relais à Algesiras, qui passe de 5,2 à 4,6 millions de TEUs, tandis que Tanger Med conserve tout son volume
L'Observatoire mis en place par les Ports de l'État pour mesurer l'impact du régime européen de commerce des droits d'émission (EU-ETS) sur le transport maritime a publié ses deuxièmes résultats, qui confirment la tendance détectée dans le premier rapport : les ports de l'Union européenne perdent en connectivité dans les trafics de conteneurs de longue distance face aux ports de pays voisins non soumis à la réglementation environnementale communautaire. La mesure est réalisée à travers le paramètre TEU-mille, qui combine la capacité des navires qui desservent chaque port avec la distance parcourue.
Le nouveau rapport élargit la période d'analyse de 2023 à mars 2026 et intègre deux nouveautés méthodologiques : au suivi des navires s'ajoute celui des conteneurs eux-mêmes, ce qui permet d'évaluer ce qui se passe avec la cargaison lorsqu'elle arrive dans des ports situés en dehors de l'UE, et pour la première fois, le trafic ro-ro entre l'Espagne et l'Italie est analysé. Les données détaillées révèlent une chute de la connectivité directe de cinq points de pourcentage dans le nord de l'Europe et de 18 points dans la Méditerranée orientale, passant de 68 % à 50 % des importations de longue distance livrées de manière directe.
L'étude de cas de la Méditerranée occidentale, le bassin d'Algesiras, révèle un diagnostic à double facette. Sur le plan agrégé, la région a été la plus favorisée par le détournement des routes par le cap de Bonne Espérance après la crise de la mer Rouge : le transport de longue distance a augmenté d'environ 76 % en déplaçant vers le détroit de Gibraltar les trafics d'Asie, d'Inde et du Moyen-Orient, et les ports communautaires ont maintenu près de 60 % des TEU-milles deep-sea pendant toute la période, avec une connectivité directe qui s'est même améliorée, passant de 69 % à 73 %. L'Espagne est en outre le premier pays d'accès au bassin, avec une part qui passe de 44 % en 2022 à 47 % en 2026, face au recul du Maroc de 41 % à 38 %.
La détérioration se concentre sur le marché du transbordement, et Algesiras est le port le plus exposé. Le rapport constate que le transbordement de la darse algesirienne a chuté de 5,2 à 4,6 millions de TEUs par rapport à ses récents sommets, et que le segment de relais pur — le transbordement dont la cargaison n'a ni origine ni destination dans la région — a été réduit de moitié en proportion de son mélange de transbordement. La crise de Suez a contracté ce marché de relais dans l'ensemble du bassin de 1,87 à 1,33 millions de TEUs trimestriels, et la contraction est presque entièrement retombée sur les ports communautaires : sa part de relais est tombée de 51 % à 26 %, avec Algesiras, qui était le plus grand hub de relais de l'UE au début de la période, étant celui qui cède le plus. Tanger Med, situé juste en face dans le même détroit et occupant la même position dans le réseau détourné par le Cap, n'a pas du tout reculé. La conclusion de l'Observatoire est littérale à ce sujet : la géographie ne peut pas séparer les deux ports ; le coût de l'ETS d'une escale de relais sur la rive européenne, oui.
Le cas qui quantifie ce mécanisme est le service MECL de Maersk, qui relie la côte est des États-Unis au Moyen-Orient et à l'Inde, et qui historiquement faisait escale à Algesiras dans les deux sens en tant que hub de relais européen. La crise de la mer Rouge, en forçant la route par le cap de Bonne Espérance, a doublé l'exposition du service à l'ETS jusqu'à 33 millions d'euros par an et a déclenché une reconfiguration rapide : fin 2024, l'escale en direction ouest a été transférée d'Algesiras à Tanger Med, ce qui a réduit le coût de moitié, et en 2025, le segment en direction est a commencé à être opéré directement avec la suppression de l'escale restante. Le service n'a pas été divisé ou interrompu : il a maintenu son trafic et sa fréquence et s'est limité à relocaliser son point d'échange, éliminant entre 16 et 33 millions d'euros par an de coût ETS sans coût opérationnel de friction. Sur le plan des compagnies maritimes, la croissance du bassin se concentre sur Maersk, qui a doublé ses volumes à la fois à Tanger Med et à Algesiras, et sur Hapag-Lloyd, qui a quadruplé ses opérations dans le port marocain, tandis que CMA CGM et MSC ont perdu du poids relatif.
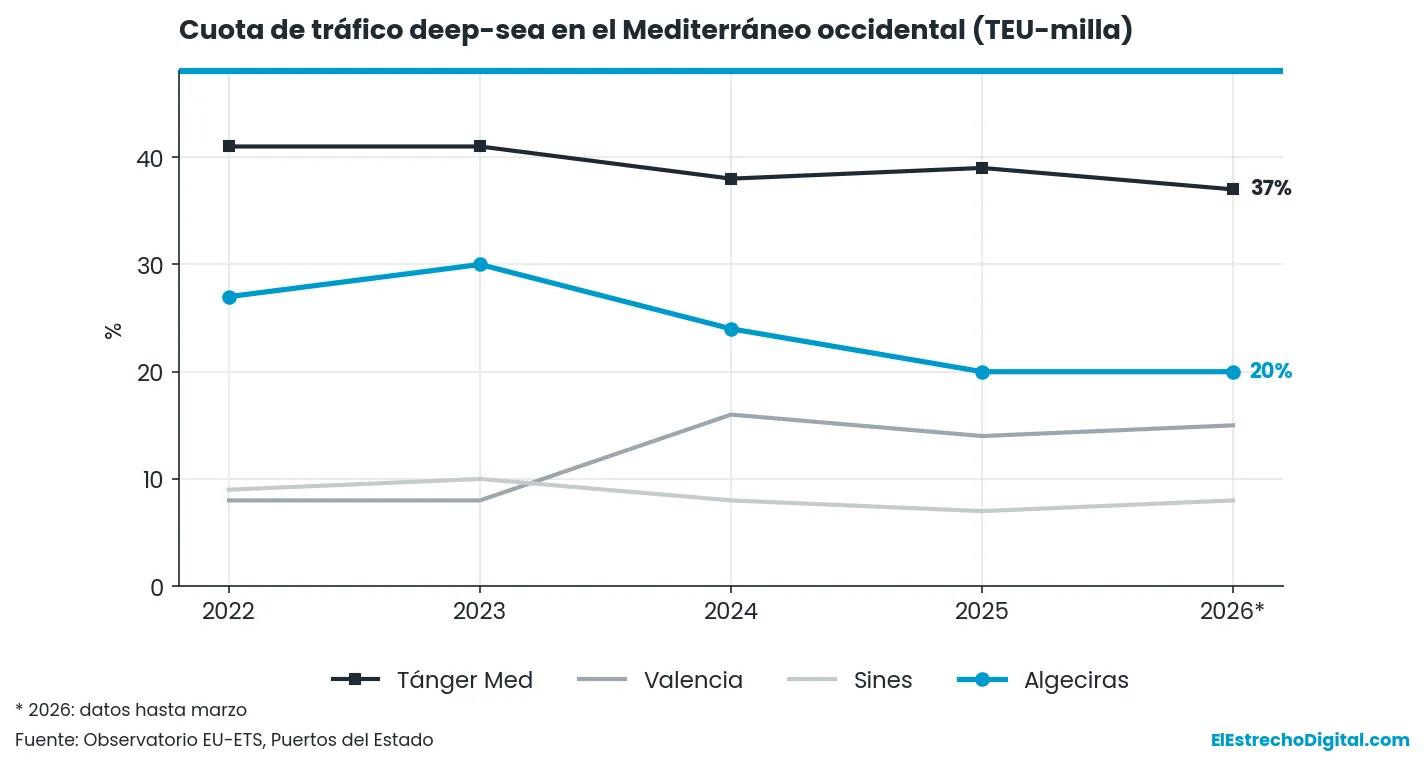
L'analyse d'attribution écarte les explications alternatives. La croissance économique marocaine (entre 3,7 % et 4,6 % par an de 2023 à 2025) est d'un ordre de grandeur insuffisant pour justifier l'augmentation de 64 % des volumes de Tanger Med ; il n'y a pas de preuves de baisse des coûts de manutention ou de tarifs portuaires dans le port marocain par rapport à ses concurrents communautaires ; et la congestion n'explique pas non plus le détournement, puisque Algesiras opère en dessous de ses sommets et Valence a absorbé pendant la même fenêtre un triplement de son trafic d'importation et d'exportation. Ce qui a coïncidé dans le temps, c'est la mise en production de nouvelles capacités sur la rive sud : les successive extensions du terminal TC4 de Tanger Med ont ajouté trois millions de TEUs par an entre 2023 et 2025, et l'expansion se poursuit avec le complexe de Nador West Med — trois terminaux entre 2026 et 2029, en grande partie liés à des compagnies maritimes via TIL-MSC et CMA CGM — et le nouveau port atlantique de Dakhla. Dans le classement des portes d'entrée du bassin, Tanger Med conserve le leadership avec 37 % en 2026, Algesiras passe de 27 % à 20 % et Valence monte de 8 % à 15 %. Du côté communautaire de la balance des investissements figure la première phase de l'extension de TTI Algesiras à Isla Verde, avec 150 millions d'euros et un demi-million de TEUs par an prévus pour 2028.
Dans l'ensemble de la région Euromed, le rapport quantifie à 14,9 milliards d'euros et 41,7 millions de TEUs la capacité des terminaux engagée entre 2021 et 2030, avec une répartition asymétrique : 9,3 milliards et 25,7 millions de TEUs, soit 62 % de la croissance prévue, se situent dans des quais non communautaires, bien que ces ports ne concentrent qu'environ 30 % de l'activité d'importation et d'exportation des conteneurs. Dans le corridor ro-ro entre l'Espagne et l'Italie, la part du transport maritime par rapport à la route est tombée de 49,4 % en 2023 à 44,5 % estimé en 2025, une baisse que l'analyse considère comme statistiquement significative. L'Observatoire a également mis en place un service de prédiction pour anticiper les reconfigurations de routes, déjà opérationnel dans les quatre principaux ports espagnols — Barcelone, Valence, Algesiras et Las Palmas —, dans les ports nord-européens à risque et au Pirée et à Marsaxlokk, avec une extension prévue à tous les ports européens exposés.
La publication coïncide avec le projet de modification de la directive de l'ETS présenté par la Commission européenne le 17 juillet dernier, qui reconnaît la nécessité d'ajuster le mécanisme pour éviter des effets indésirables sur la compétitivité et la connectivité maritime, conformément aux conclusions de l'Observatoire. Parmi les mesures proposées figurent l'élargissement du critère de désignation des « ports de transbordement » voisins, basé sur la connectivité mesurée en TEU-milles, et un facteur de remise sur les émissions soumises à l'achat de droits, proportionnel à la distance parcourue et à la taille des navires, visant à désinciter la fragmentation des routes deep-sea.
L'Observatoire, promu par les Ports de l'État et développé par le consortium formé par Shipping Business Consultant (SBC), le Centre d'Innovation du Transport (CENIT) et Nextport, a pour mission de détecter d'éventuelles fuites de carbone et des altérations de trafic dans les ports soumis à l'EU-ETS, et ses résultats peuvent être consultés sur le site Web de l'organisation. Avec la révision de la directive déjà en cours à Bruxelles, le pouls entre les deux rives du détroit offre la mesure la plus claire de ce qui est en jeu : deux ports avec la même géographie et des positions équivalentes dans le réseau, séparés uniquement par le périmètre d'application du système des droits d'émission.