La transition énergétique du transport maritime se façonne autour de différentes alternatives de combustible et de technologies, sans qu'il existe pour le moment une solution unique applicable à l'ensemble de la flotte mondiale. Les stratégies publiées par A.P. Moller-Maersk et Mitsui O.S.K. Lines (MOL) reflètent ce scénario, avec des programmes qui prévoient différents combustibles en fonction de leur disponibilité, des caractéristiques des navires et de l'évolution de la réglementation internationale.
Cette approche coïncide avec les conclusions de la cinquième édition du rapport Climate Action in Shipping: Progress towards Shipping’s 2030 Breakthrough, élaboré par l'UCL Energy Institute et la Getting to Zero Coalition et présenté cette semaine durant la Climate Week de New York. L'étude évalue l'évolution vers l'objectif que entre 5% et 10% du combustible utilisé par le transport maritime international en 2030 provienne de sources évolutives à émissions nulles.
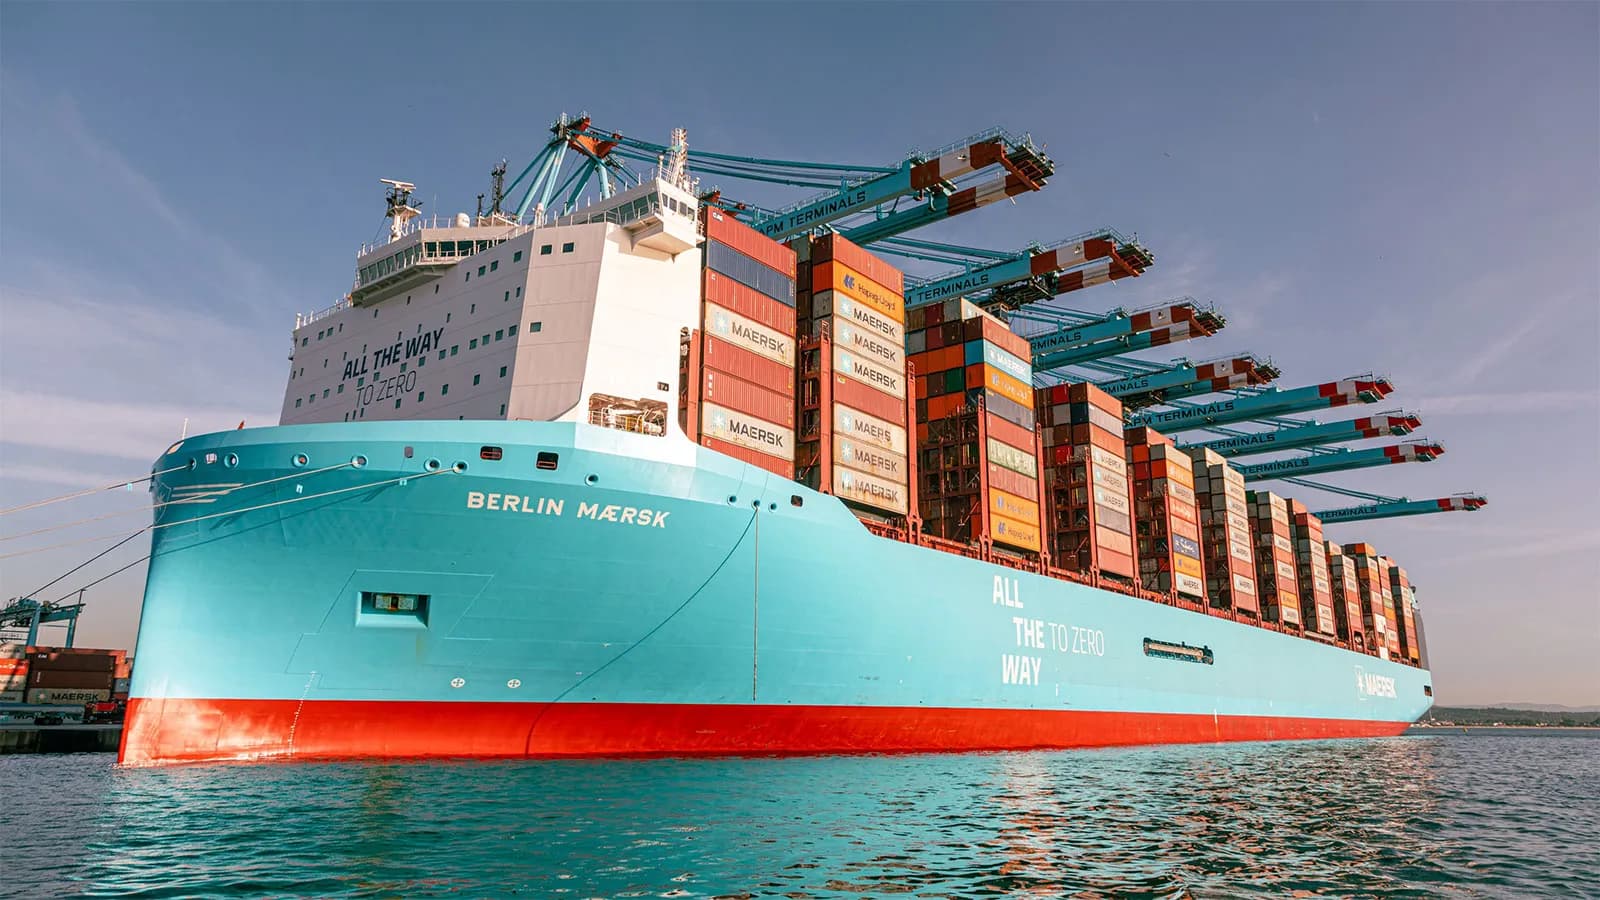
Maersk maintient actuellement une approche basée sur un portefeuille de différents combustibles. En 2025, elle a incorporé dix nouveaux porte-conteneurs avec propulsion duale au méthanol, a signé un accord de fourniture de biométhane liquéfié —bio-LNG— et a réalisé des essais avec des mélanges de e-méthanol. La société considère que la diversification des options de propulsion permettra d'adapter progressivement sa flotte à la disponibilité de combustibles à plus faibles émissions.
Cette stratégie avait déjà été intégrée dans le programme de renouvellement de flotte annoncé par la compagnie, qui prévoit des systèmes duales de méthanol et de gaz liquéfié. Maersk a alors indiqué qu'elle prévoit un avenir avec différents combustibles et que le choix entre les technologies dépendra, entre autres facteurs, du cadre réglementaire et de la disponibilité de combustibles à faibles émissions. La société maintient également une position favorable à un cadre réglementaire international technologiquement neutre qui incite au développement de combustibles évolutifs à émissions nulles.
MOL suit une stratégie également diversifiée. La mise à jour de sa Environmental Vision – BLUE ACTION 2035 Phase 2, publiée en avril 2026, prévoit l'utilisation de GNL et de biodiesel à court et moyen terme, suivie d'une transition vers le bio-LNG, l'e-LNG et d'autres alternatives. Selon la documentation de l'entreprise, en mars de cette année, elle disposait de 112 navires capables d'utiliser du GNL, dont 87 méthaniers et 25 unités d'autres segments.
La compagnie japonaise développe également des projets liés au méthanol et à l'ammoniac. En février, elle a participé à la première opération de fourniture de méthanol de navire à navire effectuée en ancrage à Yokohama et, en juin, elle a signé avec JERA des contrats d'affrètement à long terme pour deux grands navires destinés au transport d'ammoniac à faible teneur en carbone. MOL indique dans sa documentation d'entreprise qu'elle continuera à travailler avec une combinaison de biocarburants, de méthanol, d'ammoniac et d'hydrogène, en outre, elle élargira l'utilisation du bio-LNG.
Le rapport présenté à New York positionne ces décisions d'entreprise dans un contexte où la technologie et l'approvisionnement montrent des progrès, bien que d'autres indicateurs évoluent plus lentement. Le nombre de ports offrant du méthanol est passé de 19 à 29 au cours de l'année dernière, tandis que le tonnage opérationnel préparé pour utiliser le méthanol est passé de 2,3 à 7,7 millions de GT. La proportion de la flotte active compatible avec des combustibles évolutifs à émissions nulles est ainsi passée de 0,41% à 0,77%.
L'évolution du carnet de commandes présente, cependant, une tendance différente. Les navires préparés pour utiliser ce type de combustibles ont réduit leur poids de 9,5% à 5,7% du tonnage commandé, tandis que le rapport estime qu'il y a une demande potentielle de combustibles évolutifs à émissions nulles d'environ 0,45 exajoules en 2030 contre 0,6 EJ liés à la limite minimale de 5%.
L'étude identifie également une réduction des signaux provenant des propriétaires de cargaisons. La volonté déclarée de payer une prime pour des services maritimes à faibles émissions est passée de 4,5% à 3%, tandis que la proportion de chargeurs s'attendant à assumer un coût plus élevé au cours des cinq prochaines années a chuté de 65% à 45%.
L'UCL Energy Institute et la Getting to Zero Coalition classifient comme partiellement orientés les domaines de la technologie et de l'approvisionnement et de la participation de la société civile, tandis qu'ils estiment que la demande, le financement et la réglementation se trouvent en dehors de la trajectoire prévue. Le rapport relie une partie de cette situation à l'incertitude générée après le report de l'adoption du cadre Net-Zero par l'Organisation Maritime Internationale en octobre 2025.