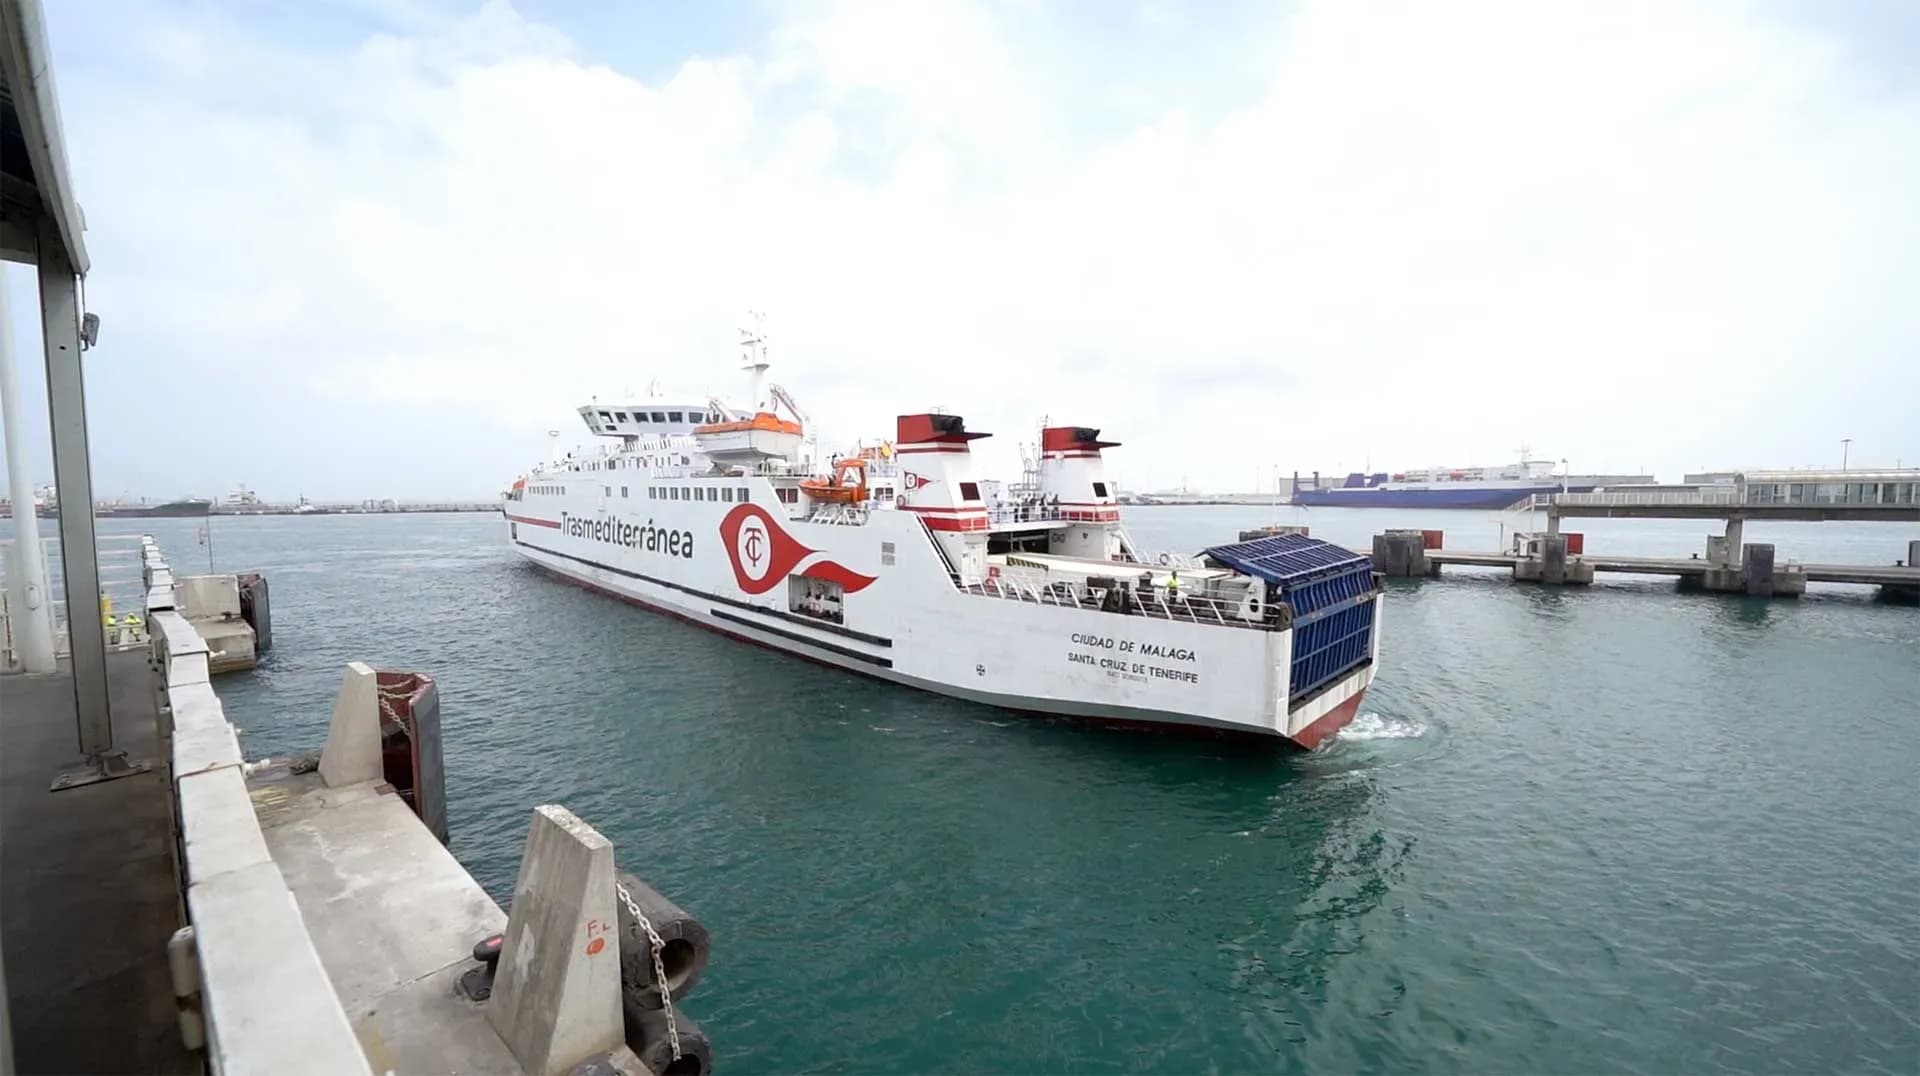
Moody’s Ratings a placé sous révision pour une possible amélioration la note de la famille d'entreprise (Note de famille d'entreprise, CFR) de Bahía de las Isletas, S.L. —maison mère de Naviera Armas—, actuellement située à Caa2. Cette mesure affecte également la note de probabilité de défaut (Caa2-PD) et les obligations senior garanties émises par ANARAFE, S.L.U., dont la note reste à Caa3. Jusqu'à présent, la perspective pour toutes ces notations était négative.
La révision intervient après l'annonce faite par Naviera Armas le 25 août dernier, dans laquelle elle a communiqué la signature d'accords contraignants pour la vente de l'ensemble de ses opérations, dans le cadre d'un processus de restructuration qui affecte à la fois ses routes maritimes et sa division de transport terrestre.
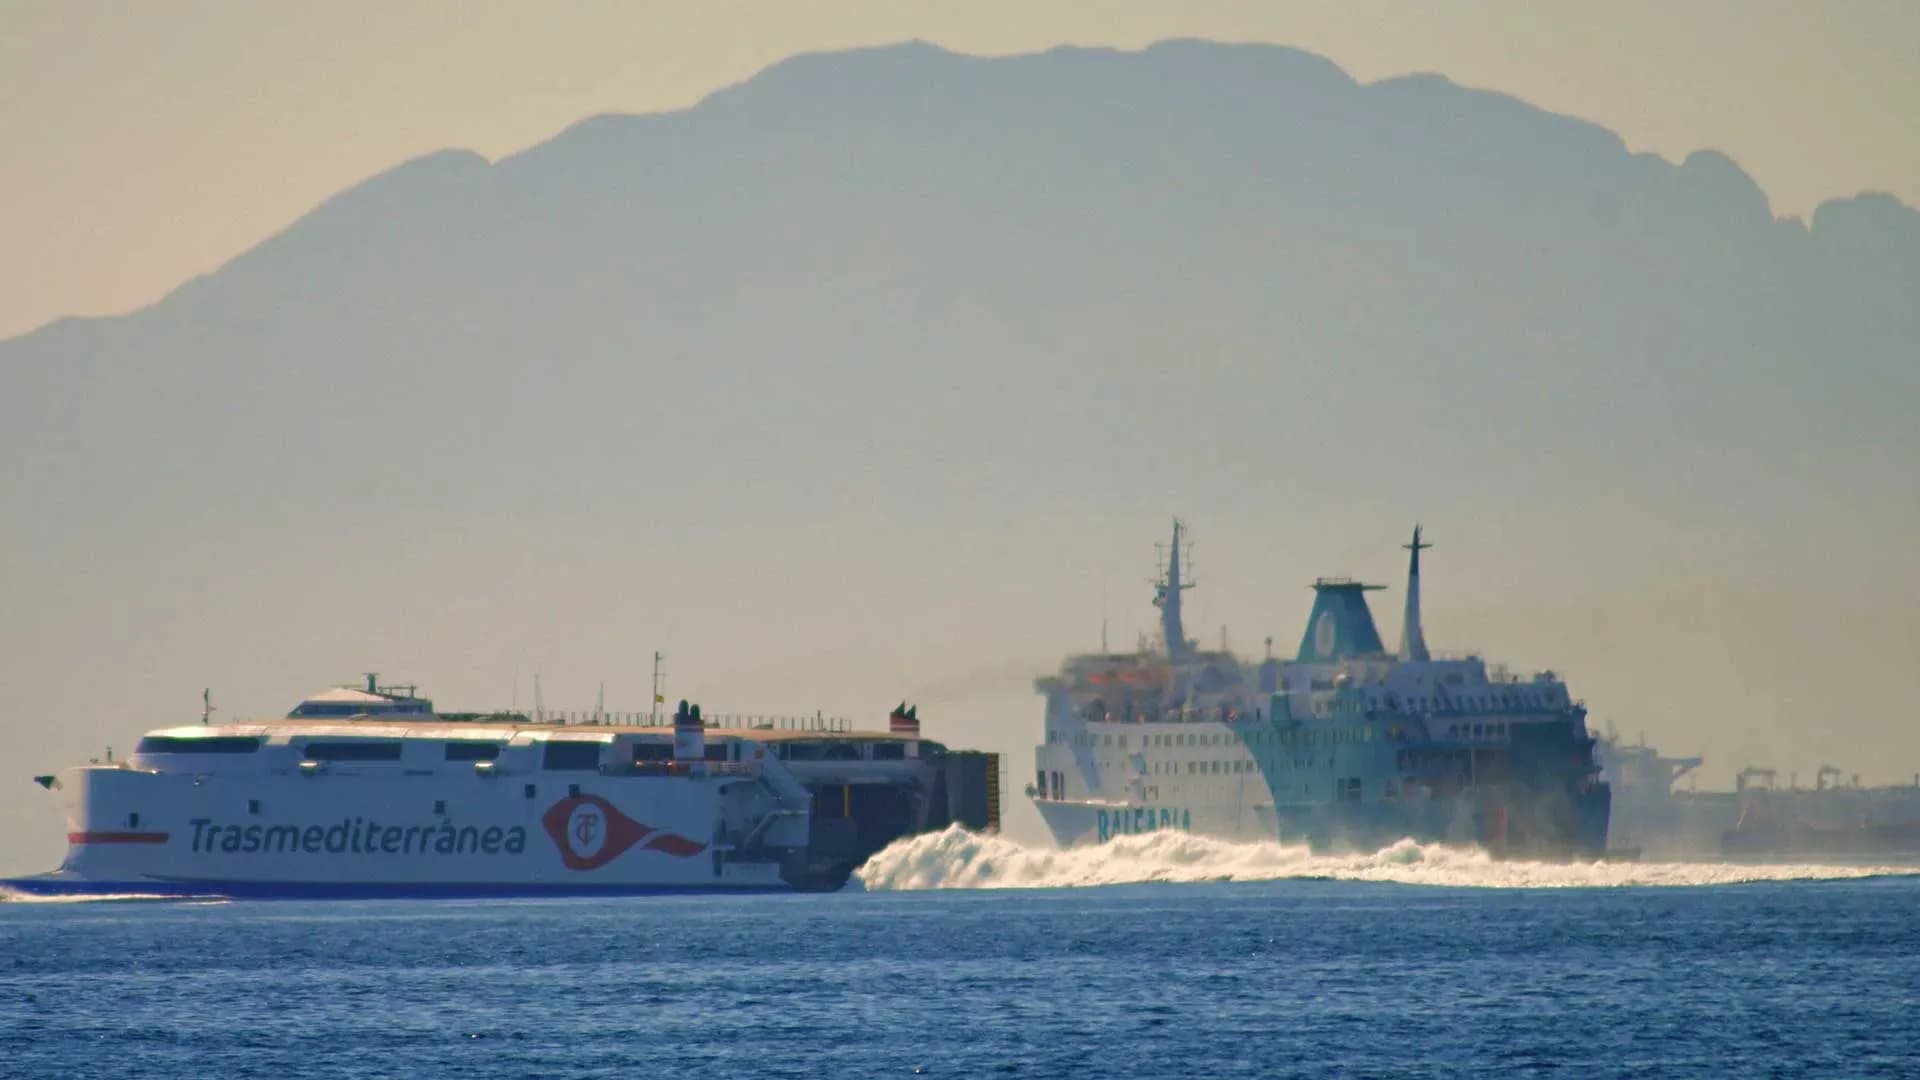
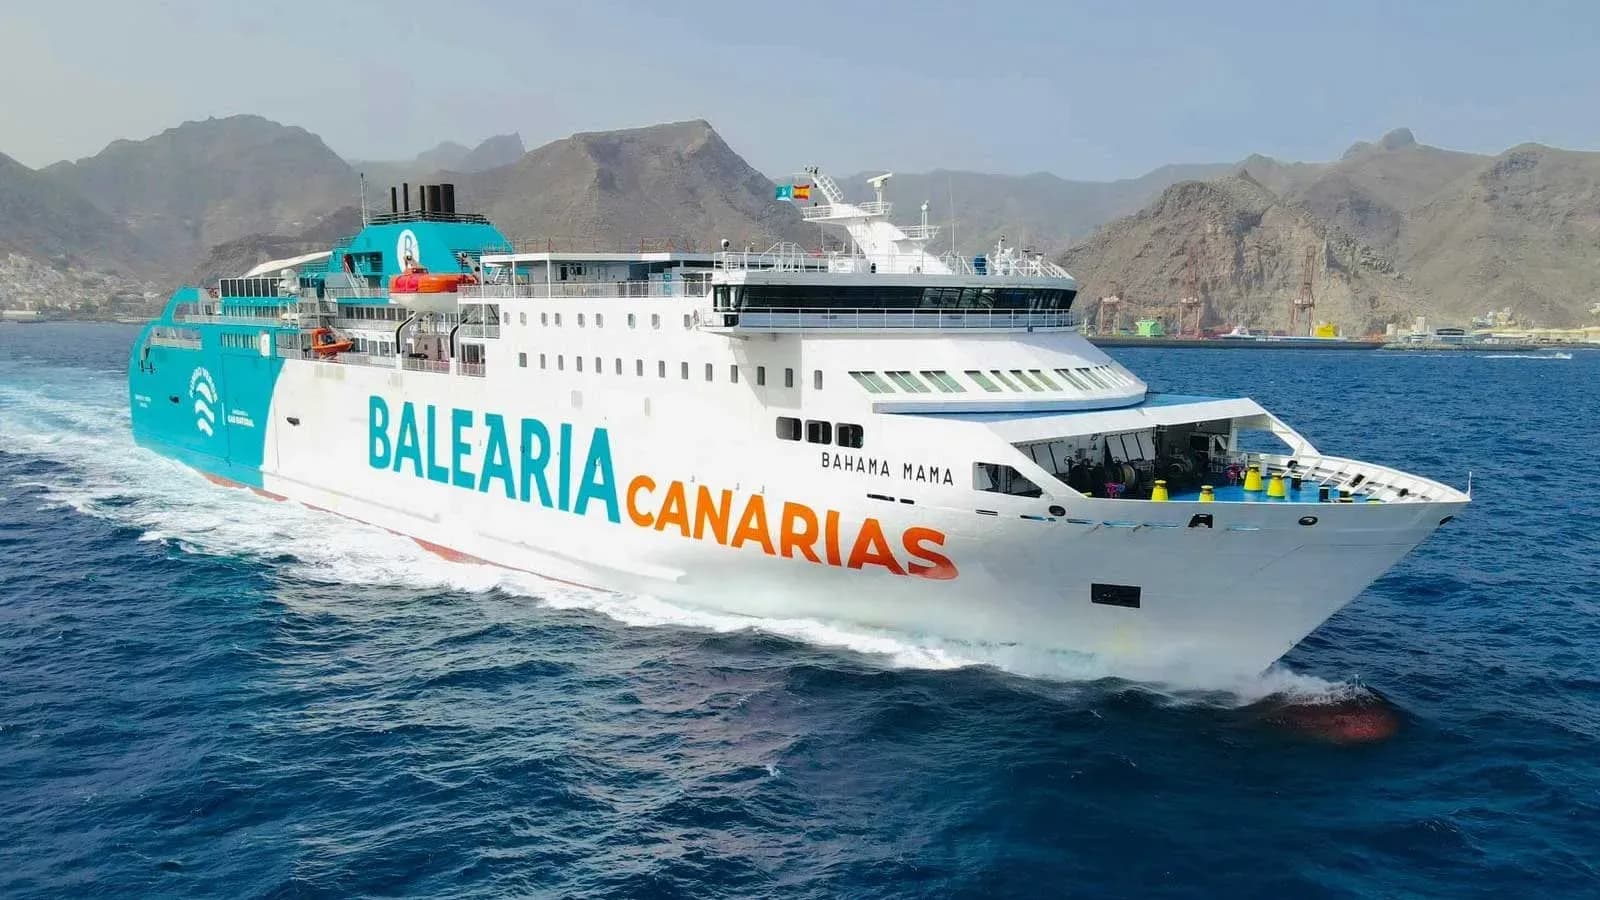
Le premier des accords prévoit la cession à Baleària Eurolíneas Marítimas S.A. des routes, actifs opérationnels et personnel associé aux services entre les îles Canaries, la péninsule, l'Algérie et la mer d'Alborán, ainsi que l'activité logistique terrestre. Le montant convenu s'élève à 215 millions d'euros, sans dettes. Le second accord implique la vente à la compagnie maritime danoise DFDS A/S des actifs liés aux routes entre le sud de l'Espagne et le Maroc, y compris les navires et le personnel affecté, pour un total de 40 millions d'euros. Parallèlement, la société a signé un protocole d'accord pour la vente du navire Fortuny à l'italien Liberty Lines pour 25 millions d'euros.
Selon Moody’s, ces opérations permettraient à Naviera Armas de générer des revenus proches de 280 millions d'euros, un chiffre qui se rapproche du volume total de dettes en cours, estimé à 293 millions d'euros au 30 avril 2025. La structure d'endettement comprend un prêt super senior garanti, une hypothèque sur des actifs portuaires, des obligations senior garanties émises par ANARAFE, S.L.U. et des dettes bancaires senior non garanties.
À l'avis de l'agence, si les opérations se concrétisent dans les termes convenus, il existe une possibilité que le taux de récupération pour les créanciers, en particulier pour les détenteurs d'obligations garanties, soit supérieur à celui actuellement envisagé dans la note Caa3. Cependant, Moody’s précise que cette hypothèse est préliminaire et dépendra de l'exécution effective des ventes et du calendrier des autorisations partagées par les autorités de la concurrence.

Dans ce contexte, Moody’s avertit que le manque de visibilité sur les délais réglementaires pourrait retarder la finalisation des transactions. En tout état de cause, une fois les opérations terminées et la majeure partie de l'endettement remboursée, l'agence prévoit de procéder au retrait des notations de crédit de la compagnie maritime.
Concernant la structure financière, Moody’s maintient une note inférieure pour les obligations senior garanties d'ANARAFE —194 millions d'euros arrivant à échéance en décembre 2026— en raison de sa subordination par rapport au prêt super senior de 47 millions d'euros, ce qui limite son degré de protection en cas de défaut.
Quant à la liquidité, la société présente une position fragile. À la fin avril 2025, Naviera Armas disposait de 31 millions d'euros en caisse, dont 17 millions étaient classés comme fonds restreints. Cette situation, ainsi que le fardeau financier élevé et l'incertitude concernant les flux de trésorerie opérationnels, renforce la nécessité de réaliser des désinvestissements pour stabiliser son profil de crédit.
En ce qui concerne la gouvernance d'entreprise, Moody’s souligne que les problèmes historiques associés à des opérations avec des parties liées, en particulier avec des membres de la famille fondatrice, ont eu un impact négatif sur la qualité de crédit de l'entreprise. Bien que l'agence estime que le conseil d'administration actuel a mis fin à ce type de pratiques, des relations contractuelles complexes persistent : Naviera Armas continue de louer cinq navires à des sociétés de portefeuille (SPV) qui, à leur tour, lui doivent plus de 60 millions d'euros.
Basée à Las Palmas de Gran Canaria, Naviera Armas est l'un des principaux opérateurs de transport maritime de passagers et de marchandises en Espagne. À la fin de 2024, elle avait une flotte de 19 navires et gérait également l'un des plus grands réseaux de transport routier du pays, avec plus de 500 véhicules. Au cours de cet exercice, la société a enregistré un chiffre d'affaires de 519 millions d'euros et un EBITDA ajusté par Moody’s de 30 millions.
L'agence a appliqué sa méthodologie spécifique au secteur maritime, publiée en juin 2021, comme base pour cette révision de note. Le résultat de cette révision dépendra de l'exécution effective des ventes annoncées et de l'utilisation finale des fonds obtenus.