Maersk gagne 2,7 points de part de marché dans le trafic intra-européen du nord et se rapproche de la première place de MSC

La compagnie danoise gagne 2,7 points de part de marché et atteint 16,2 % du segment, tandis que CMA CGM devient le seul grand opérateur à réduire sa capacité

Maersk gagne 2,7 points de part de marché dans le trafic intra-européen du nord et se rapproche de la première place de MSC
Ajoutez-nous comme source préférée sur Google

Maersk enregistre la plus forte croissance de capacité et de part de marché parmi les compagnies opérant dans le segment intra-européen du nord au cours des douze derniers mois, selon les données publiées par le consultant Alphaliner à la date du 1er juillet 2026. La compagnie danoise a porté sa part à 16,2 %, avec 50 800 EVP déployés, contre 13,5 % (39 800 EVP) l'année précédente, un gain de 2,7 points, le plus important de tous les opérateurs du segment.

Le trafic intra-européen du nord a augmenté de 6,8 % en capacité, soit près de 20 000 EVP de plus qu'en juillet 2025. Les compagnies ont déployé 243 navires contre 235 l'année précédente, avec une taille moyenne légèrement supérieure : 1 294 EVP par navire contre 1 253 EVP il y a douze mois. Le marché dans son ensemble reste dominé par MSC, qui conserve la première position avec une part de 21,2 %, pratiquement identique à celle de 21,3 % il y a un an. La compagnie basée à Genève a enregistré un taux de 6,2 % en capacité, un rythme inférieur à la croissance moyenne du segment, bien qu'elle conserve une large avance sur les autres opérateurs.

Le bond de Maersk découle du modèle « hub and spoke » que la compagnie a lancé l'année dernière avec son partenaire dans l'alliance Gemini, Hapag-Lloyd. Ce schéma concentre le trafic transocéanique dans un nombre réduit de ports de base dans le nord de l'Europe et utilise des services feeder propres pour redistribuer la cargaison vers le reste des terminaux de l'arc atlantique et de la mer Baltique, ce qui explique l'augmentation disproportionnée de la capacité et de la part de marché de la compagnie danoise dans ce segment par rapport au reste du marché.

DP World conserve la troisième position dans le classement intra-européen, devant CMA CGM et X-Press Feeders. Le géant émirati des ports, du transport maritime et de la logistique a enregistré une part de 11,0 %, contre 12,2 % l'année précédente. Fin 2025, le groupe a retiré la marque Unifeeder, avec laquelle il fournissait jusqu'alors ses services de feeder dans le nord de l'Europe, et a intégré le réseau sous sa propre enseigne corporative.
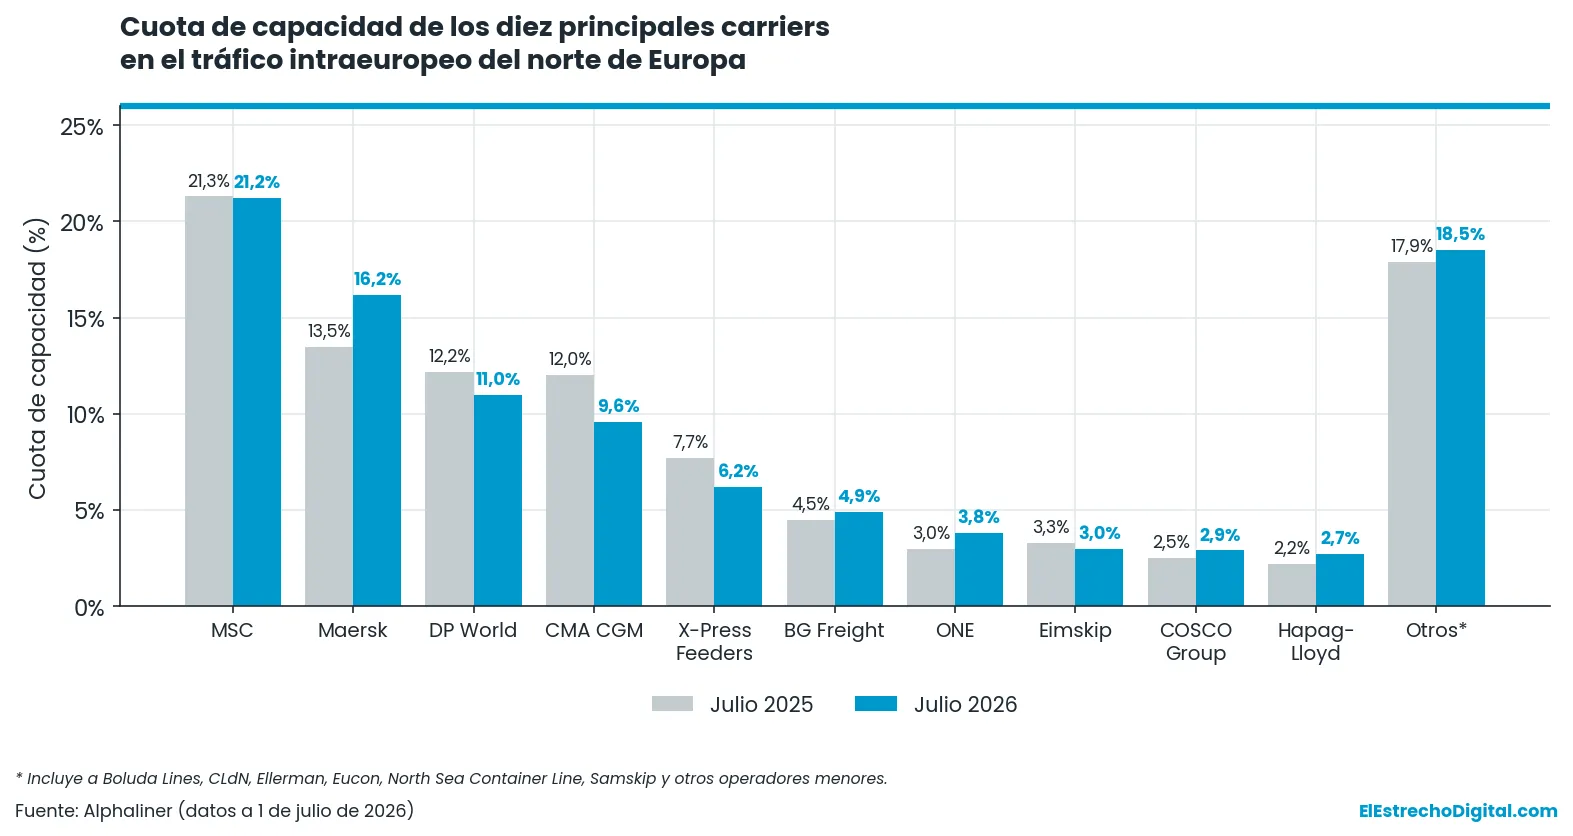
CMA CGM est le seul grand opérateur du segment intra-européen du nord à reculer à la fois en capacité et en part de marché. La compagnie française a réduit sa capacité de 14,4 %, passant de 35 300 à 30 200 EVP, et sa part est tombée de 12,0 % à 9,6 %, la plaçant au quatrième rang. Derrière, X-Press Feeders passe de 7,7 % à 6,2 %, et BG Freight augmente légèrement de 4,5 % à 4,9 %.

Maersk gagne 2,7 points de part de marché dans le trafic intra-européen du nord et se rapproche de la première place de MSC

Les compagnies asiatiques ont augmenté leur activité dans le trafic intra-européen du nord, avec 4 700 EVP supplémentaires de capacité au cours des douze derniers mois. Ocean Network Express (ONE) maintient la tendance amorcée l'année dernière et monte de la neuvième à la septième position, avec une part de 3,8 % contre 3,0 % en juillet 2025. Le groupe COSCO conserve la neuvième position parmi les plus grands opérateurs du nord de l'Europe, avec une part de 2,9 % contre 2,5 % l'année précédente.

Complètent le classement Eimskip, qui baisse légèrement de 3,3 % à 3,0 %, et Hapag-Lloyd, qui passe de 2,2 % à 2,7 % bien qu'elle opère une grande partie de sa cargaison intra-européenne via l'accord avec Maersk. La catégorie « autres », qui regroupe de petits opérateurs comme Boluda Lines, CLdN, Ellerman, Eucon, North Sea Container Line et Samskip, reste pratiquement stable, avec une part agrégée de 18,5 % contre 17,9 % en juillet 2025.

La photo générale du segment indique une redistribution des capacités entre les opérateurs principaux (MLO) plutôt qu'une entrée massive de nouveaux acteurs. La croissance de 6,8 % du marché s'est surtout matérialisée à travers Maersk et les compagnies asiatiques, tandis que les autres grands opérateurs européens ont maintenu leurs positions ou céder des parts de marché. La consolidation du modèle Gemini et la réorganisation des réseaux feeder après le retrait de la marque Unifeeder dessinent une carte concurrentielle où les opérateurs mixtes avec réseau propre gagnent en poids face aux feeders traditionnels.

- P U B L I C I T É -

Partager

Contenu connexe

Ceci pourrait vous intéresser

PROCHAIN ÉCLIPSE SOLAIRE TOTALE2 Août 2027

La totalité traverse à nouveau le Détroit

L'ombre de la Lune balayera le sud de l'Espagne avec plus de 4 minutes de totalité au-dessus d'Algésiras, Tarifa et Gibraltar.

---Jours
--Heures
--Min
--Sec
Explorer le Dossier Éclipse