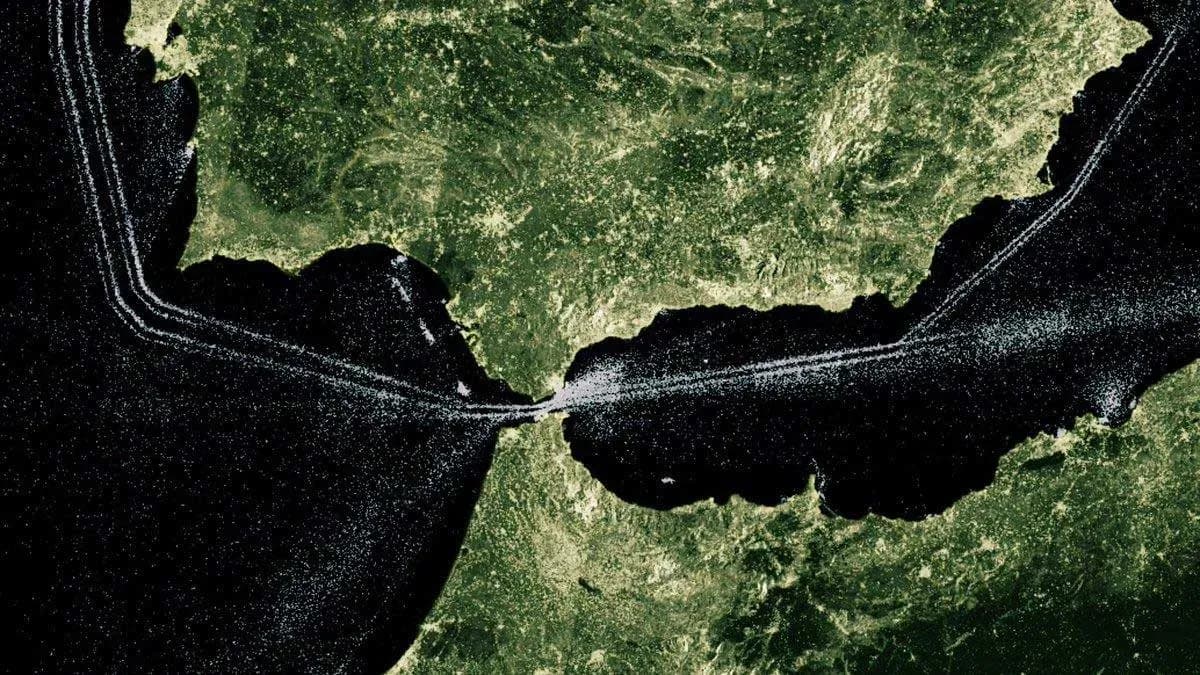
L'Observatoire EU-ETS, lancé par les Ports de l'État, a publié les premiers résultats de son analyse sur l'évolution des routes maritimes de conteneurs dans la région EUROMED, avec des données collectées jusqu'en septembre 2025. Le rapport, présenté le 20 février 2026, offre une radiographie détaillée de la manière dont la combinaison de la crise de la mer Rouge, l'entrée en vigueur du système européen de commerce des émissions pour le transport maritime et la fin des exemptions anti-monopole pour les consortiums maritimes reconfigurent les flux de trafic de conteneurs en Europe et son environnement.
Les ports espagnols, qui en 2024 occupaient la première place avec une part de 22 % dans le EUROMED Gateway en TEU-mille, ont chuté à 15 % pendant la période d'octobre 2024 à septembre 2025, soit une baisse de sept points de pourcentage. En termes relatifs, ce chiffre équivaut à une perte de presque un tiers (31,8 %) de la part de marché qu'ils détenaient, car il convient de ne pas confondre les points de pourcentage de baisse — la différence absolue entre 22 % et 15 % — avec le pourcentage de perte relative, qui mesure la réduction de la part par rapport au niveau de départ. Le Maroc (15 %) égalise déjà l'Espagne et le Royaume-Uni (14 %) est seulement à un point de distance.
La trajectoire de la part espagnole par pays dans l'indicateur EUROMED Gateway révèle un cycle ascendant entre 2022 et 2024 suivi d'un recul marqué. L'Espagne partait en 2022 avec 16 %, à égalité avec le Maroc et au-dessus des Pays-Bas (15 %), de la Grèce (8 %), de la Belgique (7 %), de la France (7 %), du Royaume-Uni (7 %) et de l'Égypte (6 %). En 2023, l'Espagne a augmenté à 19 %, suivie du Maroc (16 %), des Pays-Bas (14 %), de la Grèce (8 %), de l'Égypte (6 %), du Royaume-Uni (6 %), de la Belgique (6 %), de l'Allemagne (5 %), de la France (5 %) et du Portugal (5 %). En 2024, l'Espagne a atteint son maximum avec 22 %, suivie du Maroc (18 %), des Pays-Bas (13 %), du Royaume-Uni (10 %), de l'Égypte (7 %), de la France (7 %), de la Belgique (6 %), du Portugal (4 %), de la Grèce (3 %), de l'Allemagne (3 %), d'Israël (2 %) et de la Turquie (2 %). Cependant, dans les données correspondant à la période d'octobre 2024 à septembre 2025, l'Espagne descend à 15 %, à égalité avec le Maroc (15 %), le Royaume-Uni étant à 14 %, les Pays-Bas à 12 %, l'Égypte et la France à 8 %, la Belgique à 7 %, l'Allemagne à 4 %, le Portugal, l'Italie, Israël et la Turquie à 3 %, la Grèce à 2 % et Malte à 1 %. L'observatoire inclut l'évolution individualisée de l'indicateur kTEU-mille pour les quatre principaux ports espagnols dans les routes transocéaniques — Valence, Algésiras, Las Palmas et Barcelone — avec des trajectoires différenciées entre 2022 et le troisième trimestre de 2025.
Gerardo Landaluce, président de l'Autorité portuaire de la baie d'Algésiras (APBA) et vice-président de l'ESPO (Association européenne des ports), a déclaré que les conclusions de l'observatoire « sont claires et confirment ce que nous avons averti depuis plus de quatre ans depuis l'autorité portuaire : le danger évident de la déviation des trafics et, ce qui est plus grave, la déviation des investissements vers des pays tiers en dehors de l'Union européenne ». Landaluce a souligné que « le secteur maritime européen, dans son ensemble, et en particulier les ports européens de la Méditerranée, exigeons la révision de l'ETS actuel, ce que l'on appelle le marché des émissions de carbone, car ils pénalisent la compétitivité de nos ports et cela se traduit par une perte d'activité dans nos terminaux et, par conséquent, d'emplois ».
Le président de l'APBA a mis l'accent sur la question des investissements, en faisant directement référence aux données du rapport : « Ce qui est le plus préoccupant, c'est également la déviation des investissements, et les données sont là : plus de sept milliards quatre cents millions d'euros en nouveaux projets dans des pays tiers, concurrents de nos ports européens, qui représentent un accroissement de leur capacité de soixante pour cent aux dépens des projets européens ». En tant que vice-président de l'ESPO, Landaluce a souligné que « de l'ESPO, nous partageons la même préoccupation : la nécessité de réformer le fonctionnement actuel de l'ETS maritime pour éviter des effets indésirables sur la compétitivité du système portuaire européen ».
Landaluce a rappelé que 2026 est l'année où un bilan doit être fait sur l'application pratique de la directive européenne et qu'il existe « une opportunité d'introduire des améliorations dans le cadre de la révision prévue ». Du point de vue de la gestion portuaire, il a précisé que « notre principale préoccupation réside dans l'altération des règles du jeu pour concurrencer », et a ajouté que, bien que certains trafics puissent se déplacer entre ports européens tout en restant dans le marché intérieur, « ce qui n'est pas récupérable, c'est l'investissement, fait dans un port, reste pendant cinquante ans ou plus, et celui-ci ne revient pas et, au contraire, concurrence nos ports ».
Le vice-président de l'ESPO a insisté sur le fait que « le contexte géopolitique et géoéconomique actuel est sensiblement différent de celui qui prévalait lors de la conception de l'ETS maritime il y a cinq ans » et que « la concurrence mondiale croissante, les tensions dans les chaînes logistiques et la nécessité de renforcer la résilience européenne exigent une vision adaptée à la réalité présente ». Pour cette raison, il a jugé « indispensable d'ajuster l'ETS maritime pour garantir que les objectifs climatiques européens soient atteints sans nuire à la compétitivité structurelle des ports européens », car « l'Europe a besoin de ports forts, connectés et compétitifs, comme piliers de son autonomie stratégique et de sa politique industrielle ».
Qu'est-ce que l'Observatoire EU-ETS et comment mesure-t-il l'impact sur les routes maritimes ? L'observatoire a une durée prévue de trois ans et a été développé par un consortium formé par trois entreprises expérimentées dans le secteur maritime : SBC (Shipping Business Consultants), Cenit — l'unité d'innovation de CIMNE — et Nextport. L'outil fournit deux services différenciés. D'une part, un service de surveillance qui suit l'évolution des routes et des émissions à partir des données du Système d'identification automatique (AIS) et de l'Agence européenne de sécurité maritime (EMSA). D'autre part, un service de prédiction qui élabore des projections sur le risque de changements dans les routes, en se basant sur des modèles statistiques de transport. Les données AIS permettent de décrire précisément la structure et l'évolution des routes maritimes, et à partir de cette information, des estimations d'émissions sont obtenues, calibrées avec les données d'émissions MRV-EMSA.
Parmi les paramètres que surveille l'observatoire figurent le nombre d'escales portuaires, le nombre d'escales de navires dans les routes transocéaniques (deep-sea), les distances naviguées, la capacité des navires, les émissions équivalentes de CO₂, l'indicateur TEU-mille et la part de marché en TEU-mille. Ce dernier indicateur est central dans l'analyse. Le TEU-mille d'un navire est calculé en multipliant la capacité en TEUs du navire par la somme de la distance au port d'origine et de la distance au port de destination.
Le TEU-mille d'un port est la somme des TEU-mille de tous les navires qui y font escale, et la part TEU-mille (share_TEU-mile) représente le pourcentage du total de TEU-mille de la région EUROMED attribuable à chaque port. L'observatoire indique que cet indicateur présente plusieurs avantages : il a une forte corrélation avec les émissions de CO₂ déclarées par les navires (avec des coefficients R² compris entre 0,84 et 0,93 selon le type de navire — 0,89 pour les navires feeder, 0,93 pour Post Panamax, 0,91 pour New Panamax et 0,84 pour ULCV —), permet d'identifier des changements dans la connectivité portuaire, offre une capacité de calcul rapide et une exploration automatisée des données, et est suffisamment robuste pour détecter des changements dans l'équilibre du trafic entre l'UE et ses pays voisins même dans des situations de changement structurel comme celles générées par la crise de la mer Rouge.
Le champ géographique de l'étude distingue entre ports EEA (situés dans des États membres de l'UE), ports EEA+ (situés dans des pays voisins de l'UE dans un rayon de 300 milles marins), la région EUROMED (qui englobe les deux groupes) et les escales EUROMED Gateway, qui sont celles effectuées dans des ports EUROMED par des navires opérant sur des routes transocéaniques.
Le rapport identifie trois facteurs qui, simultanément, peuvent avoir influencé la reconfiguration des routes maritimes de conteneurs. Le premier est la fin du CBER (Consortia Block Exemption Regulation). Le 25 avril 2024, la Commission européenne a cessé de renouveler cette réglementation, qui permettait aux compagnies maritimes de conclure des accords de coopération exemptés, sous certaines conditions, des règles anti-monopole applicables dans l'UE. La disparition de cette exemption a altéré les conditions dans lesquelles les compagnies maritimes organisent leurs services communs.
Le deuxième facteur est la crise de la mer Rouge. À la fin de 2023, en réponse aux attaques contre le trafic maritime dans cette zone, les compagnies maritimes ont abandonné l'utilisation du canal de Suez et ont détourné leurs services vers la route par le Cap de Bonne Espérance, ce qui a entraîné une augmentation considérable des distances naviguées et, par conséquent, des coûts opérationnels et des émissions.
Le troisième facteur est l'entrée en vigueur de l'EU-ETS pour le transport maritime. Depuis le 1er janvier 2024, les navires marchands d'un tonnage brut de 5 000 GT ou plus sont inclus dans le champ d'application du système européen de commerce des émissions. L'observatoire estime que, pour les grands porte-conteneurs opérant sur des routes transocéaniques, l'application de cette réglementation augmente les coûts de navigation d'environ 28 %. Le rapport fournit un exemple concret : un porte-conteneurs de 20 000 TEUs naviguant entre Singapour et Rotterdam par le canal de Suez fait face à des coûts de carburant d'environ 1,1 million d'euros, auxquels s'ajoutent 335 000 euros dus à l'application de l'EU-ETS. Si ce même trajet est effectué par le Cap de Bonne Espérance, les coûts de carburant s'élèvent à 1,6 million d'euros, avec un supplément de 476 000 euros pour l'EU-ETS.
Le rapport inclut un graphique de dispersion qui compare la variation en pourcentage en TEUs avec la variation en pourcentage en milles pour les principaux ports EEA et EEA+ (période d'octobre 2024 à septembre 2025 par rapport à 2023). Cette analyse permet d'identifier deux groupes distincts. Dans le quadrant supérieur droit, les ports de la mer du Nord — Southampton, Londres et Felixstowe — affichent des croissances positives tant en capacité TEU qu'en milles naviguées. Dans le quadrant inférieur gauche, des ports de la Méditerranée orientale comme Le Pirée et Marsaxlokk enregistrent des baisses dans les deux variables, tandis que Port Saïd présente un comportement singulier avec une chute en TEUs mais un fort aumento en milles. Des ports comme Algésiras, Sines, Rotterdam et Le Havre montrent des baisses modérées en TEUs avec des variations de milles proches de zéro. Tanger Med, Valence, Bremerhaven, Hambourg et Las Palmas se situent dans la zone de croissance positive en TEUs, avec Las Palmas et Ashdod parmi ceux qui connaissent la plus forte croissance dans cette variable.
Les ports de la mer du Nord et de la Méditerranée orientale, épicentres du transfert de trafic L'étude de cas de la mer du Nord constitue l'un des blocs les plus détaillés du rapport. L'analyse du nombre total d'escales de porte-conteneurs dans des ports du Royaume-Uni et dans des ports de l'UE du nord de l'Europe ne montre pas de changements significatifs depuis 2022 si l'on considère toutes les routes. Cependant, lorsque l'on se concentre exclusivement sur les escales de navires dans des routes transocéaniques (EUROMED Gateway), les ports britanniques enregistrent une croissance soutenue depuis la fin de 2023 jusqu'au deuxième trimestre de 2025. Cette constatation met en évidence l'importance de concentrer l'analyse sur les routes d'entrée et de sortie de la région EUROMED, car les données agrégées de toutes les routes peuvent masquer des changements pertinents dans la connectivité à longue distance.
L'évolution de l'indicateur kTEU-mille dans la mer du Nord montre une forte augmentation à la fin de 2023 en réponse à la crise de la mer Rouge. À partir de ce moment, une croissance soutenue et sans signes de ralentissement est observée au Royaume-Uni, tandis que dans les ports du nord de l'Europe communautaire, la croissance est plus lente et tend à s'aplanir vers la fin de la période. En prenant comme référence le premier trimestre de 2023, la croissance en pourcentage de l'indicateur TEU-mille dans les ports britanniques atteint environ 300 % au troisième trimestre de 2025, contre une croissance proche de 100 % dans les ports du nord de l'Europe communautaire.
L'évolution de la part de marché en kTEU-mille dessine un transfert indéniable dans la région de la mer du Nord : le Royaume-Uni passe de 17,5 % à 32,1 %, soit une augmentation d'environ 15 points de pourcentage. Cette augmentation correspond presque de manière symétrique à la chute combinée des Pays-Bas (de 35,3 % à 24,9 %, une perte de 10,4 points) et de l'Allemagne (de 15 % à 9,1 %, une perte de 5,9 points). La Belgique descend de 18,4 % à 16,3 %, tandis que la France grimpe de 10,7 % à 14,4 %. Selon le rapport, le Royaume-Uni dépasse déjà les pays du nord de l'Europe communautaire tant en capacité totale de navires faisant escale dans ses ports qu'en milles nautiques naviguées par les navires qui arrivent ou partent de ceux-ci.
Le rapport inclut des cartes des routes qui illustrent comment ce changement a eu lieu. En 2023, les escales dans le nord de l'Europe sur la route Asie-Nord de l'Europe étaient organisées avec Rotterdam comme port principal d'entrée et de sortie, avec des escales intermédiaires à Hambourg et Felixstowe. En 2025, deux nouveaux modèles sont observés : dans certains cas, la route conserve les mêmes escales dans des ports du nord de l'Europe mais l'entrée se fait par Rotterdam et la sortie par Felixstowe ; dans d'autres cas, les routes ont été reconfigurées de manière à ce que tant l'entrée que la sortie de la région se fassent par des ports britanniques, avec Felixstowe comme port cible et Bremerhaven et Gdansk comme escales intermédiaires.
Le deuxième étude de cas aborde la Méditerranée orientale, où la reconfiguration a été encore plus prononcée. Lorsqu'on analyse toutes les routes, le nombre d'escales reste stable en Grèce et montre une légère mais soutenue augmentation en Égypte et en Turquie. Mais en filtrant exclusivement les escales dans des routes transocéaniques, une forte chute est observée en Grèce et en Égypte à la fin de 2023. L'évolution ultérieure des deux pays diffère radicalement : en Égypte, une reprise soutenue se produit jusqu'à des niveaux proches de ceux du premier trimestre de 2022, tandis qu'en Grèce les escales transocéaniques ne se rétablissent pas. En Turquie, la fermeture du canal entraîne une augmentation rapide des escales dans des routes de longue distance, qui se stabilise au troisième trimestre de 2024.
L'indicateur kTEU-mille confirme ces tendances. En Grèce, il réagit à la crise de la mer Rouge par une forte chute suivie d'un déclin graduel et soutenu. En Égypte et en Turquie, il réagit par des augmentations soudaines. En prenant comme référence le premier trimestre de 2023, la croissance de l'indicateur en Turquie atteint environ 200 % et en Égypte près de 150 %, tandis que la Grèce enregistre des valeurs négatives. Le rapport indique une baisse constante et soutenue de la part de TEU-mille des pays de l'UE dans la Méditerranée orientale par rapport à celle de leurs voisins, principalement l'Égypte, la Turquie et Israël. La Grèce est passée de concentrer 41 % de la part de TEU-mille dans la zone à seulement 14 %, tandis que l'Égypte est passée de 35 % à 52 %. La Turquie est passée de 10 % à 15 % et Israël de 11 % à 14 %. Selon le rapport, la Grèce est le pays qui perd le plus de connectivité, tant en capacité totale de navires faisant escale dans ses ports qu'en milles nautiques naviguées.
Le rapport documente comment la structure des routes dans la Méditerranée orientale a été transformée en trois phases. En 2023, Le Pirée fonctionnait comme port hub de la zone. En 2024, avec la crise de la mer Rouge, le service par le Cap de Bonne Espérance a été maintenu. En 2025, Port Saïd est devenu le nouveau hub de la Méditerranée orientale. L'observatoire identifie également un nouveau service maritime dans la Méditerranée opéré avec 14 navires Panamax qui utilise le port de Damiette comme porte d'entrée régionale, avec une escale à Le Pirée comme port intermédiaire sur sa route méditerranéenne, illustrant la dégradation du rôle du port grec de hub à échelle secondaire.
Le rapport consacre une section aux investissements dans les terminaux à conteneurs dans des ports de pays voisins de l'UE. Depuis 2021, des investissements significatifs ont été réalisés ou planifiés dans plusieurs catégories. Dans de nouveaux ports, le Maroc construit Nador West Med et Dakhla Atlantique. Dans de nouveaux terminaux, l'Égypte développe Abu Qir, Damiette et Alexandrie ; la Turquie étend Mersin ; et le Royaume-Uni lance London Gateway. En améliorations d'installations existantes — augmentation de tirant d'eau, élargissement de lignes d'accostage et surfaces de stockage, et installation de nouveaux équipements de manutention — figurent Port Saïd (Égypte), Ashdod (Israël), Aliaga (Turquie) et Felixstowe et Southampton (Royaume-Uni). Le volume total des investissements réalisés ou prévus au Maroc, en Israël, en Égypte, en Turquie et au Royaume-Uni pendant la période 2021-2029 s'élève à 7,428 milliards d'euros. La capacité opérationnelle combinée de ces ports avant 2024 était estimée à 32,35 millions de TEUs annuels, chiffre qui devrait atteindre 51,5 millions de TEUs en 2029, soit une augmentation de 60 %.
L'observatoire annonce comme prochaines étapes l'analyse des services ro-ro, le développement complet du modèle de choix de routes, la proposition de mesures, la simulation de scénarios futurs avec de nouveaux terminaux en opération, l'analyse d'autres régions de la Méditerranée (centrale et occidentale), le suivi de l'évolution de la situation en 2026 avec la réouverture du canal de Suez et le développement de nouvelles analyses statistiques au niveau de la structure des routes.