
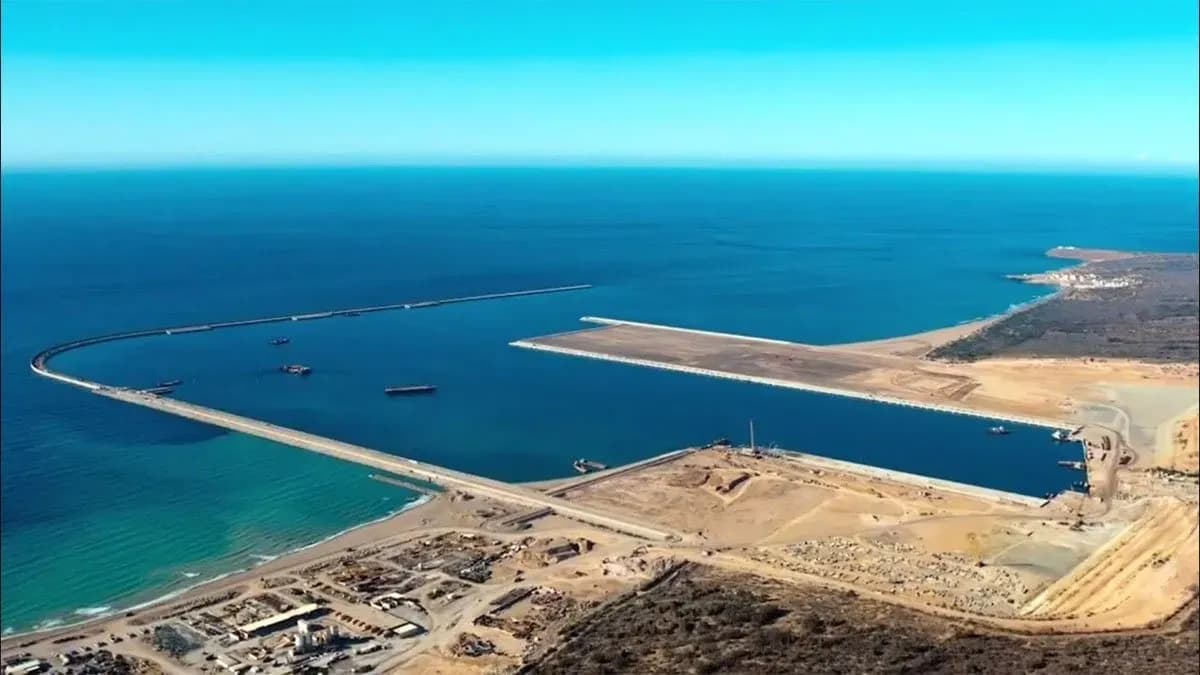
Le Maroc inaugurera fin 2026 son troisième port en eau profonde, Nador West Med, avec une capacité initiale allant jusqu'à 5 millions de TEUs et opéré par les deux plus grandes compagnies maritimes au monde - MSC et CMA CGM -, ce qui exercera une pression concurrentielle sans précédent sur les ports espagnols d'Algésiras et de Valence. La menace est structurelle : avec Tanger Med déjà en mouvement de 11,1 millions de TEUs en 2025 (plus qu'Algésiras et Valence réunis), la capacité combinée marocaine pourrait atteindre 16-17 millions de TEUs avant 2030, dépassant tout le système portuaire espagnol de conteneurs. L'Espagne répond avec des investissements de milliards d'euros, mais fait face à une asymétrie réglementaire croissante en raison du système européen de commerce d'émissions (EU ETS), qui alourdit les escales dans les ports communautaires sans affecter ceux du Maroc.
Nador West Med est situé dans la baie de Betoya, à 30 km à l'ouest de Nador, sur la côte méditerranéenne nord-est du Maroc. Le 28 janvier 2026, le roi Mohammed VI a présidé à Casablanca une réunion de travail consacrée exclusivement à garantir le démarrage réussi du complexe, soulignant son caractère de projet stratégique national. Les infrastructures de base sont pratiquement terminées : 5,4 km de digues, 4 km linéaires de quais et un tirant d'eau de 18 mètres, suffisant pour accueillir les plus grands porte-conteneurs du monde.
L'investissement total du complexe portuaire et industriel s'élève à 51 milliards de dirhams (~4,76 milliards d'euros), incluant des infrastructures portuaires (~1,3 milliard €), des connexions terrestres (~1,3 milliard €) et des engagements d'investissements privés de 20 milliards de dirhams. La Banque européenne pour la reconstruction et le développement (BERD) a fourni plus de 300 millions d'euros en prêts et subventions, une donnée qui suscite une forte controverse en Espagne, où les autorités portuaires remettent en question le financement par les institutions européennes d'infrastructures qui rivaliseront directement avec les ports de l'UE.
Le calendrier est ambitieux mais avance comme prévu. Le directeur général de NWM, Mohamed Jamal Benjelloun, a confirmé en novembre 2025 que le port sera opérationnel en décembre 2026, prenant une avance d'un an par rapport au calendrier initial. Dès décembre 2024, un premier navire a quitté le port en faisant route vers Hambourg avec des pales d'éoliennes, sous une autorisation d'exploitation partielle. Le seul contretemps récent est la suspension, le 2 février 2026, de l'appel d'offres pour le terminal de GNL pour des « nouveaux paramètres », bien que le reste du projet continue son cours.
Les concessions des deux grands terminaux à conteneurs sont signées. Le terminal Est (1 520 mètres de quai, 70 hectares, capacité de 3,4 millions de TEUs) sera exploité par Marsa Maroc (50% + 1 action) et TIL/MSC (50% - 1 action), avec une concession de 25 ans. Le terminal Ouest (1 440 mètres de quai, 60 hectares, capacité de 1,8-2 millions de TEUs) sera géré par Marsa Maroc (51%) avec CMA Terminals/CMA CGM (49%), après un accord finalisé en octobre 2025. Les deux terminaux commenceront leurs opérations progressives début 2027. Le ministre Nizar Baraka a indiqué que CMA CGM s'est engagé à garantir 3 millions de conteneurs annuels. De plus, le port comprend un terminal d'hydrocarbures de 25 millions de tonnes/an, un terminal de charbon de 7 millions de tonnes/an, un quai ro-ro et une zone franche de 700 à 800 hectares extensible à 5 000 à 8 000 hectares, avec laquelle le Maroc cherche à attirer des investissements industriels massifs dans la région orientale.
Algésiras fait face à un nouveau défi concurrentiel.
Le port d'Algésiras a déplacé 4,73 millions de TEUs en 2025, un modeste +0,5 % par rapport à l'année précédente, tandis que Tanger Med - à seulement 14 km de l'autre côté du détroit - a atteint 11,1 millions (+8,4 %). Le rapport entre les deux ports s'est dramatiquement élargi : Tanger Med déplace déjà 2,34 fois plus de conteneurs qu'Algésiras, contre 1,83 fois en 2023. Avec environ 85 à 95 % de son trafic dépendant du transbordement, Algésiras est particulièrement vulnérable à la concurrence des ports qui offrent des coûts plus bas.
L'entrée de Nador West Med multiplie la menace. Alors qu'Algésiras dispose d'une capacité installée d'environ 5,9 millions de TEUs (APM Terminals avec 4,3 millions et TTI Algésiras avec 1,6 million), le Maroc disposera d'une capacité conjointe de 16 à 17 millions de TEUs entre Tanger Med et Nador West Med, avec un potentiel d'expansion encore plus grand. Le déséquilibre est particulièrement préoccupant car les trois principales compagnies maritimes mondiales ont des terminaux propres au Maroc : Maersk/APM Terminals domine à Tanger Med, tandis que CMA CGM et MSC auront leurs propres terminaux à Nador West Med. Chaque grande compagnie maritime disposera d'une « base » privilégiée de l'autre côté du détroit, avec un trafic captif garanti par ses propres opérations.
L'asymétrie réglementaire de l'EU ETS est le facteur qui inquiète le plus Algésiras. À partir de 2026, un navire escale à Algésiras doit payer le coût des émissions pour 100 % des émissions intra-UE et 50 % des trajets avec des ports de pays tiers. Si ce même navire effectue d'abord une escale à Nador West Med (en dehors du rayon de l'ETS), le surcoût est considérablement réduit. L'Autorité portuaire de la baie d'Algésiras (APBA) a estimé en 2021 que jusqu'à 60 % du transbordement pourrait être détourné vers des ports non communautaires en raison de l'effet de l'ETS, un scénario extrême mais indicatif de l'ampleur du risque. En février 2025, Algésiras a déjà perdu une escale de Maersk (service MECL Inde-États-Unis) qui a été transférée à Tanger Med.
Gerardo Landaluce, président de l'APBA, a dirigé la dénonciation auprès de forums européens et internationaux. « Qui contrôle le transbordement contrôle la chaîne logistique », a-t-il averti à plusieurs reprises. Concernant le financement européen de Nador West Med, il a déclaré : « Il n'est pas compréhensible que l'approche des institutions publiques européennes soit exclusivement dirigée vers le développement de plateformes de transbordement qui sont concurrentes des ports de l'UE. » L'APBA a demandé formellement que Nador West Med soit inclus en tant que « port voisin de transbordement » dans la réglementation ETS pour éviter la création de « paradis environnementaux ».
Algésiras ne se limite pas à se plaindre. Son plan d'entreprise 2026-2030 prévoit des investissements publics de 580 millions d'euros et plus de 1 000 millions d'euros avec des investissements privés. TTI Algésiras entreprendra une extension de 150 millions d'euros pour ajouter 500 000 TEUs de capacité et prolonger sa concession jusqu'en 2065. Le projet Hercules (200 millions €) étendra l'infrastructure ro-ro pour absorber le trafic croissant de camions avec le Maroc (500 000 unités/an). Les forces d'Algésiras restent considérables : c'est le port le plus efficace de l'UE et 20ème au monde selon l'indice CPPI de la Banque mondiale, offrant un accès direct au marché unique européen, et étant l'un des 12 nœuds clés du réseau Gemini de Maersk/Hapag-Lloyd. Son inconvénient critique, au-delà de l'ETS, est la limitation physique de l'espace pour croître et des connexions ferroviaires encore déficientes (la ligne Algésiras-Bobadilla n'est toujours pas électrifiée, bien qu'elle soit en travaux).
Valence parie sur le nouveau terminal nord pour consolider sa position.
Le port de Valence a clôturé 2025 avec un record de 5 662 661 TEUs (+3,4 %), se consolidant comme le premier port d'Espagne en trafic de conteneurs devant Algésiras. Cependant, son profil concurrentiel est radicalement différent : environ 55 % de son trafic est de l'importation/exportation (protégée par un hinterland industriel qui concentre 51 % du PIB espagnol dans un rayon de 350 km), tandis que les 45 % restants sont du transbordement, un segment volatile qui a déjà chuté de 7,4 % en 2025.
La présence de MSC dans les deux ports - Valence et Nador West Med - constitue le principal risque stratégique pour Valence. MSC, via TiL, est le premier client du port (déplace près de 50 % du trafic) et a simultanément acquis 50 % - 1 action du terminal Est de Nador West Med. Cela lui donne une flexibilité totale pour redistribuer les escales de transbordement entre les deux ports en fonction des coûts, de la congestion et de la réglementation. À Nador, MSC ne paiera pas l'ETS européen et les coûts portuaires et de manutention seront considérablement inférieurs.
La réponse stratégique de Valence est le nouveau terminal nord, le plus grand investissement portuaire de l'histoire de l'Espagne. Concédé à TiL/MSC pour 50 ans, cela représente un investissement public-privé de plus de 1 600 millions d'euros (656 millions d'infrastructure publique et 1 100 millions de MSC/TiL en superstructure). Avec 136 hectares, 1 970 mètres de ligne de quai et une capacité allant jusqu'à 4,79 millions de TEUs à sa phase finale, ce terminal automatisé portera la capacité totale de Valence à environ 12,5 millions de TEUs d'ici 2028-2029. Les travaux ont déjà été adjugés au consortium ACCIONA-Jan de Nul-Bertolín pour 489 millions d'euros.
L'Autorité portuaire de Valence (APV) a présenté des objections formelles à la Commission européenne en septembre 2023, alertant sur une perte de compétitivité, une réduction du transbordement et des détournements vers des ports non communautaires, en identifiant Tanger Med et East Port Said comme principaux bénéficiaires. L'APV a demandé expressément que la croissance de Nador West Med, Damiette II (Égypte) et Cherchell (Algérie) soit surveillée comme des destinations potentielles de fuite de transbordement. Selon les analystes du secteur, l'Espagne aurait perdu 532 000 TEUs de transbordement rien qu'en juillet 2023, Valence et Barcelone étant les principales victimes.
L'avantage différentiel de Valence par rapport à Nador est clair : son hinterland. Nador West Med manque de base industrielle significative et dépendra presque exclusivement du transbordement pur, tandis que Valence combine chargement propre et transbordement, générant une masse critique qui réduit les coûts. Une étude de l'Université d'Anvers (2024) a conclu que faire escale à Valence représente une économie d'environ 900 €/TEU par rapport à Tanger Med pour les méga-navires de 20 000-24 000 TEUs, grâce à la charge locale. Cependant, cet avantage ne protège que le segment import/export ; le transbordement pur reste hautement susceptible de migrer.
Le tableau compétitif du Méditerranée occidentale se reconfigure complètement.
La comparaison entre les quatre principaux ports révèle une transformation accélérée de l'équilibre des pouvoirs dans la Méditerranée occidentale. Le fait le plus révélateur est l'évolution de la capacité agrégée par pays. Pour 2028-2030, le Maroc disposera entre 14,5 et 18 millions de TEUs de capacité entre Tanger Med et Nador West Med, un chiffre qui égalise ou dépasse les 18,6 millions de TEUs que tout le système portuaire espagnol a déplacés en 2025. Les avantages concurrentiels marocains sont clairs : coûts de travail de 12-15 €/heure contre 35-40 €/heure en Espagne, productivité de 30-35 mouvements/heure, exonération de l'EU ETS, et zones franches avec des exonérations fiscales dépassant 7 000 hectares combinés.
Cependant, le Maroc ne peut pas reproduire ce que les ports espagnols offrent : un accès direct au marché unique européen sans barrières douanières, la sécurité juridique du cadre légal communautaire, la connectivité ferroviaire avec l'intérieur du continent et un hinterland industriel propre. Pour les marchandises à destination finale européenne, un transbordement dans un port marocain nécessite toujours un passage ultérieur par un port communautaire. Cette distinction protège partiellement le trafic de passerelle de Valence et, dans une moindre mesure, de Barcelone, mais pas le transbordement pur qui constitue l'essentiel de l'activité d'Algésiras.
Les autorités marocaines insistent sur la « complémentarité » entre Tanger Med et Nador West Med. Tanger Med domine le passage du détroit et les routes Nord-Sud, tandis que Nador West Med se positionne sur les routes Est-Ouest avec une vocation supplémentaire en tant que hub énergétique (hydrocarbures, GNL, futur hydrogène vert). En pratique, les deux ports rivaliseront directement avec les espagnols pour le même marché de transbordement méditerranéen.
L'Espagne fragmente sa réponse tandis que le Maroc exécute une stratégie étatique.
La stratégie portuaire du Maroc se distingue par sa cohérence centralisée. En deux décennies, le pays est passé de la 78ème à la 17ème place au classement mondial de la connectivité maritime. Le plan est explicite : Tanger Med comme hub global consolidé, Nador West Med comme deuxième pilier méditerranéen avec une vocation énergétique et industrielle, et Dakhla Atlantique (prévu pour 2028, avec un tirant d'eau de 23 mètres et 1 000 millions de dollars d'investissement) comme porte atlantique vers l'Afrique de l'Ouest. Les zones franches associées à ces complexes génèrent déjà 15 milliards de dollars d'exportations (20 % du total marocain) et plus de 110 000 emplois directs rien qu'à Tanger Med.
L'Espagne, en revanche, opère avec un système portuaire décentralisé de 28 autorités portuaires qui rivalisent entre elles. Comme le souligne l'analyse d'Agenda Publique : « Alors que Rabat décidait de concentrer l'investissement public sur deux complexes portuaires de rang mondial, l'Espagne dispersait 1 200 millions d'euros par an à travers tout le système portuaire national. » La réponse espagnole s'articule port par port - Algésiras avec son plan 2026-2030, Valence avec son terminal nord, Barcelone avec son extension en cours - sans stratégie coordonnée face au défi marocain.
Le front réglementaire européen est où l'Espagne concentre son action conjointe. Neuf pays méditerranéens (Espagne, Italie, Grèce, Portugal, Chypre, Malte, Bulgarie, Croatie et un neuvième) réclament une révision urgente de l'EU ETS maritime pour corriger l'asymétrie avec les ports non communautaires. Ports de l'État a activé en 2025 un Observatoire EU-ETS qui détecte déjà des augmentations inhabituelles d'activité dans les ports du Royaume-Uni, d'Égypte et de Turquie. La révision de l'ETS est prévue cette année et constitue probablement la variable réglementaire la plus déterminante pour l'avenir concurrentiel des ports espagnols. L'Allemagne et les Pays-Bas, dont les ports ne font pas face à une concurrence directe comparable, s'opposent à toute modification.
Projections 2026-2030 : deux scénarios possibles.
Le scénario de base envisage que Tanger Med consolide sa position dans la Méditerranée atteignant 12-14 millions de TEUs, Valence s'étende significativement avec son terminal nord jusqu'à 10-12 millions, Algésiras connaisse une croissance modérée de 5,5-7 millions avec les limites d'espace, et Nador West Med démarre avec 3,5-5,5 millions de TEUs dans sa première phase. La croissance globale de la demande de conteneurs est projetée à environ 3 % par an pour 2026-2031, selon les estimations de Drewry et Mordor Intelligence.
Trois facteurs exogènes altéreront cette trajectoire. D'abord, le retour progressif de routes par le canal de Suez (Maersk/Hapag-Lloyd ont commencé le service ME11 par Suez en février 2026), qui pourrait réduire la pression sur les hubs du détroit mais rétablir des routes favorables aux ports de la Méditerranée orientale comme le Pirée et Port Saïd. Deuxièmement, la tendance au nearshoring européen bénéficie au Maroc en tant que plateforme manufacturière (Renault, Stellantis, fournisseurs de l'automobile), générant une charge organique pour Tanger Med et éventuellement Nador West Med. Troisièmement, la surcapacité de flotte projetée (+3,6 % d'expansion en 2026 contre +3 % de demande) pourrait intensifier la pression des compagnies maritimes sur les ports pour réduire les coûts, favorisant les destinations les moins chères.
Le résultat probable n'est pas la disparition d'aucun port, mais une redistribution du transbordement pur vers le Maroc, tandis que les ports espagnols conservent et renforcent leur fonction de passerelle. Algésiras devra se réinventer partiellement - en diversifiant vers l'énergie verte, l'industrie et la valeur ajoutée - si le transbordement continue de migrer. Valence, avec son hinterland comme bouclier et le terminal nord comme arme, est mieux placée pour résister, mais devra exécuter son extension sans retard : comme l'a averti le président de MSC en Espagne, « les navires ont des hélices » et les trafics s'en iront si Valence ne respecte pas les délais.
Le panorama concurrentiel de la Méditerranée occidentale subit un changement structurel propulsé par la stratégie portuaire marocaine. Nador West Med n'est pas un projet isolé mais la pièce qui complète un système : avec Tanger Med dominant le détroit et Nador couvrant les routes Est-Ouest, le Maroc construit une offre portuaire intégrée qui égalise la capacité de tout le système espagnol.
La véritable nouveauté n'est pas la concurrence en elle-même - Tanger Med érode des parts depuis une décennie - mais la coïncidence de trois facteurs accélérateurs : l'entrée de Nador West Med avec des compagnies maritimes mondiales comme opérateurs, l'application pleine de l'EU ETS en 2026 et la tendance au nearshoring vers le Maroc. La réponse espagnole est puissante en investissement individuel (Valence investira plus de 1 600 millions dans son terminal nord, Algésiras plus de 1 000 millions dans son plan quinquennal) mais elle manque de la coordination stratégique centralisée qui caractérise son concurrent. La révision de l'EU ETS prévue pour 2026 sera le moment de vérité réglementaire : si l'Europe ne corrige pas l'asymétrie, le transbordement méditerranéen continuera de migrer vers le sud du détroit.