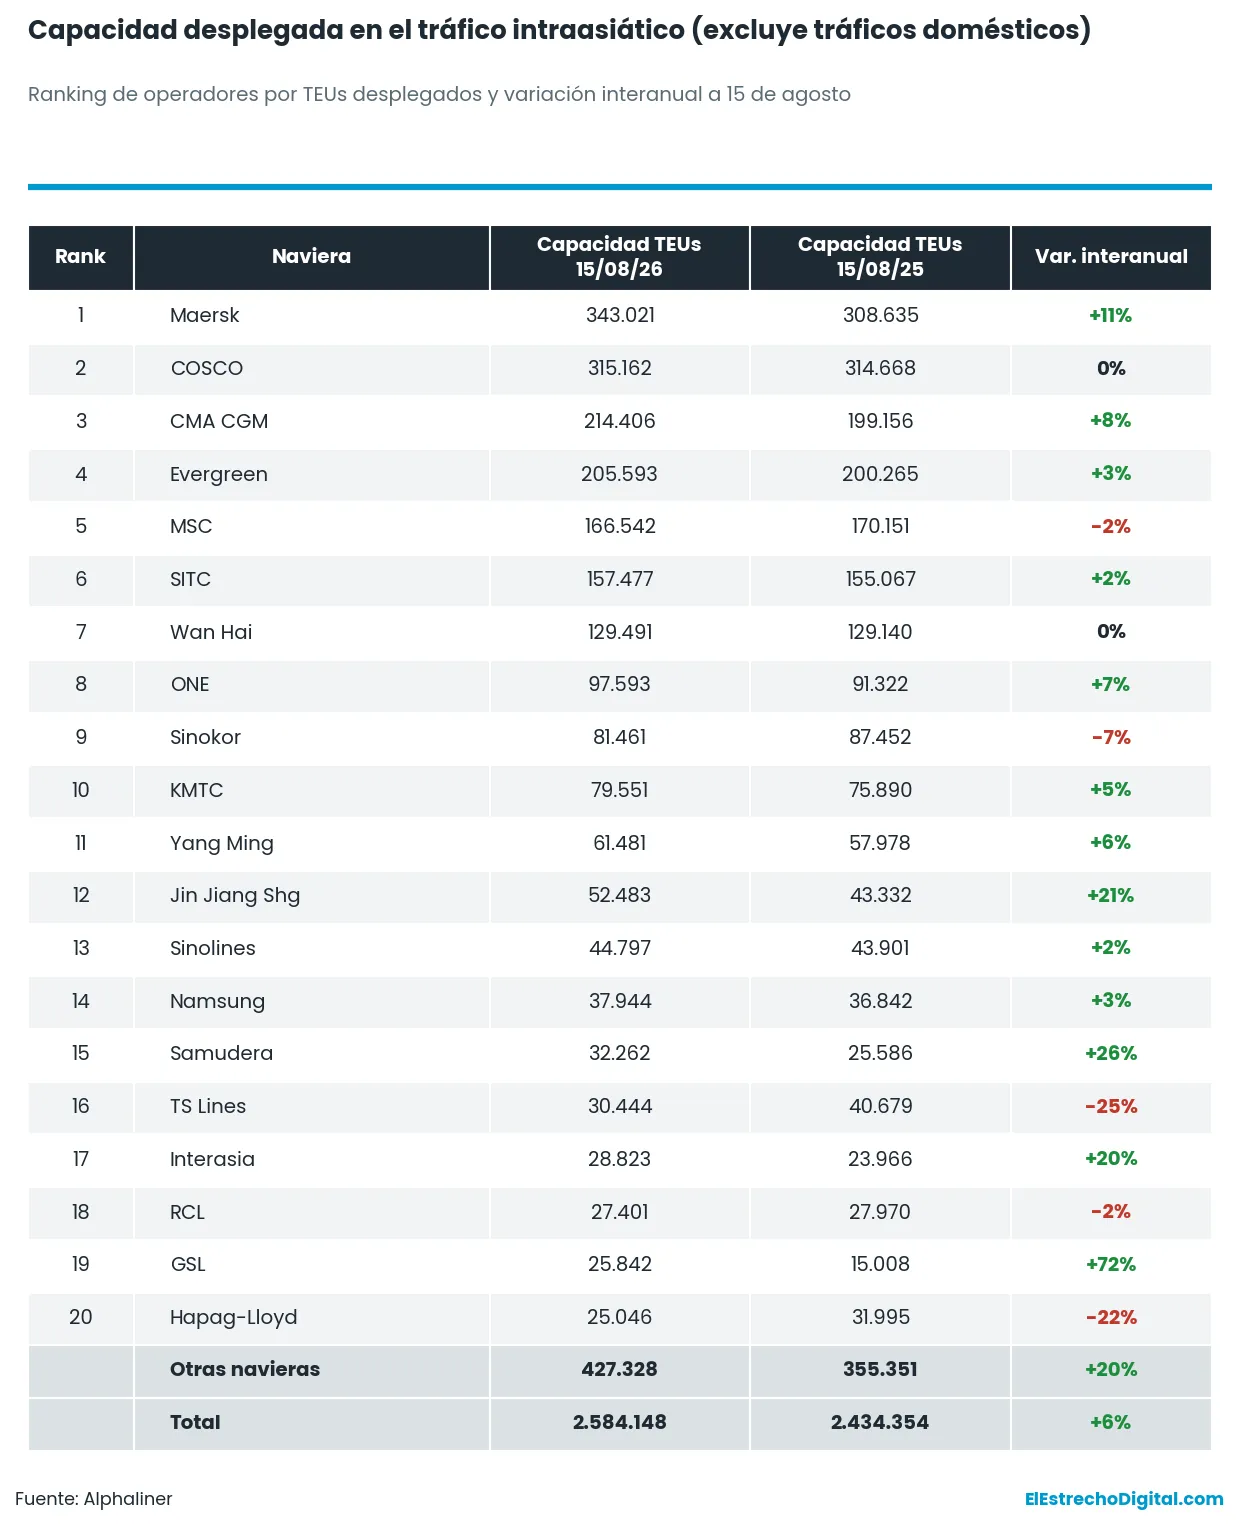
Maersk a dépassé COSCO en tant que plus grand opérateur du trafic intra-asiatique de conteneurs, le plus grand commerce de conteneurs au monde, selon le dernier comptage de flottes d'Alphaliner à la mi-août. La compagnie danoise comptait plus de 340 000 TEUs déployés sur les services intra-asiatiques après avoir ajouté environ 34 000 TEUs en un an, la plus grande augmentation nominale de tous les opérateurs sur le marché.
Le leadership de Maersk s'explique en partie par le modèle radial (hub-and-spoke) de Gemini Cooperation, qui s'appuie sur un réseau plus large de services de transport asiatiques pour alimenter ses principales routes est-ouest. Ses 108 navires dans la région ont une taille moyenne de 3 176 TEUs, la plus grande taille moyenne de navire parmi les grands opérateurs intra-asiatiques.
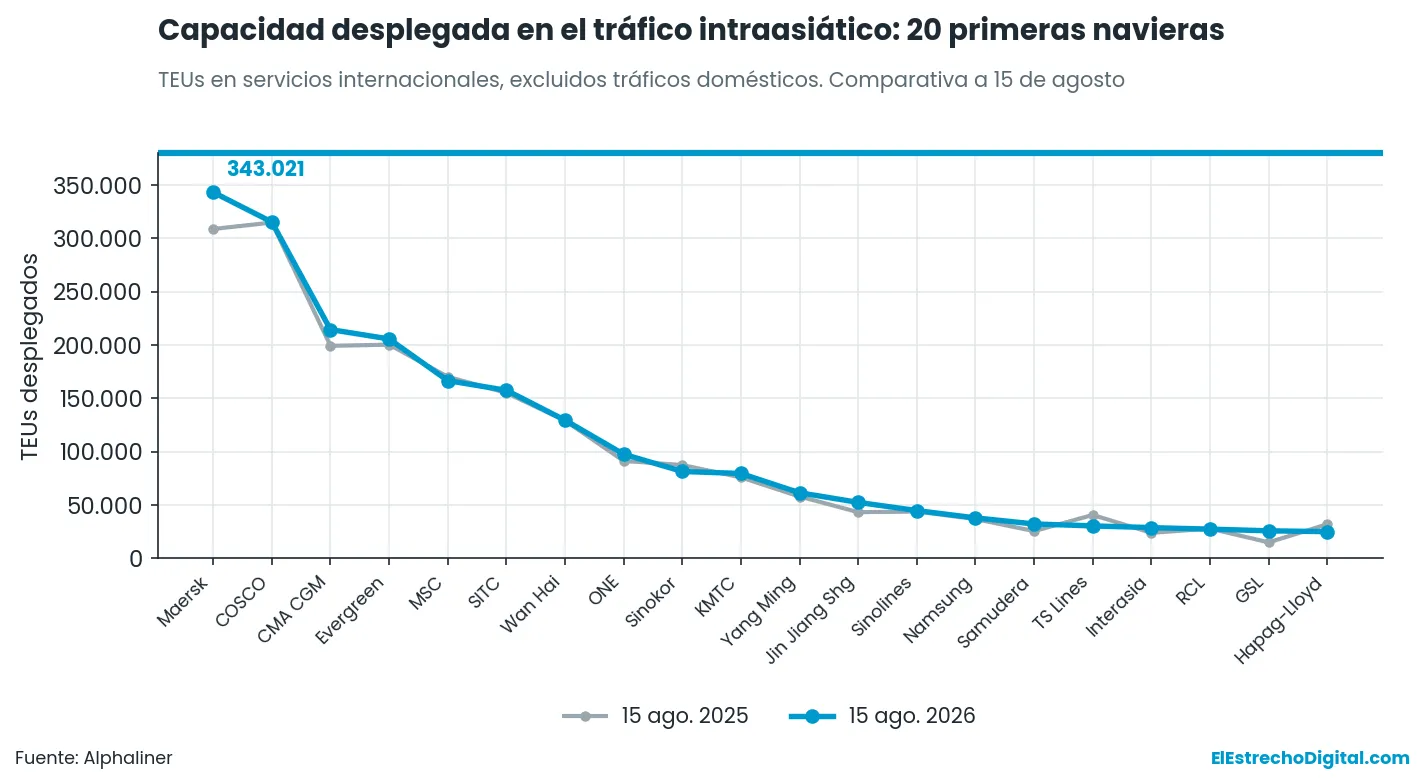
COSCO s'est classé deuxième malgré le fait d'exploiter plus de navires, plus de 120, car sa capacité déployée a à peine varié par rapport à l'année précédente : 315,162 TEUs contre 314,668. Maersk a terminé le comptage avec 343,021 TEUs, devant les 308,635 de douze mois auparavant.
Alphaliner évalue la capacité totale déployée sur les services internationaux intra-asiatiques, à l'exclusion des trafics domestiques, à un peu moins de 2,6 millions de TEUs, soit une augmentation de 6,2 % d'une année sur l'autre (2 584 148 TEUs contre 2 434 354). L'augmentation dépasse celle de la flotte mondiale de porte-conteneurs, de plus de 34 millions de TEUs, qui a crû de plus de 5 % sur la même période. Plus de 80 compagnies maritimes opèrent sur la route.
Le marché reste l'un des plus compétitifs du transport de conteneurs. La majorité des participants sont de petites compagnies maritimes régionales et de feeder, qui ne représentaient que 37 % des slots déployés. Les grands opérateurs de ligne (MLOs) contrôlent plus de 63 % de la capacité malgré le fait d'exploiter moins de navires, grâce à une taille moyenne de 2 699 TEUs par navire, plus du double des 1 338 TEUs de moyenne des compagnies maritimes régionales.
CMA CGM a enregistré la deuxième plus grande augmentation de capacité, avec 15 000 TEUs ajoutés, et a devancé Evergreen en troisième position, jusqu'à 214 406 TEUs. Evergreen s'est classé quatrième avec 205 593 TEUs, tandis que MSC a chuté à 166 542 TEUs, soit 2 % de moins.
SITC reste le principal spécialiste régional, avec 109 navires et environ 157 000 TEUs, ce qui la place en sixième position. C'est la seule compagnie maritime régionale avec plus de 100 navires actifs dans le trafic intra-asiatique, reflet de sa stratégie de connexion de petits ports de niche plutôt que de concurrence par échelle. Aux côtés de Maersk (108 navires) et COSCO (122), c'est l'un des trois seuls opérateurs avec des flottes supérieures à une centaine de navires dans la région.
Parmi les vingt premiers opérateurs, les plus fortes croissances relatives ont été enregistrées par GSL, qui a augmenté de 72 % pour atteindre 25 842 TEUs, et par Samudera (+26 %) et Interasia (+20 %). À l'inverse, TS Lines a réduit sa capacité de 25 %, à 30 444 TEUs, et Hapag-Lloyd de 22 %, à 25 046 TEUs. Sinokor a reculé de 7 % (81 461 TEUs), tandis que ONE a enregistré une hausse de 7 % (97 593 TEUs) et Yang Ming de 6 % (61 481 TEUs).
Le Drewry Intra-Asia Container Index (IACI) a augmenté de 1 % la semaine dernière, atteignant 1 323 dollars par feu. Son indice composite s'est maintenu ce mois-ci à des niveaux historiques, dans une période où les disruptions géopolitiques et celles liées aux typhons continuent d'altérer les chaînes d'approvisionnement et de limiter la capacité disponible.