
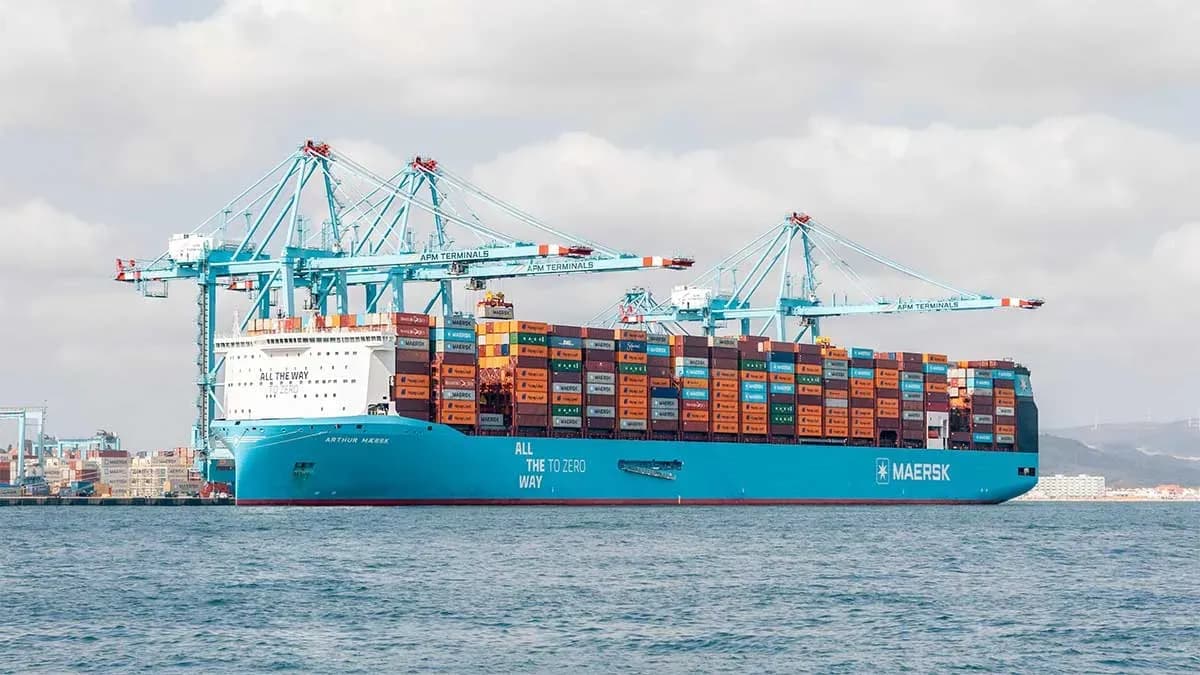
L'industrie du transport maritime, responsable de la consommation de plus de 300 millions de tonnes de combustible par an et de 3 à 4 % des émissions mondiales de gaz à effet de serre, fait face à une transition énergétique complexe, marquée par la pression réglementaire, la volatilité des prix, la disponibilité limitée de carburants alternatifs et l'incertitude concernant les technologies qui s'imposeront. Les données les plus récentes de Lloyd's Register, Clarksons Research, Drewry Maritime Research et diverses sources du secteur offrent un panorama détaillé des avancées, des difficultés et des stratégies adoptées par les principaux opérateurs.
Sur le plan réglementaire, le Cadre pour des Émissions Nettes Nulles (Net Zero Framework) de l'Organisation Maritime Internationale (OMI) accumule de nouveaux retards. Le vote d'octobre 2025, qui avait déjà reporté d'un an l'entrée en vigueur d'un système de taxes et l'imposition de limites obligatoires aux émissions de gaz à effet de serre depuis 2028, a rencontré de nouveaux obstacles. Lors de la réunion du Comité de Protection de l'Environnement Marin (MEPC 84), tenue fin avril, les gouvernements ont poursuivi les discussions sur le projet de cadre réglementaire, mais aucun accord final n'a été atteint. Les États-Unis, la Russie, l'Arabie Saoudite et les Émirats Arabes Unis ont conduit l'opposition, et Washington a même demandé l'annulation de la réunion prévue en novembre. Dans sa dernière proposition, les États-Unis ont suggéré que tout cadre réglementaire doit éviter les pénalités économiques, les taxes carbone ou les fonds multilatéraux, et ne pas discriminer entre les types de carburant, y compris les conventionnels, le GNL et l'énergie nucléaire, plaidant pour ce qu'ils ont qualifié d'approche « énergie-tout ».
Malgré cette incertitude réglementaire, les armateurs investissent dans des flottes plus propres. Selon les données de Lloyd's Register issues de Clarksons, en 2025, environ 590 navires capables d'opérer avec des carburants alternatifs ont été commandés, ce qui a porté le carnet de commandes de tonnage à double carburant à 1 942 navires. Sur ce total, 1 259 unités (64,8 %) sont conçues pour le GNL, 385 pour le méthanol, 139 pour le GPL, 55 pour l'éthanol, 53 pour l'hydrogène, 45 pour l'ammoniac et 22 pour les biocarburants. De plus, quatre navires à propulsion nucléaire figurent dans le portefeuille.
Dans le secteur des conteneurs, considéré comme le leader en matière d'adoption de carburants plus propres, la majorité des contrats de nouvelles constructions au cours des trois dernières années — en particulier pour des navires de plus de 10 000 TEUs — correspondent à des conceptions à double carburant. Parmi les commandes les plus récentes de 2026 figurent 8 navires de 18 600 TEUs à capacité GNL pour Maersk, 12 unités de 18 000 TEUs pour China Cosco Shipping, 8 navires de 11 500 TEUs pour MSC, 6 unités de 1 700 TEUs pour CMA CGM, 6 navires de 6 000 TEUs pour Wan Hai et 2 de 5 400 TEUs avec capacité méthanol pour Danaos Shipping.
Selon les données de Drewry et Clarksons, les dix principales compagnies maritimes de ligne régulière affichent déjà des pourcentages significatifs de navires à double carburant en service ou en commande. Evergreen, Yang Ming, Maersk et ONE montrent les niveaux les plus élevés de pénétration de carburants alternatifs dans leurs carnets de commandes, avec des pourcentages supérieurs à 90 %, tandis que CMA CGM, Cosco, Hapag-Lloyd, MSC, ZIM et HMM présentent des niveaux compris entre 70 % et 100 % dans leurs livres de commandes.
Une des nouveautés les plus marquantes de la période est l'exploration de l'éthanol par Maersk comme alternative au méthanol pour certains de ses navires à double carburant. Cette décision répond à l'augmentation des prix du méthanol, aux limitations de son approvisionnement — la plus grande partie du méthanol vert est produite en Chine — et à des considérations géopolitiques, étant donné que les États-Unis sont un grand producteur d'éthanol. En octobre 2025, Maersk a effectué des tests avec un mélange de 10 % d'éthanol et de 90 % de méthanol sur le navire feeder Laura Maersk (2 100 TEUs), augmentant la proportion à 50 % en décembre. L'objectif final est d'opérer avec 100 % d'éthanol, même si aucun calendrier n'a été fixé pour cela. Emma Mazhari, responsable des marchés énergétiques de Maersk, a souligné que « l'éthanol a fait ses preuves, a un marché établi et une infrastructure existante, et offre une voie supplémentaire pour la décarbonisation.»
Parallèlement, Hapag-Lloyd, partenaire de Maersk dans la coopération Gemini, met en œuvre un programme de conversion (retrofit) de cinq navires affrétés à long terme à Seaspan, les transformant de fuel-oil lourd conventionnel à des systèmes de propulsion à double carburant au méthanol. Le premier d'entre eux, le Seaspan Yangtze (10 100 TEUs, construit en 2014), est arrivé en mars au chantier naval de Cosco Shipping Heavy Industries à Shanghai pour une conversion estimée à environ 25 millions de dollars et trois mois de travail. Les travaux comprennent l'amélioration des systèmes d'injection de carburant, l'installation de nouveaux réservoirs et la création d'une salle de préparation de méthanol. Maersk, pour sa part, convertit également ses propres navires, avec le Maersk Halifax (15 000 TEUs) déjà reconverti en 2024 et dix autres navires jumeaux en attente de transformation avant fin 2027.
L'approvisionnement en carburants alternatifs en quantités suffisantes demeure l'un des principaux défis pour les armateurs. Wallenius Wilhelmsen a récemment signé un accord de fourniture de biométhanol pour deux ans avec Equinor, qui produira le carburant dans ses usines en Norvège et le transportera à Anvers et Zeebrugge. La compagnie maritime norvégienne dispose de huit navires à double carburant au méthanol en service et quatre en commande.
Les batteries et l'hydrogène gagnent du terrain dans des segments spécifiques. Cosco Shipping exploite depuis fin 2023 deux navires électriques de 700 TEUs sur le fleuve Yangtsé équipés d'un système de batteries interchangeables logées dans des conteneurs de 20 pieds. En Europe, la norvégienne Eitzen Avanti a obtenu 200 millions de couronnes (environ 20 millions de dollars) du programme Enova du gouvernement norvégien pour construire deux navires de 850 TEUs avec des batteries capables de stocker plus de 100 MWh, qui seraient les plus grands porte-conteneurs électriques du monde à leur livraison en 2027-2028. North Sea Container Line recevra cette année le Yara Eyde (1 400 TEUs), décrit comme le premier porte-conteneurs à fonctionner avec de l'ammoniac propre, pour ses routes entre la Norvège et l'Allemagne. Dans le domaine de l'hydrogène, l'entreprise néerlandaise Future Proof Shipping exploite déjà les barges H2 Barge 1 et H2 Barge 2 dans le corridor Anvers-Rotterdam, tandis que l'OMI prévoit d'approuver en mai les directives provisoires pour l'utilisation sécurisée de l'hydrogène comme carburant dans les navires.
Les armateurs qui n'adoptent pas de nouvelles technologies et carburants risquent de voir leurs navires devenir des actifs non compétitifs en raison de la réglementation climatique, opérant avec de fortes réductions par rapport à des navires plus efficaces. Le cadre réglementaire européen, avec le système de commerce des émissions (EU ETS) et le règlement FuelEU Maritime déjà en vigueur, transforme la performance en matière d'émissions en une variable financière directe pour les opérateurs, exerçant une pression sur les décisions d'investissement, le choix du carburant et l'utilisation des actifs.