
L'analyse publiée dans le numéro 768 du Sea-Intelligence Sunday Spotlight sur le déploiement de navires porte-conteneurs sur les routes Est-Ouest montre un changement significatif dans la stratégie opérationnelle de Gemini Cooperation. L'évolution de la part de marché de la capacité hebdomadaire, calculée à l'aide d'une moyenne mobile de huit semaines, indique que l'alliance modifie la distribution de sa flotte entre les principales routes intercontinentales, avec une réduction de la capacité relative au Transpacifique et en Asie-Nord de l'Europe, et une augmentation notable dans le corridor Asie-Méditerranée.
La lecture des données permet d'observer qu'il ne s'agit pas uniquement d'une perte généralisée de part face à d'autres opérateurs, mais d'une redistribution délibérée des moyens maritimes. Gemini consacre une partie de la capacité qu'elle employait jusqu'à présent sur certaines routes à une plus grande présence opérationnelle en Méditerranée, où les prévisions montrent une croissance de sa part de marché au cours des prochains mois de 2026. La ligne discontinue incluse dans le graphique sépare le déploiement réel enregistré jusqu'au début de juin des prévisions ultérieures, ce qui permet de différencier entre la capacité déjà déployée et la planification future.
Sur la route Asie-Nord de l'Europe, la part de Gemini est passée de 25,7 % enregistrés à la mi-mai à 22,5 % prévus pour juin 2026. Cette baisse est liée à un changement structurel dans le service AE3/NE3. Après deux semaines de départs à vide début juin, l'alliance a repris cette connexion avec des navires de plus petite taille. Les unités de plus de 18 000 TEUs ont été remplacées par des navires de entre 14 000 et 15 000 TEUs, ce qui représente une réduction d'environ 5 500 TEUs hebdomadaires dans la capacité déployée dans ce service.
Cet ajustement en Asie-Nord de l'Europe coïncide avec une modification en sens inverse sur la route Asie-Méditerranée. Selon les données analysées par Sea-Intelligence, la part de capacité de Gemini dans ce corridor passerait de 23,4 % de référence à 29,7 % en juillet 2026. L'augmentation répond à deux mouvements opérationnels développés au cours du deuxième trimestre de 2026 : le lancement d'une quatrième boucle, AE19/SE4, avec des navires de 14 000 TEUs, et l'amélioration de la capacité du service AE15/SE3, dont la taille moyenne des navires passe de 13 100 TEUs à 18 400 TEUs.
Les informations disponibles montrent un mécanisme direct de cascade de flotte. Les navires de 18 000 TEUs retirés de la route Asie-Nord de l'Europe ont été repositionnés sur le service Asie-Méditerranée, ce qui permet d'augmenter substantiellement la capacité hebdomadaire disponible sur cette dernière route. L'effet net estimé est une injection de 22 402 TEUs hebdomadaires dans le corridor méditerranéen, avec une part de marché de capacité atteignant 28,1 % durant la période analysée.
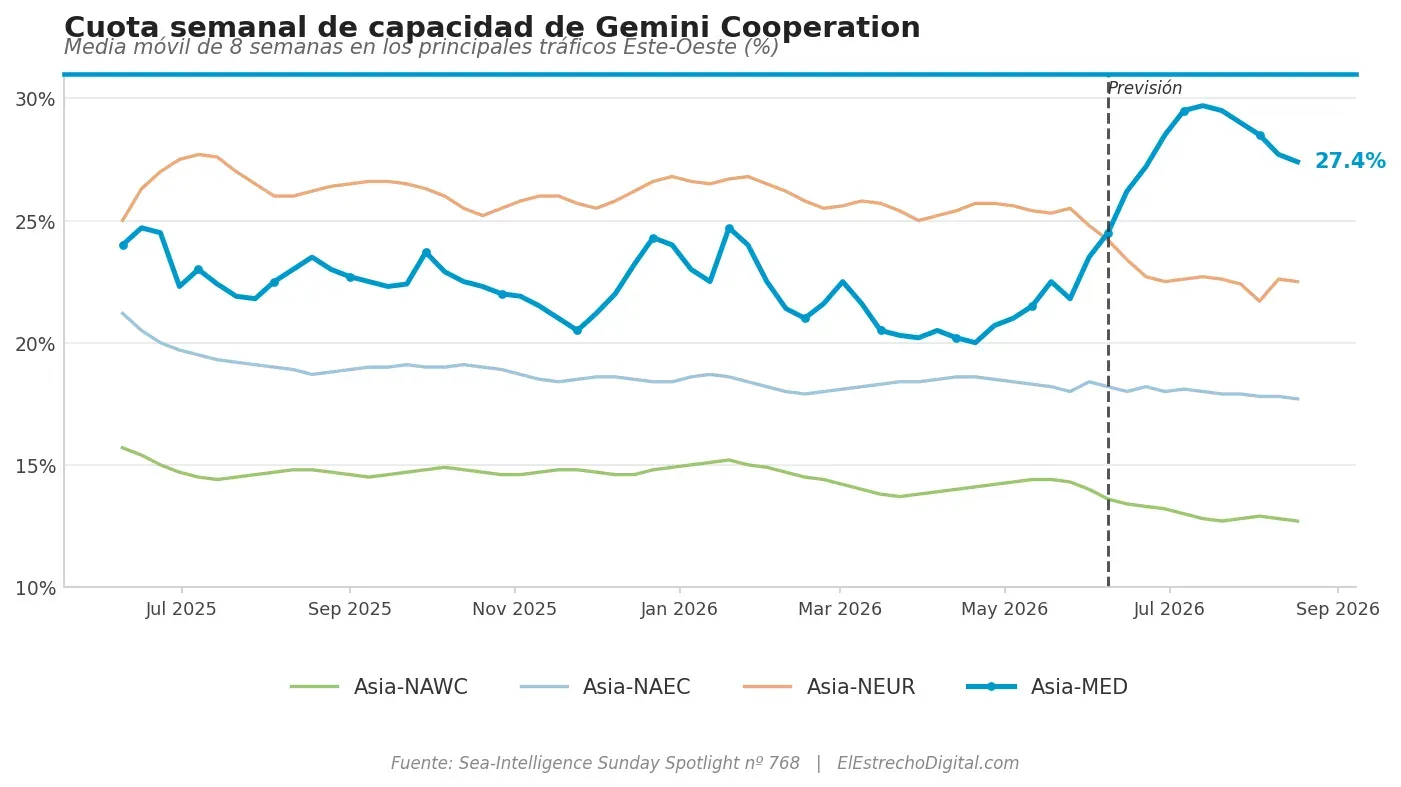
Le graphique montre également l'évolution comparée de Gemini sur quatre grands corridors : Asie-Côte Ouest de l'Amérique du Nord, Asie-Côte Est de l'Amérique du Nord, Asie-Nord de l'Europe et Asie-Méditerranée. Dans le cas du Transpacifique, la part de capacité reste sur une tendance à la baisse dans les deux variantes nord-américaines, bien que les intensités diffèrent. Asie-NAWC se situe à des niveaux inférieurs à 15 % et tend à s'approcher de l'environ 13 % dans les prévisions après juin 2026, tandis qu'Asie-NAEC tourne autour de 18 % et 19 %, avec une évolution plus stable, mais également en dessous des niveaux initiaux de la série.
La comparaison avec l'Asie-Méditerranée est particulièrement claire. Alors que les routes transpacifiques et Asie-Nord de l'Europe perdent du poids relatif dans le réseau de Gemini, la Méditerranée concentre la plus grande variation à la hausse. La série montre une forte augmentation depuis fin avril et mai, jusqu'à se rapprocher de 30 % en juillet 2026. Cette trajectoire fait du corridor Asie-Méditerranée la principale destination de capacité supplémentaire dans le réaménagement de l'alliance.
Le mouvement a des implications opérationnelles pour le marché portuaire méditerranéen, car une allocation accrue de navires de grande capacité peut modifier la pression sur les terminaux, les fenêtres d'accostage, les services feeder et les connexions intérieures. L'utilisation d'unités de 18 000 TEU dans les services vers la Méditerranée exige une planification plus précise des escales et des opérations, en particulier dans les ports avec une forte concentration de trafics Est-Ouest. Cela peut également influencer la concurrence entre les ports méditerranéens pour attirer les services principaux et les connexions de transbordement.
Sea-Intelligence met en opposition cette stratégie de Gemini avec celle de l'Ocean Alliance, qui maintient une expansion de capacité plus uniforme sur les principales routes. Face à ce modèle de croissance réparti entre plusieurs corridors, Gemini appliquerait une stratégie plus sélective, avec une part plus faible sur certaines lignes pour concentrer des ressources sur un marché spécifique. La conséquence est un réseau plus dense en Asie-Méditerranée et une participation relative plus faible sur les routes où l'alliance a choisi d'utiliser des navires plus petits ou de réduire la capacité hebdomadaire.
L'évolution prévue jusqu'en août 2026 reflète que le changement ne répond pas à un ajustement ponctuel des sorties, mais à une altération plus profonde dans l'attribution de la flotte. L'utilisation de moyennes mobiles sur huit semaines adoucit les variations hebdomadaires et permet d'observer plus clairement la tendance sous-jacente. Dans ce contexte, Gemini apparaît comme un opérateur qui priorise la Méditerranée au sein de son réseau Est-Ouest, avec une réorganisation de capacité qui pourrait avoir des effets sur l'offre disponible, la concurrence maritime et la planification portuaire dans les mois à venir.